Passer de micro-entreprise à SASU : le calendrier de bascule sur 90 jours (2026)
Une mission continue pendant que tu changes de structure ? Suis l’ordre des démarches, fixe le bon moment pour changer de facturation et préviens tes clients.

Une mission continue pendant que tu changes de structure ? Suis l’ordre des démarches, fixe le bon moment pour changer de facturation et préviens tes clients.
Tu peux passer de micro-entreprise à SASU sans interrompre ta mission en cours. Le changement demande toutefois une date de bascule précise : à partir de cette date, la société signe et facture les nouvelles prestations ; la micro suit ses contrats et factures antérieurs jusqu’à leur règlement. La création d’une SASU ne transforme pas automatiquement ta micro-entreprise en société.
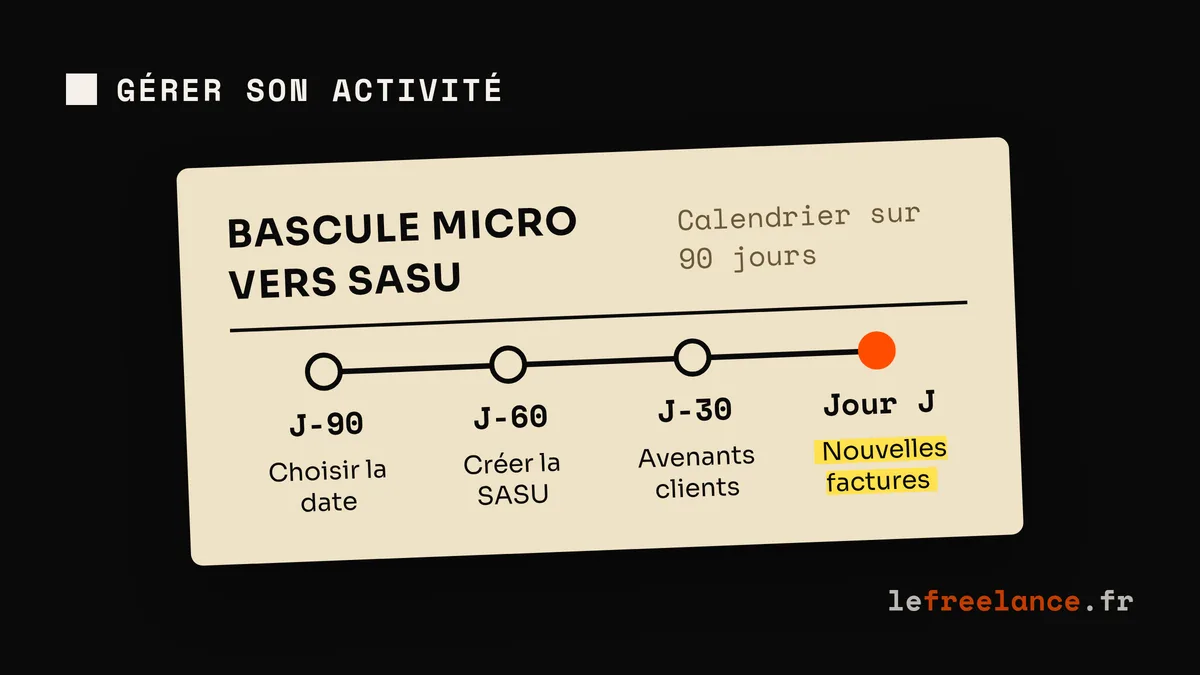
On va choisir l’ordre des démarches, préparer la transition avec les clients et éviter qu’une facture ou un acompte se retrouve entre deux structures. On gardera aussi les premières charges de la SASU en vue. Le calendrier ci-dessous est une méthode de travail sur 90 jours, pas un délai imposé par l’administration.
Le choix dépend d’abord de tes contrats en cours. Voici les trois chemins possibles :
| Option | Quand elle convient | Point de vigilance |
|---|---|---|
| Fermer la micro, puis créer la SASU | Aucune mission à livrer pendant l’intervalle | Prévoir une période sans nouvelle facture si l’immatriculation tarde. |
| Créer la SASU, puis fermer la micro | Missions en cours et date de transfert à négocier | Séparer chaque prestation, facture et encaissement. |
| Conserver les deux | Deux activités réellement distinctes | Justifier la séparation des offres et suivre deux obligations fiscales. |
Pour un freelance déjà en mission, créer la SASU avant de fermer la micro laisse le temps d’obtenir le SIREN, d’ouvrir le compte et de faire accepter un avenant au client. Cela ne permet pas de transférer un contrat par simple changement de logo : la SASU est une nouvelle personne morale. On fixe donc par écrit la date, le périmètre et le prix des prestations qu’elle reprend.
Garder la micro peut servir à une autre activité. En revanche, répartir une même mission entre les deux pour contenir le chiffre d’affaires ou la TVA expose à une contestation. Notre guide sur le cumul SASU et micro-entreprise détaille cette frontière.
Le seuil micro des prestations de services est de 83 600 € de chiffre d’affaires en 2026. Un dépassement isolé ne provoque pas immédiatement la sortie du régime : la règle s’apprécie sur deux années consécutives. Notre guide du dépassement des seuils micro détaille le calendrier. La TVA suit ses propres seuils, plus bas. On peut aussi basculer volontairement parce que les frais deviennent lourds, qu’on veut sous-traiter, embaucher ou accueillir plus tard des associés. La SASU n’améliore pas automatiquement le revenu net ; compare-la à l’EURL et au passage du micro au réel avant de décider.
On part du prochain jalon contractuel : fin de mois, livraison ou renouvellement. Recense les devis signés, acomptes reçus, factures impayées et dépenses engagées par la micro. Choisis une date à partir de laquelle les nouvelles prestations seront vendues par la SASU. Préviens les clients assez tôt pour leur procédure d’achat : certains doivent référencer le nouveau SIREN avant de payer.
Fais ensuite comparer micro, entreprise individuelle au réel, EURL et SASU sur ton chiffre d’affaires, tes frais, ta rémunération souhaitée et ta protection sociale. Un expert-comptable peut sécuriser l’arbitrage fiscal et les premières déclarations ; il n’est pas légalement obligatoire. Notre comparatif micro ou SASU aide à poser les hypothèses.
Rédige les statuts, choisis le siège et le régime de TVA, puis ouvre le compte destiné au dépôt du capital. Après l’attestation de dépôt, publie l’annonce légale et dépose le dossier au guichet unique des formalités. Attends l’immatriculation et le SIREN pour émettre les premières factures de la SASU. Notre guide créer sa SASU reprend les pièces et leur ordre.
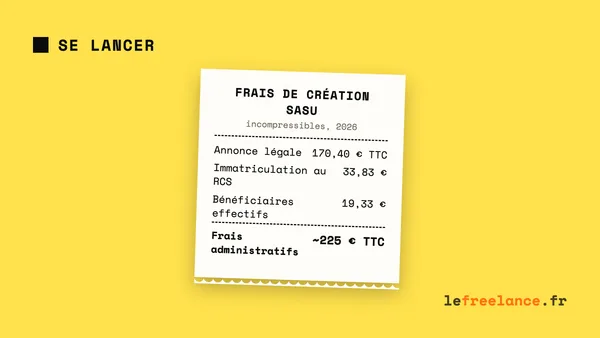
En métropole, les frais administratifs de création sont de 223,56 € TTC en 2026 dans le cas courant : annonce de SASU à 142 € HT, immatriculation à 33,83 € et bénéficiaires effectifs à 19,33 €. S’ajoutent, selon ton choix, l’aide aux statuts, le compte, l’assurance et la comptabilité. Le capital déposé appartient à la société après immatriculation : ce n’est pas un frais perdu.
Envoie un message bref : date prévue, nouveau nom, SIREN dès réception, RIB et interlocuteur inchangé. Prépare l’avenant ou un nouveau contrat, l’attestation de RC Pro de la société et ses CGV. Mets à jour les mentions légales, les modèles de devis et le logiciel de facturation. La société doit aussi pouvoir recevoir des factures électroniques sur une plateforme agréée depuis septembre 2026 ; l’émission obligatoire pour les petites entreprises arrive en septembre 2027. Le guide de facturation électronique détaille ce calendrier.
La règle pratique est de rattacher chaque prestation à l’entité qui s’est engagée à la réaliser. Un devis signé par la micro reste son contrat tant que le client n’a pas accepté son transfert ou son remplacement. Pour une mission mensuelle, on peut arrêter la période micro à la fin d’un mois, puis faire commencer un nouveau contrat SASU le lendemain. L’avenant indique le sort des livrables, de la propriété intellectuelle, des avances et des factures restantes.
Acompte encaissé par la micro : il ne devient pas une recette de SASU. Si le travail correspondant reste chez la micro, elle facture le solde prévu. Si la SASU reprend la suite, fais établir avec le client un décompte : partie déjà exécutée et facturée par la micro, éventuel avoir ou remboursement si nécessaire, puis nouveau devis et nouvel acompte à la SASU. Évite qu’une facture finale de SASU déduise silencieusement un acompte reçu par une autre entité.
Facture émise avant la bascule et payée après : le client paie la micro sur le RIB indiqué. On garde ce compte et le suivi des créances ouverts jusqu’aux derniers règlements. La facture de la SASU porte sa propre dénomination, son SIREN, son adresse, sa numérotation et son RIB. On ne réécrit pas une ancienne facture au nom de la société. Si un transfert global d’activité, de clientèle ou d’actifs est envisagé, fais examiner l’opération séparément : elle peut demander un acte et avoir un coût fiscal.
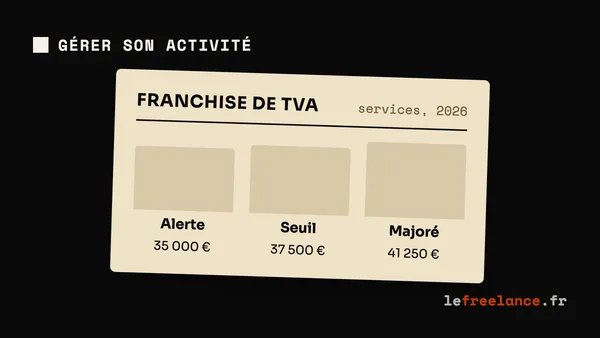
La micro et la SASU ont chacune leur situation TVA. En 2026, la franchise en base des services a un seuil de 37 500 €, avec une limite majorée de 41 250 € ; dépasser cette dernière en cours d’année met fin à la franchise à la date du dépassement. La SASU choisit son régime à la création : franchise si elle y a droit, ou TVA dès le départ sur option. Elle ne déduit la TVA sur ses achats qu’en étant redevable. En 2026, le régime simplifié prévoit des acomptes et une déclaration annuelle. À partir du 1er janvier 2027, il est supprimé : les sociétés redevables passent au réel normal, avec déclaration mensuelle ou trimestrielle selon leur chiffre d’affaires.
Pour des clients B2B qui déduisent la TVA, le changement touche surtout les factures et la trésorerie. Pour des particuliers, la TVA ajoutée au même prix HT augmente le TTC. Le guide TVA freelance détaille les mentions.
Prenons 85 000 € de chiffre d’affaires annuel hors taxes et 15 000 € de frais, soit 70 000 € avant rémunération, cotisations, impôt sur les sociétés et frais de structure. Aux 223,56 € de formalités, ajoute les devis de banque et d’assurance. Avec un budget de 79 € HT par mois pour la comptabilité, prévois 948 € HT par an, hors éventuelle paie ; vérifie ce que couvre le forfait dans notre guide de l’expert-comptable. Garde aussi une réserve de trois mois de dépenses personnelles et de charges fixes. Un président non rémunéré ne paie pas de cotisations sociales sur son mandat, mais n’acquiert pas de droits grâce à lui. Les dividendes supposent un bénéfice distribuable après les comptes.
Avant l’immatriculation, demande à France Travail par écrit comment la micro existante et la SASU seront traitées. Une micro exercée avant la perte d’emploi peut relever de l’« activité conservée » : elle n’ouvre pas, à elle seule, une nouvelle ARCE. Le maintien de l’ARE ou l’ARCE dépend de ton dossier, de l’ACRE et de la rémunération de la SASU. France Travail exige l’inscription avant la création pour prétendre à l’ARCE. Notre guide ARCE détaille ce choix.
Le passage de micro-entreprise à SASU se termine quand les contrats, les paiements et les obligations de chaque structure sont suivis séparément. Le jour J, vérifie que le client a validé son nouveau fournisseur.
Prévois aussi la déclaration initiale de CFE de la société avant le 31 décembre de son année de création et vérifie la CFE de la micro pour l’année de cessation. À J+30, contrôle qu’aucune prestation nouvelle de la même activité ne reste facturée par la micro.
Oui, si les prestations et les contrats sont distincts et que chaque facture correspond à la bonne entité. Le découpage artificiel d’une même mission pour profiter du régime micro ou de la franchise de TVA est risqué.
Le calendrier sur 90 jours laisse de la marge pour les contrats et le référencement client. La durée administrative dépend du dossier d’immatriculation et du temps de réponse des clients : fixe le jour J après avoir obtenu les documents de la société.
Lorsqu’elle est redevable de la TVA, elle peut déduire celle grevant ses achats professionnels selon les règles applicables et avec des factures à son nom. Une SASU en franchise en base ne déduit pas cette TVA.
Elle ne se transfère pas automatiquement à la SASU. Une nouvelle demande dépend des conditions d’éligibilité et notamment du délai depuis un précédent bénéfice de l’aide ; vérifie ton cas auprès de l’Urssaf avant de compter dessus.
Non. La société doit toutefois tenir une comptabilité et établir ses comptes annuels ; un professionnel peut aider à sécuriser la transition, la paie éventuelle et les déclarations fiscales.
2 juin 2026 · 8 min
16 juin 2026 · 7 min
31 mars 2026 · 8 min