DAS2 freelance : déclarer les honoraires versés à tes sous-traitants et partenaires (guide 2026)
Sous-traitant, apporteur d'affaires, comptable : découvre quels paiements inscrire dans la DAS2, à partir de quel montant et comment déposer la déclaration.
Pour la DAS2 freelance, 2 400 € TTC est le seuil annuel à surveiller depuis les sommes versées en 2024. Si tu paies un même professionnel au-delà de ce montant, tu dois en principe déclarer la totalité des sommes concernées, et non la seule part qui dépasse le seuil. Le BOFiP confirme cette règle.
La DAS2 freelance concerne donc aussi le solo qui commence à déléguer. Un sous-traitant payé sur plusieurs projets, des commissions d’apport d’affaires ou les factures récurrentes d’un comptable peuvent suffire. On va trier les paiements, préparer les informations nécessaires et repérer le bon délai de dépôt.
Qui doit faire une DAS2 et quand le seuil est-il dépassé ?
La DAS2 est la déclaration annuelle des rémunérations versées à des tiers dans le cadre d’une activité professionnelle : honoraires, commissions, courtages, vacations, gratifications et autres sommes de même nature. Certaines déclarations comprennent aussi des droits d’auteur ou d’inventeur. On parle des sommes mises à la disposition du bénéficiaire pendant l’année, par paiement ou inscription au crédit de son compte, pas des factures reçues mais encore impayées au 31 décembre.
L’obligation peut concerner une micro-entreprise, une entreprise individuelle au réel, une EURL ou une SASU. Le régime fiscal ne dispense pas de déclarer. Dans un collectif ou une micro-agence, c’est l’entreprise qui paie le prestataire qui vérifie ses propres versements. Si chaque freelance facture directement le client, chacun examine les paiements qu’il effectue lui-même. La DAS2 ne suit pas la facture adressée au client.
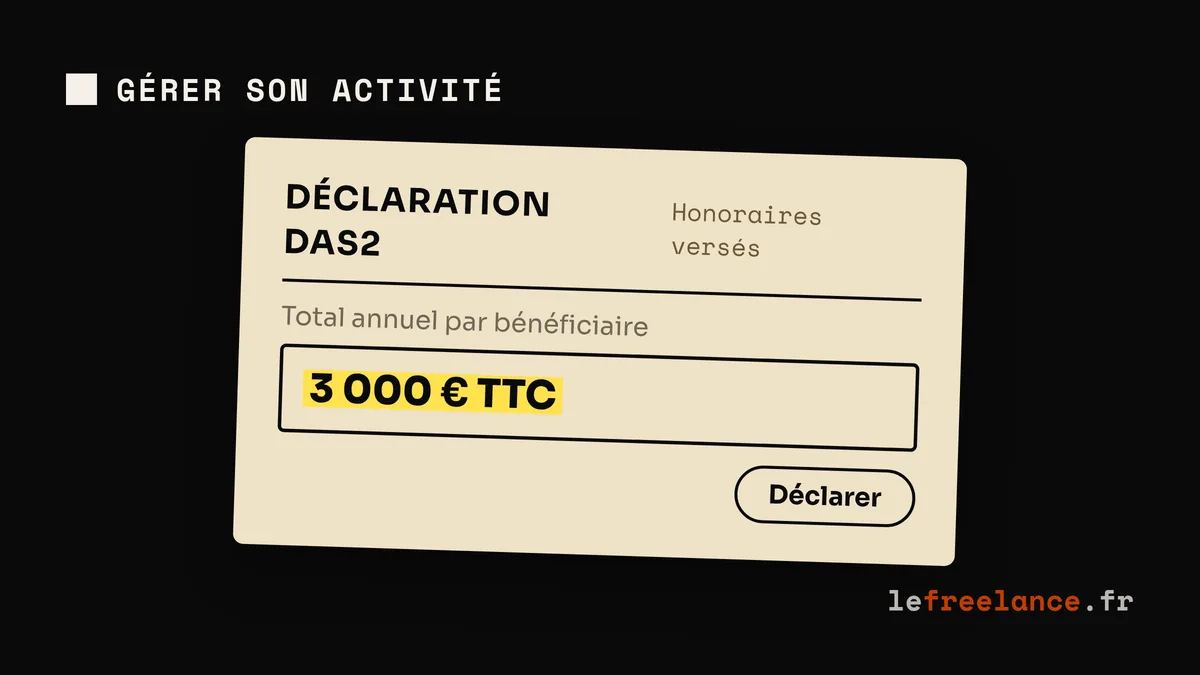
Le seuil 2026 est strictement supérieur à 2 400 € TTC par bénéficiaire et par année civile. On additionne tous les paiements entrant dans le champ de la déclaration à une même personne, même s’ils proviennent de projets ou de catégories différents. Trois règlements de 1 000 € TTC à un consultant en 2026 donnent 3 000 € TTC à déclarer en 2027. À 2 400 € exactement, il n’y a pas de ligne à déposer pour ce bénéficiaire. Le Service Public précise que ce seuil s’apprécie par bénéficiaire, et non facture par facture.
Une fois le seuil franchi, on indique 3 000 € dans cet exemple, pas 600 €. Si aucun bénéficiaire ne le dépasse, on ne dépose pas de déclaration néante.
Quels paiements inscrire, et lesquels écarter ?
On regarde ce que rémunère réellement le paiement. Le libellé « prestation » sur une facture ne suffit pas à classer l’opération. Voici les cas fréquents dans une activité freelance :
Paiement professionnel
Traitement à vérifier
Sous-traitant freelance, consultant ou graphiste payé pour une mission intellectuelle
Honoraires ou rémunération de même nature, à cumuler par bénéficiaire
Avocat payé pour un litige professionnel, expert-comptable
Honoraires, même si la dépense est ponctuelle
Apporteur d’affaires ou partenaire rémunéré pour une mise en relation
Commission ou courtage, y compris si plusieurs petites commissions sont versées
Droits d’auteur ou d’inventeur
Rubrique spécifique selon la nature du versement et la qualité du payeur
L’apport d’affaires mérite une ligne de suivi dédiée : une commission de 400 € répétée chaque mois franchit vite le seuil. Pour un avocat, seuls les honoraires liés à l’activité professionnelle comptent ici. Un avocat payé à titre personnel n’entre pas dans la DAS2 de l’entreprise. Notre guide du litige client détaille les frais possibles dans ce contexte.
Les achats de biens ordinaires et les salaires déjà déclarés comme salaires en DSN ne sont pas des honoraires à recopier. Attention toutefois : une commission ou des honoraires versés à un salarié peuvent relever de l’article 240 du CGI. On vérifie donc la nature du versement, sans exclure automatiquement le bénéficiaire parce qu’il est salarié.
Les frais remboursés à un prestataire au titre de sa propre mission peuvent aussi devoir apparaître distinctement. Les véritables débours, engagés par ce prestataire au nom et pour le compte de ton entreprise, relèvent d’un autre traitement. Le BOFiP distingue explicitement ces deux situations. Ne retire pas un remboursement du suivi sans regarder le mandat et les justificatifs.
Quelles informations garder dès le premier paiement ?
Le travail de janvier commence au premier virement. Dans ton suivi comptable, crée une colonne « DAS2 à vérifier » et une fiche par bénéficiaire. Note son nom ou sa raison sociale, son adresse complète, sa profession, son SIRET s’il en possède un, ainsi que la catégorie du paiement. Garde la facture, le contrat ou l’accord de commission, la preuve du règlement et, pour un remboursement, ses justificatifs.
Ajoute ensuite la date de chaque paiement et le montant TTC effectivement versé. Une facture de décembre 2026 réglée en janvier 2027 entre dans le suivi des versements de 2027. C’est différent de la date d’enregistrement de la charge en comptabilité. La déductibilité de cette dépense est une autre question : une dépense non déductible en micro-entreprise peut tout de même être à déclarer sur la DAS2.
Si le bénéficiaire est établi à l’étranger, conserve son adresse, son pays et son identifiant professionnel local, même sans SIRET français. Le formulaire prévoit les adresses étrangères et, selon les cas, la retenue à la source. Pour des droits d’auteur versés à une personne physique domiciliée dans un autre État de l’Union européenne, les données d’identification peuvent être plus détaillées : vérifie la notice de la campagne au moment du dépôt.
En fin d’année, regroupe les paiements par bénéficiaire et par catégorie. C’est le total annuel qui permet de décider qui entre dans la déclaration.
Quand et comment déposer la DAS2 sur impots.gouv.fr ?
Le principe est un dépôt en janvier de l’année suivant les paiements. Pour les sommes versées en 2026, la campagne ouvre le 4 janvier 2027. Une dérogation permet souvent de déposer la DAS2 en même temps que la déclaration de résultats. La date à retenir dépend de ta situation :
Situation
Repère de dépôt
EI au réel ou société qui dépose une déclaration de résultats
Dépôt possible avec cette déclaration, selon son échéance applicable
Micro-entreprise sans déclaration de résultats
Au plus tard le deuxième jour ouvré suivant le 1er mai de l’année suivante
Société à l’IS avec exercice décalé
Dans les trois mois de la clôture, mais toujours pour les paiements de l’année civile précédente
Ainsi, une SASU qui clôture au 30 juin 2027 peut déposer jusqu’à fin septembre 2027 la DAS2 portant sur les paiements du 1er janvier au 31 décembre 2026. Une entreprise à l’IR qui dépose une déclaration de résultats suit l’échéance de celle-ci pour la dérogation. Évite de déduire une date fixe de la seule forme juridique. Le BOFiP, rubrique « Délais de dépôt » détaille ces cas ; notre calendrier fiscal freelance te donne le rappel de janvier.
Le dépôt est électronique. Depuis ton espace professionnel sur impots.gouv.fr, demande l’habilitation « Tiers déclarants » si elle n’est pas déjà active. En mode EFI, on saisit la déclaration DAS2 en ligne, pour un envoi de 50 bénéficiaires maximum. Au-delà, ou si ton cabinet transmet un fichier, on passe par la procédure EDI. La page officielle Tiers déclarants donne accès au service et à son guide. Vérifie l’habilitation avant l’ouverture de la campagne, puis conserve le PDF téléchargé en EFI ou la copie du fichier et les retours de dépôt en EDI.
Comment éviter l’oubli et réagir à une erreur ?
Quatre erreurs reviennent souvent : contrôler chaque facture séparément, oublier les commissions, déclarer seulement la fraction au-dessus de 2 400 € et demander l’habilitation la veille du dépôt. Une autre est de quitter le service sans enregistrer la copie de la déclaration. En EFI, l’administration propose le téléchargement du PDF en fin de saisie ; fais-le immédiatement.
L’enjeu est sérieux. Pour des sommes relevant de l’article 240 du CGI, l’absence ou l’insuffisance de déclaration peut entraîner une amende de 50 % des sommes non déclarées. Un dépôt hors délai expose aussi à 150 € d’amende ; une adresse ou une autre information omise ou inexacte peut coûter 15 € par erreur, sous les limites prévues par la loi. La doctrine sur les sanctions prévoit une dispense de l’amende de 50 % si c’est la première infraction de l’année et des trois précédentes, et si l’omission est corrigée spontanément ou à la première demande de l’administration avant la fin de l’année où la déclaration devait être faite. Le Service Public détaille les autres sanctions et cas de dispense. En cas d’oubli, régularise sans attendre.
Pour les paiements de 2026, voici la routine de fin d’année :
En décembre, marque les paiements d’honoraires, de droits et de commissions dans ton suivi.
En janvier 2027, additionne les montants TTC versés à chaque bénéficiaire et vérifie les justificatifs de frais.
Avant ton échéance applicable, confirme l’habilitation, dépose la DAS2 et sauvegarde la déclaration avec sa preuve de transmission. Si un comptable s’en charge, confirme explicitement cette mission avec lui.
La DAS2 freelance devient alors un contrôle annuel de quelques lignes plutôt qu’une formalité découverte après coup.
Questions fréquentes sur la DAS2
FAQ
Questions fréquentes
Je suis en micro-entreprise : faut-il déclarer mon expert-comptable ?
+
Oui, le régime micro ne dispense pas de DAS2. Si les honoraires payés à ce cabinet ou à ce professionnel dépassent 2 400 € TTC pendant l'année civile, tu dois les déclarer, même s'il prépare tes autres déclarations.
Et si j'ai payé 2 399 € ou exactement 2 400 € ?
+
Aucune ligne n'est exigée pour ce bénéficiaire : le seuil est strictement supérieur à 2 400 € par année civile. Si un autre paiement intervient avant le 31 décembre et fait franchir ce seuil, déclare alors le total annuel.
Un sous-traitant établi à l'étranger entre-t-il dans la DAS2 ?
+
Son adresse étrangère ne l'exclut pas à elle seule. Si le paiement entre dans le champ des honoraires et dépasse le seuil, vérifie la déclaration et les éventuelles règles de retenue à la source selon le pays et la prestation.
DAS2 ou DSN pour une société qui emploie des salariés ?
+
Les salaires sont transmis en DSN. Les honoraires et commissions peuvent aussi passer par une DSN conforme au cahier des charges ; sinon, utilise la déclaration d'honoraires via les Tiers déclarants. Évite de déclarer deux fois la même rémunération.
Faut-il déclarer la TVA comprise et que faire après un oubli ?
+
On apprécie le seuil et les sommes versées toutes taxes comprises. Si tu découvres un oubli, prépare le détail par bénéficiaire et régularise sans attendre auprès de ton service des impôts ; la dispense de l'amende de 50 % dépend notamment du délai et du caractère de première infraction.