Peut-on vendre sa SASU ou son EURL de freelance ? Ce que vaut vraiment ta société
Une société de freelance peut se vendre, mais son chiffre d'affaires passé ne fait pas son prix. Les quatre cas de vente, leurs risques et les sorties possibles.

Une société de freelance peut se vendre, mais son chiffre d'affaires passé ne fait pas son prix. Les quatre cas de vente, leurs risques et les sorties possibles.
Tu te demandes combien vaut ta SASU de freelance après quelques années d’activité. Souvent, presque rien comme entreprise : le client a signé pour travailler avec toi. Ton départ emporte la capacité de produire et parfois la relation commerciale.
On peut pourtant vendre une SASU ou une EURL. La question est ce que l’acheteur reçoit en plus d’un numéro SIREN et d’un compte bancaire. Quatre situations existent, avec des prix, des risques et des fiscalités très différents.
Un repreneur paie des revenus qui continueront sans toi. Trois années à 120 000 € de chiffre d’affaires prouvent que tu as su vendre ton travail ; elles ne prouvent pas qu’un autre pourra facturer les mêmes clients. Dans une activité de conseil portée par une seule personne, la valeur commerciale peut donc être nulle même avec une belle trésorerie.
Le contrat mérite une lecture précise. Si l’on vend seulement un fonds ou un portefeuille, la cession d’un contrat exige l’accord du client, qui peut avoir été donné à l’avance. Et même lorsqu’on cède les titres, donc que la société signataire reste la même, une clause de changement de contrôle, de prestation personnelle ou de résiliation peut bloquer la continuité. Regarde aussi les clauses d’exclusivité et de non-sollicitation de ton contrat de mission avant de promettre un client au repreneur.
La bonne question à poser à chaque client est simple : poursuivrait-il avec la société si tu cessais d’intervenir ? Un contrat-cadre réellement utilisé, une équipe de sous-traitants et des méthodes transmissibles rendent la réponse plus favorable. Une mission longue liée à ton expertise personnelle pèse beaucoup moins dans un prix de vente.
| Ce qui est vendu | Acheteur et prix | Montage et principal risque |
|---|---|---|
| Coquille avec trésorerie | Investisseur qui souhaite reprendre du cash dans une société ; prix négocié autour de l’actif net, souvent avec décote | Cession de titres ; passif caché, origine des fonds et motif fiscal à examiner |
| Portefeuille clients | Confrère capable d’assurer les missions ; prix lié aux clients qui restent | Apport d’affaires, complément de prix sur 12 à 24 mois ou cession de fonds ; aucun client n’est acquis |
| Micro-agence structurée | Agence ou concurrent qui reprend une activité autonome ; prix fondé sur la marge et sa stabilité | Cession de titres ou de fonds ; dépendance au fondateur et aux sous-traitants |
| Antériorité | Entrepreneur voulant une structure déjà immatriculée ; quelques milliers d’euros dans le cas vécu ci-dessous | Cession de titres ; historique défavorable ou promesse commerciale trompeuse |
Le portefeuille est souvent la piste la plus concrète. On présente le repreneur aux clients et on lie le paiement aux missions poursuivies. Une commission d’apporteur d’affaires peut suffire. Vérifie qui détient les données clients et les livrables.
La micro-agence a une valeur si la marque, les contrats et la livraison fonctionnent sans toi. Le guide de la micro-agence explique cette organisation.
Un de mes proches a vendu sa société pour quelques milliers d’euros. L’acheteur ne voulait ni ses clients ni ses actifs : seulement un SIREN ancien. Ce prix n’est pas une cote. Des annonces spécialisées montrent que ce marché existe.
Pourquoi payer pour l’âge d’une société ? Certains grands comptes, ESN, prêteurs ou bailleurs demandent un historique. L’acheteur évite l’attente de deux ou trois exercices, sans garantie d’acceptation. En marché public, jusqu’à trois bilans disponibles peuvent être demandés, mais le candidat empêché de les fournir pour une raison justifiée peut prouver autrement sa capacité. Trois ans d’existence ne sont pas une obligation générale.
La coquille pleine de cash est le dossier le plus délicat. L’acheteur négocie une décote, car il reprend les dettes et l’historique. Une vente fictive ou à but exclusivement fiscal peut relever de l’abus de droit. Refuse les paiements opaques ; vérifie l’acheteur et ses fonds.
Dans une cession de titres, la personne morale subsiste : même SIREN, même date de création, comptes annuels et historique de paiement. La cotation Banque de France, lorsqu’elle existe, concerne cette société ; elle peut être révisée après la vente. La banque peut aussi réexaminer ses garanties. Ni crédit, ni référencement fournisseur, ni bail ne sont automatiquement accordés au nouveau propriétaire.
Les contrats et dettes restent en principe dans la société, sous réserve des clauses contractuelles. Le repreneur ne récupère pas ton ancienneté professionnelle, tes droits au chômage ou ton éventuelle ACRE personnelle. Il doit vérifier ses propres droits. Les déficits reportables ne constituent pas non plus un bonus garanti : un changement d’activité réelle peut entraîner une cessation fiscale et la perte du report des déficits.
Cette distinction explique le prix d’une société « ancienne » : on paie éventuellement le temps gagné et un historique exploitable, pas le chiffre d’affaires d’une personne partie. Compare ce prix au coût d’une création neuve et à l’attente que l’acheteur éviterait. Demande les comptes, attestations sociales et fiscales, litiges et engagements hors bilan avant de retenir un montant.
Établis une situation comptable proche de la signature : trésorerie, impôts dus, factures à encaisser, contrats à terminer, cautions et dettes. Le compte courant d’associé est une créance distincte du prix des titres. Prévois son remboursement ou sa cession dans l’acte ; ne le laisse pas disparaître dans un prix global ambigu.
L’acheteur demandera normalement une garantie d’actif et de passif. Elle répartit le coût d’une dette ou d’un redressement lié à une période antérieure, découvert après la vente. Même une société inactive peut faire l’objet d’un contrôle fiscal ou URSSAF. Fixe un plafond, une durée, les exclusions et une procédure de réclamation avec un avocat. Un audit préalable n’efface pas le risque.
Pour une SASU, on enregistre la cession d’actions et le mouvement de titres. Pour une EURL, il faut un acte de cession des parts et une mise à jour des statuts. Le changement de dirigeant, de siège ou d’objet social, lorsqu’il a lieu, appelle ses propres formalités, parfois une annonce légale. Actualise aussi les bénéficiaires effectifs. Une simple cession d’actions de SASU ne déclenche pas à elle seule une annonce légale : Service Public distingue les opérations.
Les droits d’enregistrement sont en principe payés par l’acheteur : 0,1 % du prix des actions de SASU, avec un minimum de 25 €, ou 3 % du prix des parts d’EURL après l’abattement de 23 000 € ajusté à la fraction cédée, avec le même minimum (fiche EURL). Pour un fonds, le barème est de 0 % jusqu’à 23 000 €, 3 % de 23 001 à 200 000 €, puis 5 % au-delà, sous réserve du minimum légal (fiche officielle). Un expert-comptable peut établir les comptes et aider à chiffrer l’opération ; confie la rédaction des garanties à un avocat habitué aux cessions.
Prenons une SASU à l’IS avec 60 000 € de trésorerie, aucun passif, un capital apporté de 1 000 € et aucun autre actif. Les bénéfices passés ont déjà supporté l’IS. En 2026, la plus-value sur les titres et le boni distribué à une personne physique relèvent en principe du PFU de 31,4 %. Le choix du barème est global ; un abattement pour durée de détention ne concerne, sous conditions, que des titres acquis avant 2018.
| Sortie | Calcul simplifié | Somme reçue avant frais |
|---|---|---|
| Vente des titres pour 60 000 € | Plus-value : 60 000 − 1 000 = 59 000 € ; PFU : 18 526 € | 41 474 € |
| Liquidation et restitution des 60 000 € | Capital remboursé : 1 000 € ; boni : 59 000 € ; PFU : 18 526 € | 41 474 € |
| Vente du fonds | Aucun fonds cessible n’est établi dans cette hypothèse | Pas de prix de vente à comparer |
Si un portefeuille se vendait séparément 20 000 € avec une valeur comptable nulle, la société encaisserait ce prix et paierait, dans l’hypothèse du taux normal d’IS de 25 %, 5 000 € d’IS sur la plus-value. Les 15 000 € restants demeureraient dans la société, avec les 60 000 € initiaux ; une distribution ou liquidation ultérieure créerait une seconde imposition personnelle. La vente du fonds ne te verse pas directement son prix. Ce calcul change avec les charges, le taux réduit éventuel, les exonérations applicables et la fiscalité de l’EURL.
Le droit de partage de 2,5 % ne s’ajoute pas ici : il vise un partage entre plusieurs associés, pas l’attribution à l’unique associé personne physique d’une SASU ou d’une EURL. En revanche, les frais de fermeture existent. L’abattement fixe de 500 000 € du dirigeant partant à la retraite reste prévu pour les cessions éligibles jusqu’au 31 décembre 2031, sous conditions strictes, notamment sur l’activité exercée : ne le présume pas pour une coquille qui ne gère plus que sa trésorerie. Il réduit l’assiette de l’impôt sur le revenu, pas celle des prélèvements sociaux (impots.gouv.fr). Pour l’apport-cession ou une vente par holding, lis le guide holding et SASU et fais chiffrer le montage avant toute opération.
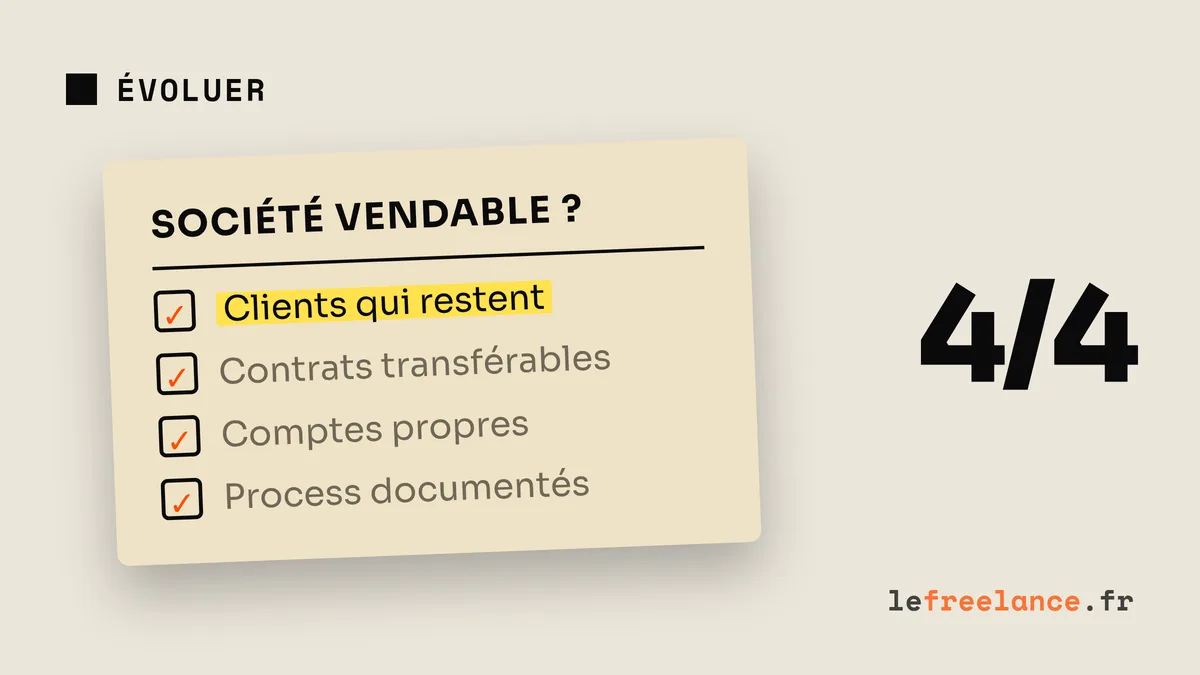
Pour vendre dans deux ou trois ans, prépare ce qui survivra à ton départ :
Sans acheteur, la mise en sommeil conserve la société deux ans au maximum, avec des obligations. Tu peux la garder pour une autre activité, la transformer en holding si un projet le justifie, ou liquider. Avant de vendre ta SASU, rassemble contrats, comptes et dettes pour chiffrer ce qui restera à l’acheteur.
Sa valeur dépend surtout des revenus qui subsisteront après ton départ ; un chiffre d'affaires passé ne suffit pas.
Oui. L'acheteur peut rechercher son antériorité, après vérification des comptes et des dettes.
Des entrepreneurs ou entreprises qui veulent un historique exploitable. Des courtiers publient aussi des annonces.
Ce n'est pas systématiquement obligatoire. Le premier chiffre l'opération ; le second sécurise l'acte et les garanties.
Compare les frais de liquidation et l'impôt sur le boni au prix net offert, frais de cession déduits.
Dans une vente de titres, elle reste dans la société et entre dans le prix négocié, après déduction des dettes.
Une micro-entreprise a un SIREN, mais celui de l'entrepreneur individuel ne se transfère pas. On peut vendre son fonds ou sa clientèle.
Oui, si l'opération est sincère, son prix justifiable et son acheteur identifié ; un montage fictif reste risqué.
13 mars 2026 · 8 min
4 juin 2026 · 7 min
2 septembre 2026 · 8 min