Taxe sur les salaires en SASU : un président freelance doit-il la payer ?
Le salaire du président peut entrer dans la taxe sur les salaires, mais une SASU de conseil n'en est pas toujours redevable. Vérifie la TVA, le chiffre d'affaires précédent et le seuil de taxe due.
Tu prépares la paie du président de ta SASU et une ligne « taxe sur les salaires » apparaît dans ton prévisionnel. Ta société est en franchise de TVA : faut-il ajouter cette taxe à chaque salaire ? La réponse dépend aussi de ce qu’elle a encaissé l’année précédente.
La taxe sur les salaires est un impôt payé par certains employeurs sur les rémunérations versées, principalement lorsque leur activité n’est pas ou peu soumise à la TVA. La rémunération du président de SASU peut entrer dans son assiette, même sans contrat de travail. Mais franchise de TVA ne signifie pas automatiquement taxe à payer.
On va suivre les vérifications dans l’ordre, avec les règles applicables en 2026. Pour les autres conséquences du choix de cette forme juridique, consulte le guide créer sa SASU et le comparatif SASU ou EURL.
1. Quel versement au président peut être taxé ?
On commence par distinguer les sommes qui quittent la société. La rémunération du mandat social est concernée : le président de SASU est assimilé salarié pour la Sécurité sociale, même s’il n’a ni contrat de travail ni droit à l’assurance chômage au titre de ce mandat. La doctrine fiscale sur l’assiette de la taxe inclut les rémunérations des dirigeants relevant de ce régime. On ne peut donc pas écarter la taxe au seul motif que le président est mandataire social.
Les dividendes versés à l’associé unique, en revanche, rémunèrent sa qualité d’actionnaire. Ils ne sont pas une rémunération du mandat et n’entrent pas dans l’assiette de la taxe sur les salaires. Si le président ne perçoit aucune rémunération et que la SASU n’emploie personne, il n’y a aucune rémunération sur laquelle calculer cette taxe. Ce point ne règle pas l’impôt et les prélèvements sur les dividendes, ni la protection sociale : ces arbitrages sont détaillés dans notre article salaire ou dividendes en SASU.
Pour la rémunération du mandat, on retient les sommes imposables mises à disposition au cours de l’année, ainsi que les avantages entrant dans l’assiette. Un salaire simplement envisagé dans un budget ne déclenche rien. Une somme payée ou portée sur un compte dont le président peut disposer est différente. Il faut partir des bulletins et des écritures de rémunération, pas d’un pourcentage appliqué au chiffre d’affaires.
2. La SASU est-elle concernée au regard de la TVA ?
La première question fiscale porte sur l’année où la rémunération est versée. Si la SASU n’est pas soumise au paiement de la TVA, elle entre dans le champ possible de la taxe sur les salaires. Si elle paie de la TVA, il faut aussi regarder l’année précédente : une société soumise à la TVA sur au moins 90 % de son chiffre d’affaires l’année précédente échappe à la taxe. En dessous, une partie de la rémunération peut être taxable, même si la situation TVA a changé depuis. La doctrine sur les activités partiellement soumises à la TVA précise ce rapport et les adaptations prévues lorsqu’une activité devient passible de TVA.
Pour une SASU de conseil dont toutes les prestations étaient soumises à la TVA l’année précédente, la réponse est rapide : une rémunération de président ne suffit pas à créer la taxe sur les salaires. À l’inverse, une facture sans TVA mérite une explication. La franchise en base, une prestation exonérée et une opération facturée à l’étranger n’ont pas nécessairement le même traitement dans le calcul. On vérifie les opérations et leur droit à déduction, plutôt que de compter les factures portant une ligne de TVA.
Lorsqu’une activité mélange des recettes soumises et non soumises à TVA, le rapport d’assujettissement compare les recettes n’ayant pas ouvert droit à déduction de TVA au total des recettes de l’année précédente. Il s’applique à la rémunération imposable pour déterminer la base de la taxe. L’affectation d’un dirigeant à plusieurs activités peut rendre ce calcul plus délicat. On garde alors le détail des recettes par activité et on demande au service des impôts des entreprises (SIE) de confirmer le traitement avant de déclarer.
3. Le chiffre d’affaires précédent exonère-t-il la SASU ?
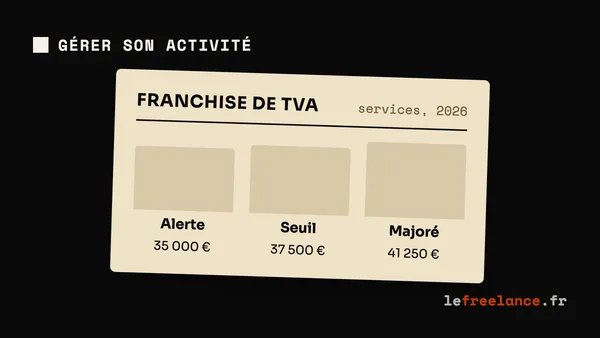
Même lorsque la TVA place la société dans le champ de la taxe, on vérifie ensuite une exonération propre à la taxe sur les salaires. Les rémunérations versées par un employeur dont le chiffre d’affaires de l’année civile précédente ne dépasse pas les limites de la franchise en base de TVA en bénéficient. Cette règle s’applique aussi à une société : elle n’est pas réservée aux micro-entrepreneurs. Pour une activité de prestations de services comme le conseil, la limite ordinaire est de 37 500 € en 2026. C’est le chiffre d’affaires de 2025 qu’on compare pour une rémunération versée en 2026, selon la fiche officielle sur la taxe sur les salaires et les seuils de franchise de TVA.
Prenons une SASU de conseil établie en métropole. Elle a réalisé 35 000 € de recettes en 2025, reste en franchise de TVA et verse 30 000 € de rémunération brute à son président en 2026. Malgré l’absence de TVA facturée et malgré ce salaire, elle est exonérée de taxe sur les salaires en 2026 : ses recettes de 2025 restent sous 37 500 €. On ne calcule pas la taxe sur les 30 000 € et on ne dépose pas de déclaration pour ce motif.
Le chiffre retenu pour cette exonération ne se limite pas aux seules ventes taxables à la TVA. La doctrine sur les employeurs exonérés inclut aussi les recettes et produits hors du champ de la TVA. Si la société reçoit d’autres revenus, on rapproche donc le compte de résultat du détail de ses recettes avant de conclure. Attention également à ne pas confondre la limite ordinaire de 37 500 € et le seuil majoré de 41 250 € : ce dernier sert à déterminer quand la franchise de TVA prend fin en cours d’année. Notre guide de la TVA en freelance détaille ces deux seuils.
4. Si aucune exonération ne s’applique, y a-t-il une taxe à payer ?
On ne passe au calcul que si la rémunération entre dans l’assiette et que les vérifications précédentes n’ont pas écarté la taxe. En métropole, le barème comporte un taux normal de 4,25 % et deux taux majorés de 8,50 % et 13,60 % selon la rémunération annuelle de chaque personne. Les bornes des tranches évoluent chaque année : il faut prendre celles de l’année du versement, et non reprendre une simulation antérieure. En cas de TVA partielle, on applique le rapport d’assujettissement à la base imposable. Les modalités figurent dans la fiche de Service Public.
Une dernière protection évite de payer un faible montant : la taxe annuelle n’est pas due si son total ne dépasse pas 1 200 €. C’est le montant calculé pour la société, pas la rémunération du président, qu’on compare à cette limite. Au-dessus de 1 200 € et jusqu’à 2 040 €, une décote peut réduire la somme à verser. Une SASU qui arrive juste au-dessus du seuil ne doit donc pas simplement payer le montant brut issu du barème. Ces limites figurent dans la doctrine fiscale sur la liquidation de la taxe.
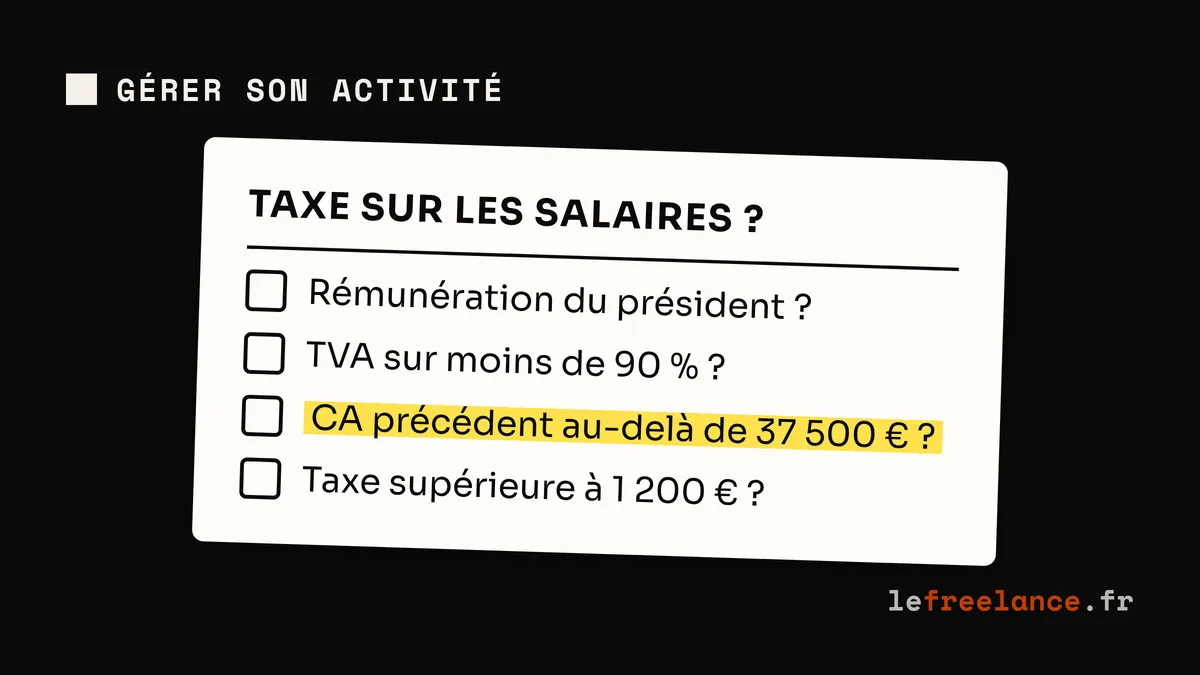
Pour trancher rapidement, on suit cet ordre :
Aucune rémunération imposable versée : aucune base de taxe.
TVA sur au moins 90 % du chiffre d’affaires précédent : pas de taxe pour une société soumise à la TVA.
Recettes précédentes sous la limite de franchise applicable : rémunération exonérée.
Taxe annuelle calculée au plus égale à 1 200 € : aucune taxe à payer ni déclaration de liquidation.
Si aucun de ces filtres ne conclut, la SASU calcule la taxe due, avec le rapport d’assujettissement et la décote lorsqu’ils s’appliquent.
5. Quand déclarer et que vérifier avant de contacter le SIE ?
Si une taxe reste due, le rythme dépend de la taxe payée l’année précédente. Sous 4 000 €, la déclaration annuelle de liquidation et de régularisation n° 2502-SD est déposée au plus tard le 15 janvier de l’année suivant le versement des rémunérations. Entre 4 000 € et 10 000 €, on dépose des relevés provisionnels n° 2501-SD par trimestre, puis une 2502-SD annuelle avant le 31 janvier. Au-dessus de 10 000 €, les relevés 2501-SD sont mensuels, suivis de la 2502-SD avant le 31 janvier. Les déclarations et paiements passent par voie électronique. Le calendrier précis figure sur la fiche officielle de déclaration.
Avant d’ouvrir un formulaire, on réunit les bulletins ou décisions de rémunération du président, le compte de résultat et le détail des recettes de l’année précédente, les factures avec et sans TVA, ainsi que les éventuelles déclarations de TVA. On note séparément dividendes et remboursements de frais pour ne pas les traiter comme un salaire. Ces pièces permettent de justifier le seuil de chiffre d’affaires et, si nécessaire, le rapport d’assujettissement.
Si la SASU a des activités mixtes, des prestations exonérées ou des opérations internationales, la réponse dépend de leur qualification fiscale. Adresse au SIE le détail des opérations et demande une confirmation écrite avant le premier dépôt de taxe sur les salaires. C’est aussi le bon réflexe lorsque la rémunération du président couvre plusieurs activités et que l’affectation à un secteur fait débat.
Décide quoi faire pour ta taxe sur les salaires en SASU
Pour décider si la taxe sur les salaires concerne ta SASU en 2026, pars des sommes versées au président. Vérifie la situation TVA de la société en 2026 et la part de chiffre d’affaires soumise à la TVA en 2025, puis compare toutes les recettes de 2025 à la limite de franchise applicable à ton activité. Si ces filtres laissent une base taxable, calcule la taxe et compare son total à 1 200 € avant d’envisager une déclaration.
En pratique, ouvre ton dernier compte de résultat et rapproche-le des déclarations de TVA et des bulletins de rémunération. Si le classement d’une recette reste incertain, envoie ces éléments au SIE pour trancher avant de remplir un formulaire 2501-SD ou 2502-SD.
FAQ
Questions fréquentes
Comment calculer la part liée à la TVA pendant l'année de création ?
+
Une entreprise nouvelle peut utiliser le rapport entre recettes non soumises à la TVA et recettes totales de sa première année. Elle commence avec ses prévisions comptables, puis régularise selon les chiffres constatés. Cette règle ne dispense pas de vérifier séparément l'exonération et le seuil annuel de 1 200 €.
Un exercice comptable décalé change-t-il l'année des recettes à regarder ?
+
Non. La taxe sur les salaires et le rapport lié à la TVA se raisonnent par années civiles. Pour une rémunération versée en 2026, il faut reconstituer les recettes de janvier à décembre 2025, même si les comptes de la SASU clôturent à une autre date.
Le barème métropolitain s'applique-t-il dans les départements d'outre-mer ?
+
Non. En 2026, le taux est de 2,95 % en Guadeloupe, en Martinique et à La Réunion, et de 2,55 % en Guyane et à Mayotte. Les majorations du barème métropolitain ne s'y appliquent pas.