Micro-entreprise sans chiffre d’affaires : faut-il déclarer zéro à l’Urssaf ?
Aucune recette ce mois-ci ? Voici comment déclarer Néant à l’Urssaf, trouver ta date limite et régulariser un oubli sans confondre déclaration et cotisations.

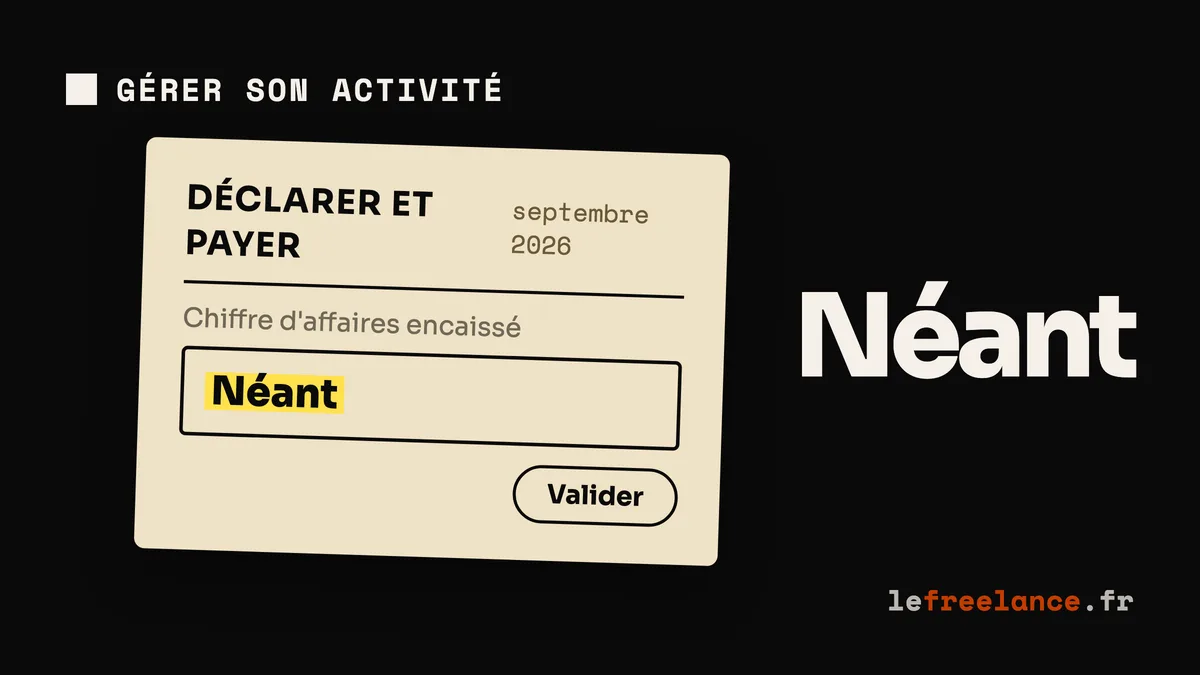
Aucune recette ce mois-ci ? Voici comment déclarer Néant à l’Urssaf, trouver ta date limite et régulariser un oubli sans confondre déclaration et cotisations.
Tu n’as rien encaissé dans ta micro-entreprise ce mois-ci, et l’échéance Urssaf approche. Oui, tu dois déclarer zéro, même si aucune cotisation sociale n’est à payer. Ignorer la déclaration peut coûter plus cher qu’une période creuse.
Quand on vient de créer son activité ou qu’un client tarde à payer, le doute est compréhensible. On va vérifier ce qui compte comme recette, trouver ta date limite, déposer une déclaration « Néant » et rattraper un éventuel oubli. La démarche prend peu de temps une fois le bon montant trouvé.
Garde ton espace Urssaf ouvert pendant la lecture : tu pourras comparer les étapes à l’échéance et aux rubriques qui y sont affichées.
Pour la déclaration Urssaf d’une micro-entreprise, on retient les sommes encaissées pendant la période, hors TVA. Une mission terminée ou une facture envoyée ne suffit pas. Si ton client règle plus tard, tu déclareras le paiement dans le mois ou le trimestre de son encaissement, même si la facture date d’avant. Service Public Entreprendre précise cette règle.
Exemple : tu factures 1 000 € hors taxes le 28 septembre 2026 et ton client paie le 10 octobre. En déclaration mensuelle, tu déclares Néant pour septembre, puis 1 000 € pour octobre, si tu n’as aucune autre recette. En déclaration trimestrielle, le montant va dans le quatrième trimestre, pas dans le troisième. Notre article sur la facture de décembre payée en janvier détaille le même principe au changement d’année.
Zéro facture et facture impayée peuvent mener à la même déclaration : « Néant ». Ce sont les encaissements qui tranchent.
Vérifie tout de même tes mouvements avant de saisir zéro. Un acompte reçu, une petite vente ou le règlement d’une ancienne facture constituent une recette. Ne retire pas tes dépenses professionnelles du montant encaissé : le régime micro ne permet pas de déclarer un chiffre d’affaires « net de charges ».
En 2022, mes premières factures étaient approximatives et je ne suivais pas mes recettes. Avant de déclarer, rapproche la date de chaque règlement de la facture correspondante. Quand le paiement arrive après la période facturée, ce réflexe évite de mettre une somme dans la mauvaise case. Un relevé et un livre des recettes à jour permettent de vérifier le montant.
En principe, la déclaration est mensuelle. Tu peux choisir le rythme trimestriel dans le mois qui suit le début d’activité. Dans les deux cas, tu déclares la période écoulée avant la fin du mois suivant. Le calendrier figure dans la fiche officielle des échéances.
| Ton rythme | Période sans encaissement | Date limite habituelle |
|---|---|---|
| Mensuel | Septembre 2026 | 31 octobre 2026 |
| Trimestriel | Juillet à septembre 2026 | 31 octobre 2026 |
Pour un trimestre civil, les dates à retenir sont le 30 avril, 31 juillet, 31 octobre et 31 janvier. Elles correspondent respectivement aux recettes de janvier à mars, d’avril à juin, de juillet à septembre et d’octobre à décembre. Consulte toujours l’échéance affichée dans ton espace : une annonce de l’Urssaf peut préciser le calendrier d’une période donnée. En 2026, par exemple, Service Public Entreprendre confirme que l’échéance du 31 octobre n’est pas reportée au 2 novembre.
La première déclaration n’arrive pas dès le premier mois. En mensuel, elle est à faire avant la fin du mois qui suit les trois premiers mois d’activité. En trimestriel, elle est à faire avant la fin du mois qui suit le trimestre civil suivant celui du démarrage. Cette première échéance regroupe les périodes écoulées depuis la création ; vérifie chacune d’elles dans le formulaire.
Exemple officiel : un démarrage le 6 mars 2026 avec déclaration mensuelle conduit à une première échéance au 31 juillet 2026. Avec une création le 12 avril 2026 et le rythme trimestriel, la première échéance tombe le 31 octobre 2026. Si toutes les périodes concernées sont à zéro, la déclaration reste obligatoire. Le délai supplémentaire est un report de la première échéance, pas une dispense.
Note la première date affichée par l’Urssaf dès l’ouverture de ton espace. Ensuite, garde un rappel récurrent adapté à ton rythme.
Connecte-toi sur autoentrepreneur.urssaf.fr avec ton compte de micro-entrepreneur. Ouvre « Déclarer et Payer », puis l’échéance mensuelle ou trimestrielle en cours. Si tu n’as encaissé aucune recette dans la période, sélectionne ou inscris « Néant » à la place du chiffre d’affaires, selon ce que le formulaire affiche. La démarche officielle décrit ce parcours.
Relis la période affichée et chaque catégorie d’activité présente dans ton formulaire. Si tu exerces deux activités, ne déclare pas toute la période à zéro parce que l’une d’elles n’a rien encaissé : reporte les recettes dans la bonne rubrique. Valide et enregistre le justificatif de déclaration. Il te servira si tu dois prouver que tu as déclaré dans les délais.
L’application mobile « AutoEntrepreneur Urssaf » peut également donner accès à la démarche. Pour une première déclaration, commence par ton espace en ligne : tu y vois plus facilement les périodes ouvertes et leur date limite. Si aucune échéance n’apparaît alors qu’elle devrait être disponible, vérifie la date de début d’activité et contacte l’Urssaf depuis la messagerie de ton compte ; ne laisse pas passer la date en supposant que l’absence de formulaire vaut dispense.
La déclaration « Néant » doit être validée. Fermer l’onglet après avoir saisi zéro ne prouve pas qu’elle a été transmise.
Un relevé bancaire seul ne remplace pas le livre des recettes, mais les deux permettent de rapprocher les paiements. Le guide Urssaf freelance explique le fonctionnement général des cotisations si tu veux replacer cette formalité dans ton calendrier d’indépendant.
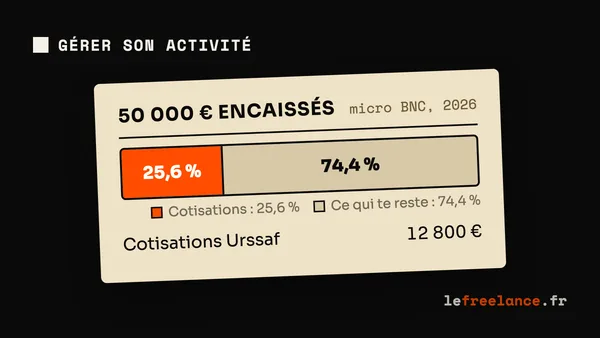
Avec 0 € de chiffre d’affaires encaissé, les cotisations sociales calculées sur ce chiffre d’affaires sont de 0 € au régime micro-social ordinaire. Si tu as choisi le versement libératoire de l’impôt sur le revenu, son calcul lié aux recettes de la période donne aussi zéro. Service Public Entreprendre confirme l’absence de cotisations sociales à payer avec zéro recette. Cela ne supprime pas l’obligation de déclarer.
En revanche, une période sans recette ne règle pas toute ta situation fiscale. Tu dois encore reporter le chiffre d’affaires annuel dans ta déclaration personnelle de revenus. La CFE suit ses propres règles : un mois à zéro ne prouve pas que l’année est exonérée. L’exonération de faible chiffre d’affaires dépend de l’année de référence, et d’autres exonérations existent. Consulte ton avis et notre guide CFE auto-entrepreneur avant d’en conclure que rien n’est dû.
Une absence de cotisations peut aussi limiter les droits constitués grâce à cette activité, notamment pour la retraite et certaines prestations en espèces. Elle ne signifie pas automatiquement que tu perds ta couverture pour les soins. Si tu comptes sur des droits sociaux précis, vérifie ta situation auprès de ta caisse. Il existe une option de cotisations minimales, mais elle change le mode de calcul et demande une démarche auprès de l’Urssaf ; elle n’est pas enclenchée par une déclaration « Néant ».
Zéro recette entraîne généralement zéro cotisation micro-sociale pour la période. Ta déclaration, ton suivi fiscal et tes autres échéances continuent.
Tu as laissé passer une déclaration à zéro ? Retourne dans « Déclarer et Payer », puis « Mes échéances à régulariser ». Dépose la déclaration manquante avec « Néant » si tu n’as réellement rien encaissé, et conserve l’accusé. Si la période n’est plus accessible, écris à l’Urssaf depuis la messagerie de ton espace en indiquant le mois ou le trimestre concerné. Un oubli se traite plus facilement quand tu le signales et gardes une trace de ta demande.
En octobre 2026, la fiche Service Public Entreprendre indique une pénalité de 60,10 € par déclaration manquante. Elle décrit aussi un calcul provisoire des cotisations sur une base forfaitaire en l’absence de déclaration, avec des majorations de 5 % pour une échéance mensuelle ou 15 % pour une échéance trimestrielle. Après régularisation, la fiche indique une pénalité de 3 % des cotisations et contributions sociales dues. Même si tes recettes réelles sont nulles, n’ignore pas une notification : déclare le montant réel et demande à l’Urssaf le recalcul de ton dossier. Vérifie ensuite ce qui reste à payer dans ton espace.
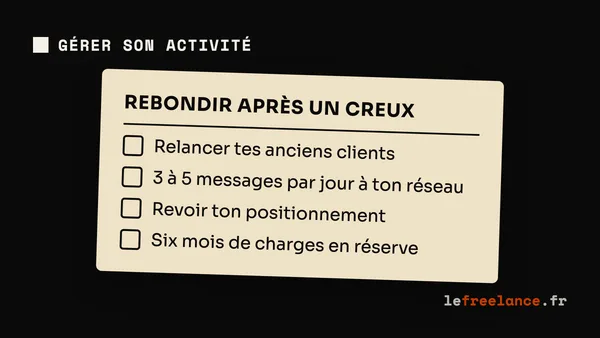
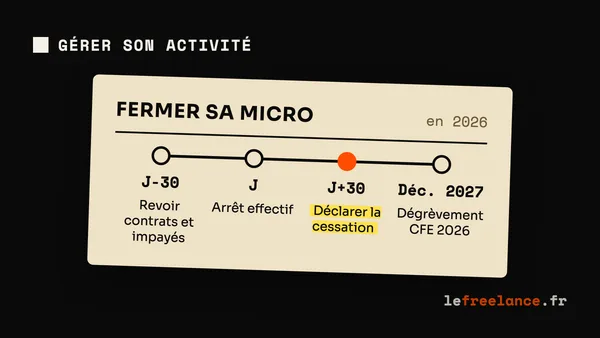
Une période creuse isolée ne justifie pas forcément de fermer la micro-entreprise. Si tu prospectes encore et attends de nouveaux encaissements, garde tes déclarations à jour et travaille ton plan de rebond pendant une période creuse. Si tu suspends réellement l’activité, consulte les règles de cessation temporaire : la mise en sommeil conserve des obligations. Si l’arrêt est durable, notre guide pour fermer une micro-entreprise détaille la radiation et les dernières déclarations.
Si ta micro-entreprise est sans chiffre d’affaires à la prochaine échéance, fais ce contrôle rapide :
14 mars 2026 · 8 min
6 mai 2026 · 7 min
7 octobre 2026 · 8 min