Micro-entreprise classée en BIC au lieu de BNC : vérifier et corriger ton activité
Ton activité de conseil ou de développement apparaît en micro-BIC ? Compare ce que tu vends avec ton dossier de création, l'Urssaf et ta déclaration fiscale avant de demander une correction.
« Prestations de services » ne veut pas forcément dire micro-BIC. Un consultant ou un développeur peut vendre des services et relever des BNC. Si ta micro-entreprise apparaît en BIC au lieu de BNC, le libellé d’une facture ou le seul code APE ne suffisent pas à trancher.
La distinction compte : pour les revenus relevant du régime micro en 2026, l’abattement fiscal est de 50 % pour une prestation de services BIC et de 34 % pour une activité libérale BNC, selon le Service Public. Les rubriques de déclaration et les cotisations sociales peuvent aussi différer. Tu vas donc vérifier ce que tu exerces, retrouver l’origine de l’écart, puis demander la bonne correction.
Étape 1 : pars de ce que tu vends pour distinguer BIC et BNC
Les BIC désignent les bénéfices d’une activité commerciale, industrielle ou artisanale. Les BNC concernent notamment les activités libérales, souvent fondées sur une prestation intellectuelle ou technique. Les deux catégories peuvent comprendre des « services » : ce mot, seul, ne classe pas ton activité.
Un développeur qui conçoit une application sur mesure pour un client, ou un consultant qui facture un diagnostic et des recommandations, fournit en principe une prestation intellectuelle pouvant relever des BNC. Le Service Public cite les métiers du numérique et du conseil parmi les activités libérales possibles. À l’inverse, la réparation de matériel informatique est une prestation artisanale généralement rattachée aux BIC. Une activité qui mêle conseil et vente de matériel demande d’examiner séparément chaque composante. Le Service Public décrit le traitement des activités cumulées : chaque catégorie de chiffre d’affaires suit ses propres règles.
Regarde les contrats, devis et factures réellement exécutés. Qu’as-tu livré ? Du temps de conseil et un livrable conçu pour le client, une réparation matérielle, ou un produit vendu de façon répétée ? Si ton offre a évolué depuis la création, distingue la description d’origine de l’activité actuelle. Un nom de métier comme « développeur » peut couvrir des opérations différentes ; précise les tâches et ce que paie le client.
Ne choisis pas BNC simplement parce que l’activité paraît « intellectuelle ». Certaines opérations et situations particulières ont une qualification fiscale propre. Si tes prestations restent difficiles à classer, expose-les au service des impôts des entreprises avec des pièces concrètes. L’administration propose aussi un rescrit sur la catégorie BIC ou BNC pour obtenir une position formelle sur une situation précisément décrite, en amont de la déclaration concernée.
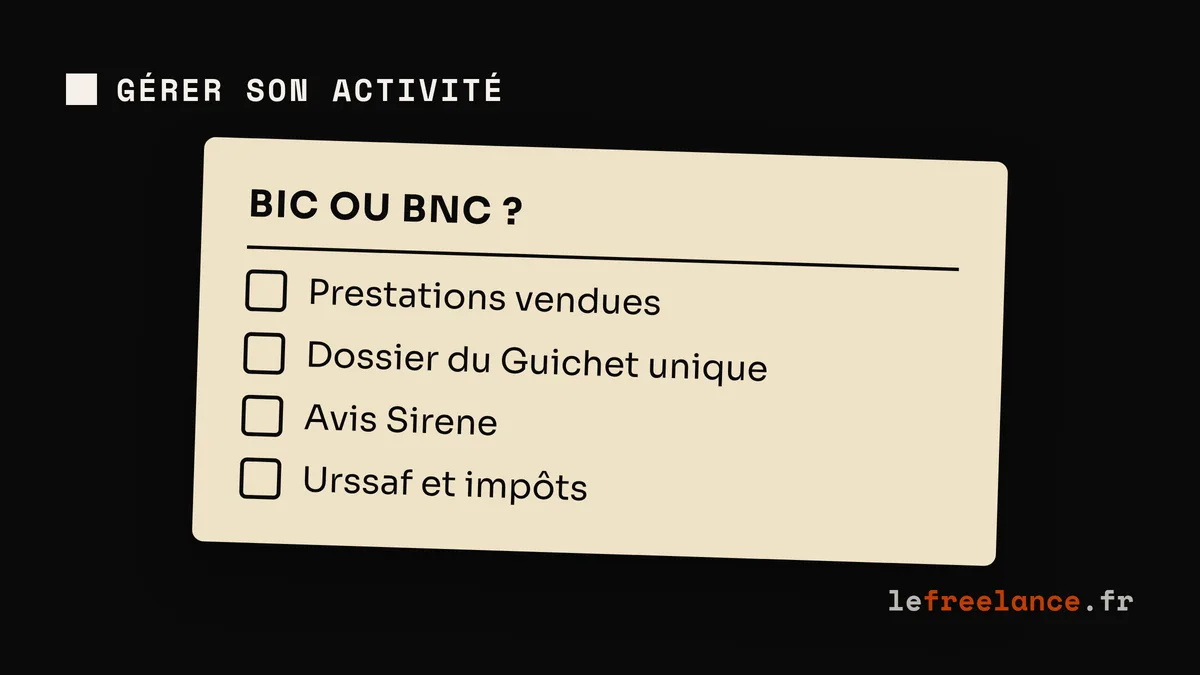
Étape 2 : compare le dossier du Guichet unique, Sirene, l’Urssaf et les impôts
Commence par télécharger la synthèse définitive de ta formalité dans ton espace du Guichet unique. Relis la description littérale de l’activité, sa catégorisation et l’activité désignée comme principale. Cette pièce montre ce que tu as déclaré lors de la création ou de la dernière modification. Si tu as plusieurs activités, vérifie qu’elles figurent toutes au dossier et ne te fie pas à un seul intitulé général.
Consulte ensuite ton avis de situation au répertoire Sirene. Tu y trouveras le code APE attribué par l’Insee à l’activité principale. Cet avis n’énumère pas toutes les activités secondaires. L’Insee précise que le code APE est attribué à des fins statistiques : il constitue un indice, pas une preuve de ta catégorie fiscale ou de ton régime social. Un APE surprenant appelle une comparaison avec la formalité, pas une conclusion immédiate sur le BIC ou le BNC.
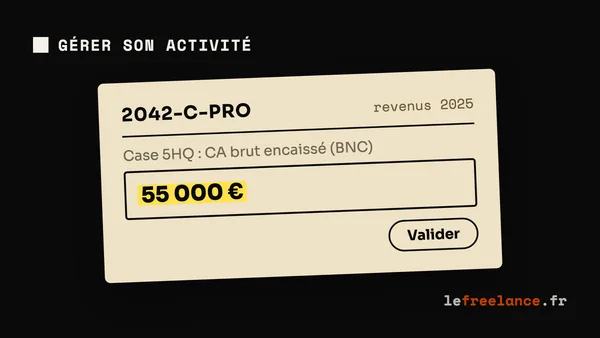
Dans ton espace autoentrepreneur.urssaf.fr, relève la nature d’activité affichée, les rubriques utilisées pour déclarer ton chiffre d’affaires et tes attestations ou récapitulatifs de cotisations. Puis ouvre ta dernière déclaration de revenus et son annexe 2042-C-PRO dans ton espace Finances publiques : note si tes recettes ont été inscrites en micro-BIC ou en micro-BNC. Si tu as opté pour le versement libératoire, vérifie aussi la rubrique correspondante, sans supposer qu’elle dispense de la déclaration annuelle.
Mets ces éléments côte à côte :
Trace
Ce qu’elle permet de vérifier
Contrats et factures
Nature des prestations et recettes concernées
Synthèse du Guichet unique
Activité déclarée et description transmise aux organismes
Avis Sirene
Code APE de l’activité principale uniquement
Espace Urssaf et 2042-C-PRO
Catégorie utilisée pour les déclarations sociales et fiscales
Le signal le plus fort est une discordance entre tes prestations, la formalité et les catégories dans lesquelles tu déclares. Un code APE isolé ne prouve pas que tes déclarations sont fausses.
Étape 3 : adresse la correction à l’organisme compétent
Si la description ou la catégorie saisie au Guichet unique ne correspond pas à l’activité exercée, passe par une formalité de modification pour corriger l’activité déclarée. L’INPI détaille la démarche de modification d’une entreprise individuelle. Décris les prestations avec des mots précis, indique les activités distinctes et vérifie la synthèse avant signature. Garde les devis ou factures qui montrent la nature des opérations. Si la formalité est déjà signée mais encore en cours d’examen, l’INPI demande de contacter d’abord l’autorité chargée de la validation, indiquée dans le tableau de bord.
Si la formalité décrit correctement ton activité, mais que le code APE attribué paraît inadapté, demande sa révision à l’Insee. Son formulaire prévoit un tableau d’activité et, selon la situation, les pièces de la formalité. Une modification de l’activité elle-même passe en revanche par le Guichet unique. Ces deux démarches n’ont pas le même objet : l’Insee détaille les cas de révision de l’APE.
Si c’est la catégorie fiscale qui paraît fausse malgré une description correcte, contacte ton service des impôts des entreprises via la messagerie de l’espace professionnel. Présente ce que tu vends, depuis quand, et joins la synthèse, quelques devis ou factures représentatifs et les déclarations concernées. Demande une confirmation écrite de la catégorie à utiliser. En cas d’incertitude persistante avant une échéance fiscale, examine la possibilité d’un rescrit catégoriel.
Pour une rubrique de chiffre d’affaires ou un taux social incohérent, interroge aussi l’Urssaf depuis la messagerie de ton compte auto-entrepreneur. Indique les périodes et montants concernés. La modification au Guichet unique ne vaut pas, à elle seule, validation de toutes les déclarations déjà faites auprès des autres organismes.
Étape 4 : reprends les déclarations déjà déposées, période par période
Une erreur de classement peut avoir été répétée sur plusieurs déclarations mensuelles ou trimestrielles et sur une déclaration annuelle. Reconstitue d’abord un tableau par période : recettes encaissées, type de prestation, rubrique Urssaf utilisée, catégorie de la 2042-C-PRO, montants payés et justificatifs. Sépare les recettes de nature différente si tu cumules plusieurs activités. Notre guide sur l’ajout d’une activité secondaire détaille ce suivi en activité mixte.
Pour l’Urssaf, signale les périodes et les rubriques potentiellement erronées dans la messagerie de ton compte. Demande quelle procédure de rectification appliquer et quel effet elle aura sur les cotisations déjà réglées. Ne reporte pas simplement l’écart sur la prochaine déclaration sans instruction de l’organisme : les montants de deux périodes distinctes doivent rester traçables.
Pour l’impôt sur le revenu, vérifie si la déclaration concernée est encore modifiable dans ton espace Finances publiques. Pendant l’ouverture du service de correction, les revenus et les déclarations annexes peuvent généralement être rectifiés en ligne. Après sa fermeture, demande la correction à ton service des impôts des particuliers par la messagerie sécurisée ; si tu as déclaré sur papier, la marche à suivre dépend du moment où tu constates l’erreur. La correction peut nécessiter un nouvel avis et un recalcul de l’impôt : elle n’est pas automatique parce que ton dossier d’activité a changé. L’administration détaille ces démarches selon le mode de déclaration et la période.
N’utilise pas la déclaration sociale et fiscale unifiée des indépendants pour régulariser ton chiffre d’affaires de micro-entrepreneur : ce dispositif ne concerne pas les micro-entrepreneurs. Si tu as aussi des revenus d’une autre structure, notre guide de la déclaration de revenus freelance t’aide à séparer les cases. Attends la réponse des organismes sur les périodes concernées avant de considérer le dossier clos.
Étape 5 : sécurise la prochaine déclaration
Une fois la qualification confirmée, conserve les réponses des impôts et de l’Urssaf, la synthèse du Guichet unique et le détail de tes recettes. Vérifie que la nouvelle catégorie apparaît dans tes espaces déclaratifs. Si elle manque, signale l’écart avant la prochaine échéance.
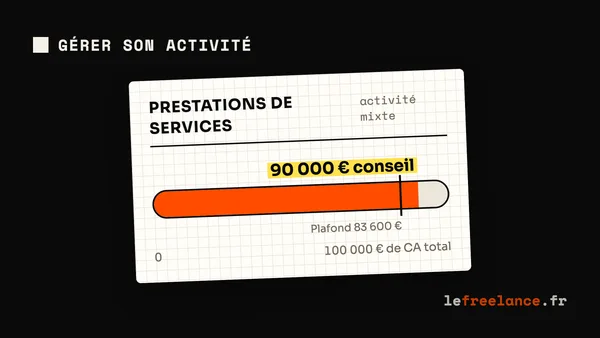
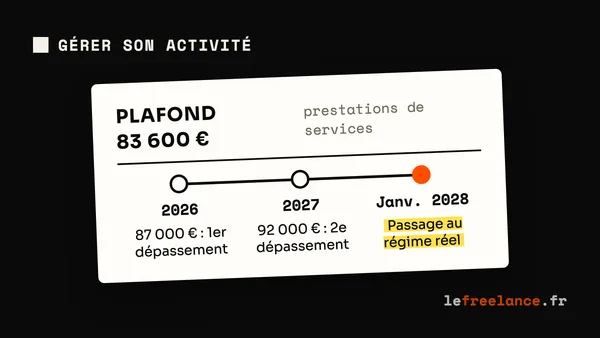
Pour la suite, rapproche chaque facture de l’activité qu’elle rémunère. Un changement d’offre peut conduire à une activité mixte : le code APE restera unique, alors que les recettes pourront relever de catégories distinctes. Les seuils de la micro-entreprise sont une autre vérification, à faire sur les montants de ton activité, sans les confondre avec la question BIC ou BNC.
Ta prochaine action est simple : ouvre ta synthèse du Guichet unique et une facture représentative, puis compare-les avec ta dernière déclaration Urssaf et ta 2042-C-PRO. Si l’activité est mal décrite, corrige la formalité. Si la description est juste mais que la catégorie fiscale ou sociale diverge, demande une réponse écrite aux impôts ou à l’Urssaf avant de réutiliser la même case. C’est ainsi que tu peux corriger une micro-entreprise classée en BIC au lieu de BNC sans faire du code APE un verdict fiscal.
FAQ
Questions fréquentes
Puis-je avoir des recettes BIC et BNC dans une seule micro-entreprise ?
+
Oui, si tu exerces plusieurs activités distinctes. Déclare chaque activité au Guichet unique et ventile les recettes après vérification de leur catégorie.
Passer de BIC à BNC change-t-il mon numéro Siren ?
+
Une modification d’activité ne crée pas une nouvelle entreprise individuelle. Ton numéro Siren reste le même ; vérifie les autres informations sur la synthèse de la formalité.
Faut-il attendre un nouveau code APE avant de demander une correction fiscale ?
+
Non. Ce code statistique ne tranche pas la catégorie des revenus. Transmets aux impôts la description de tes prestations et tes justificatifs.