Déclaration sociale et fiscale unifiée : que vérifier en EURL ou EI au réel ?
Le volet social de ta déclaration de revenus alimente le calcul de tes cotisations. Repère-le, vérifie les montants transmis à l'Urssaf et corrige une erreur.

Le volet social de ta déclaration de revenus alimente le calcul de tes cotisations. Repère-le, vérifie les montants transmis à l'Urssaf et corrige une erreur.
Tu termines ta déclaration de revenus sur impots.gouv.fr. Le résultat fiscal est renseigné, mais un autre écran te demande des informations pour l’Urssaf. Cette déclaration sociale et fiscale unifiée mérite une vérification à part : les montants qui servent à l’impôt et ceux qui servent aux cotisations ne sont plus nécessairement les mêmes.
Pour un freelance en EURL avec gérant travailleur non salarié (TNS), ou en entreprise individuelle (EI) au réel, l’enjeu est de transmettre le bon revenu brut social ou la bonne rémunération brute, selon le régime fiscal. On va suivre le parcours de la déclaration personnelle, puis rapprocher ce montant de la comptabilité et de l’échéancier Urssaf. Les autres obligations fiscales de l’entreprise restent hors de ce contrôle.
La démarche concerne les travailleurs indépendants affiliés au régime des indépendants : notamment le gérant associé unique d’EURL relevant du statut TNS et l’entrepreneur individuel au réel, qu’il déclare des BIC ou des BNC. Elle passe par la déclaration personnelle annuelle de revenus, même si un comptable a déjà déposé la liasse professionnelle. L’obligation demeure si le revenu est nul ou si tu n’es pas imposable, comme le rappelle l’Urssaf dans sa présentation de la déclaration.
Le régime fiscal précise ensuite le montant à contrôler. Une EI à l’impôt sur le revenu (IR) part du revenu brut social établi dans sa liasse. Une EURL à l’IR part du revenu brut social de la société, puis le parcours calcule la part du gérant en tenant compte de ses parts et avantages personnels. En EURL ou en EI à l’impôt sur les sociétés (IS), on déclare dans le volet social la rémunération brute du travailleur indépendant, y compris ses avantages personnels et les cotisations prises en charge par l’entreprise. Ces parcours figurent séparément dans le guide officiel de la déclaration des revenus 2025.
Deux profils empruntent une autre voie. Le micro-entrepreneur continue de déclarer son chiffre d’affaires à l’Urssaf chaque mois ou trimestre ; sa déclaration fiscale annuelle ne remplace pas cette formalité. Si tu es concerné, consulte notre guide pour changer la périodicité des déclarations Urssaf. Le président de SASU, assimilé salarié, voit ses rémunérations déclarées par la société via la paie. Il ne remplit pas ce volet comme un gérant TNS.
Ouvre la déclaration de revenus dans ton espace particulier sur impots.gouv.fr. Si l’administration t’a identifié comme indépendant, le volet social est proposé dans le parcours, après les rubriques fiscales. À l’étape « Revenus et charges », vérifie que la rubrique correspondant au régime général des indépendants, ou « Déclaration de revenus des indépendants », est sélectionnée. Si elle ne l’est pas, coche-la pour faire apparaître le volet. Les libellés précis peuvent évoluer : le parcours officiel et le guide de la campagne sont tes repères.
Prépare d’abord la liasse professionnelle de l’année déclarée et le détail qui permet de retrouver le revenu brut social. Pour une EI à l’IR, vérifie le montant proposé à partir de cette liasse, même s’il est prérempli. Pour une EURL à l’IR, prends aussi la répartition des parts et les rémunérations ou avantages personnels nécessaires au bulletin du gérant. En EURL ou en EI à l’IS, rassemble le relevé de rémunération, les cotisations payées par l’entreprise pour toi et les éventuels avantages en nature : le revenu brut social ne figure pas dans la liasse de l’entreprise à l’IS. Si tu as perçu des dividendes, vérifie la part susceptible d’entrer dans l’assiette sociale avec ton comptable ; le montant fiscal des dividendes ne se recopie pas mécaniquement.
Garde sous les yeux ton dernier appel ou échéancier de cotisations Urssaf. Il te servira après la transmission, pas à remplir le revenu à partir d’une estimation. À l’IR, demande à ton comptable le calcul du revenu brut social si la liasse reçue n’affiche pas ce montant. Le guide officiel signale cette difficulté pour certaines liasses établies au début de la campagne 2026.
Enfin, relis l’identité du déclarant et l’année des revenus. Dans un foyer à deux déclarants ou avec plusieurs activités, un montant placé sur la mauvaise personne peut fausser la transmission. Si un professionnel dépose la déclaration personnelle pour toi, demande-lui une copie qui montre aussi le volet social : la seule liasse professionnelle ne suffit pas à contrôler ce qui a été envoyé.
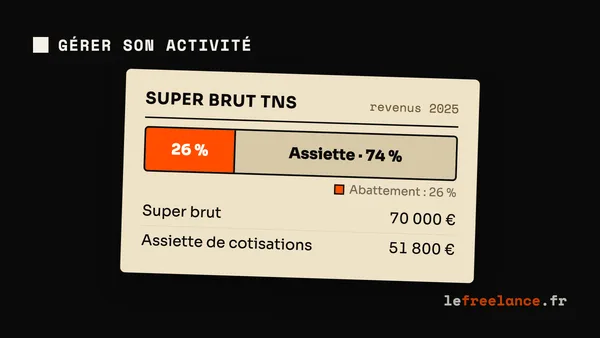
Depuis la déclaration des revenus 2025 effectuée en 2026, le revenu fiscal n’est plus la base sociale reprise telle quelle. La réforme a introduit le revenu brut social, avant déduction des cotisations personnelles ; l’Urssaf lui applique ensuite un abattement forfaitaire de 26 %, sous les limites prévues par les textes. Tu ne calcules pas cet abattement dans le formulaire. La DGFiP explique la nouvelle assiette ; notre article sur le super brut TNS détaille son effet sur les cotisations.
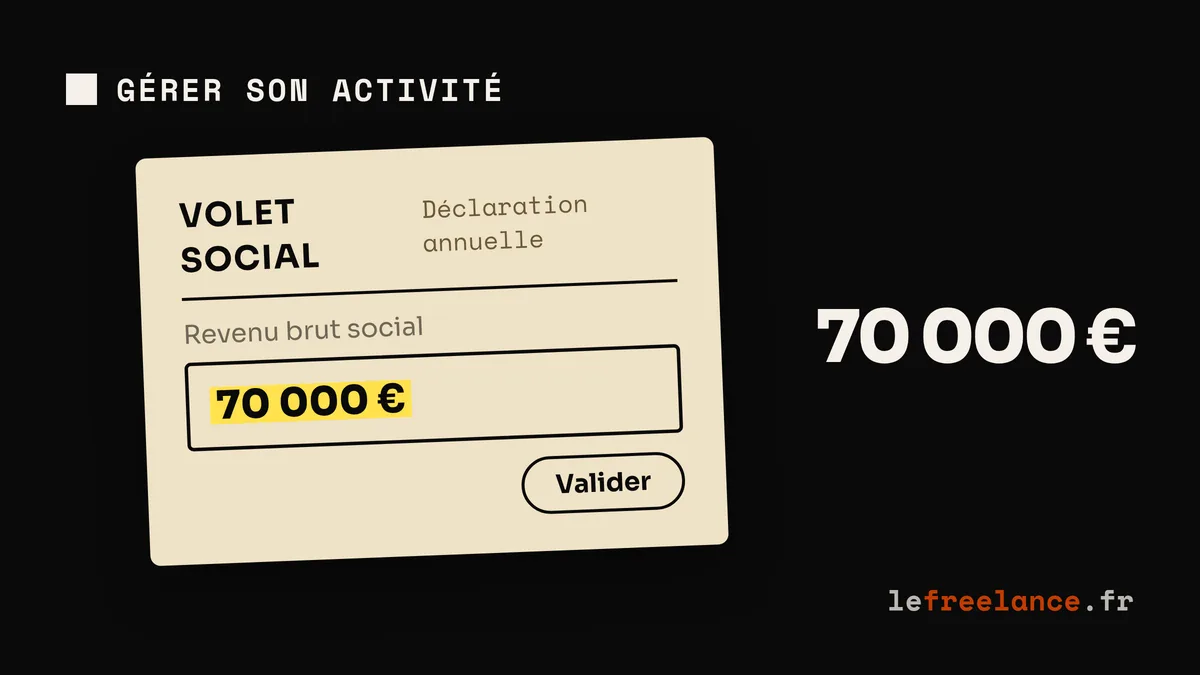
Voici un exemple fictif de contrôle, pour une EI à l’IR sans autre revenu professionnel ni élément particulier à réintégrer. La liasse indique un revenu brut social de 70 000 €. Le montant fiscal après déduction des cotisations personnelles est de 50 000 €. Dans le volet social, on cherche les 70 000 €, pas les 50 000 €. Sur cet exemple simple, l’abattement de 26 % représente 18 200 € et conduit à une base de 51 800 € avant le calcul des cotisations par l’Urssaf. L’écart entre 50 000 € et 70 000 € n’est donc pas, à lui seul, une erreur.
Le contrôle utile tient dans trois rapprochements :
| Document | Question à poser |
|---|---|
| Liasse ou calcul du comptable | Le revenu brut social a-t-il été établi pour la bonne activité et la bonne année ? |
| Déclaration personnelle | Le volet social reprend-il ce montant, ou la rémunération brute de l’indépendant à l’IS, avec les ajustements propres au cas ? |
| Notification Urssaf après traitement | La régularisation et les nouvelles cotisations provisionnelles correspondent-elles aux données transmises ? |
Après validation, la DGFiP transmet les données utiles à l’Urssaf, qui régularise les cotisations de l’année déclarée et ajuste les appels provisionnels. Ne compare donc pas seulement le montant à payer de l’ancien et du nouvel échéancier : il peut intégrer des versements déjà effectués et un recalcul pour l’année en cours. Cherche plutôt la période régularisée, le revenu retenu et le détail des appels. Un changement d’acomptes fiscaux relève, lui, du prélèvement à la source et ne prouve rien sur la base Urssaf.
Avant de signer, reviens à l’étape « Revenus et charges » et vérifie la sélection du régime des indépendants. Si le volet reste absent malgré une activité TNS concernée, consulte le guide de la campagne et contacte l’assistance de la déclaration ou l’Urssaf en indiquant ton statut. Ne valide pas en supposant que la liasse ou une ancienne déclaration sociale comblera automatiquement ce manque. Si tu ne peux pas déclarer en ligne, l’Urssaf indique qu’il faut déposer la déclaration fiscale selon la procédure prévue et la contacter pour une déclaration sociale spécifique.
Après validation, tu peux encore corriger. Pendant l’ouverture de la déclaration en ligne, reprends ton formulaire, rectifie les données sociales et signe à nouveau. Quand le service de correction en ligne prend le relais, utilise « Accédez à la correction en ligne » dans ton espace particulier. La DGFiP précise que les éléments de la déclaration sociale des indépendants sont modifiables et que les corrections sont transmises à l’Urssaf. Vérifie toujours les dates d’ouverture du service pour la campagne concernée ; elles changent d’une année à l’autre.
Une fois le service fermé, utilise la messagerie sécurisée des finances publiques pour demander la correction et joins le calcul ou la liasse qui justifie le montant. La procédure officielle de rectification décrit ce recours. Si un nouvel échéancier Urssaf est déjà arrivé, signale également l’écart à l’Urssaf depuis ton espace et conserve les réponses. La correction fiscale et sociale peut modifier les appels de cotisations : contrôle le nouvel échéancier après traitement, sans considérer le premier comme définitif.
Pour ta prochaine déclaration sociale et fiscale unifiée, ouvre la liasse et la déclaration personnelle côte à côte. Identifie d’abord ton parcours, EI ou EURL à l’IR, ou bien EI ou EURL à l’IS. Ensuite, vérifie la présence du volet social et le revenu brut social ou la rémunération brute qui y figure. Garde la confirmation de dépôt et compare les données avec la notification Urssaf reçue après traitement.
Si les montants ne se rejoignent pas, demande le calcul à ton comptable avant de modifier une case. Tu pourras ainsi expliquer l’écart avec une pièce précise, puis corriger la déclaration et vérifier le nouvel échéancier.
13 avril 2026 · 8 min
4 août 2026 · 8 min
23 avril 2026 · 7 min