Déclaration Urssaf mensuelle ou trimestrielle : comment changer de rythme ?
Tu déclares ton chiffre d’affaires chaque mois ou chaque trimestre et veux changer de rythme ? Repère la date de demande, la démarche Urssaf et les déclarations de transition.
Tu ouvres ton espace Urssaf : le troisième trimestre est à déclarer, mais tu préférerais désormais régler tes cotisations chaque mois. Changer la périodicité de ta déclaration Urssaf est possible en micro-entreprise. Il faut adresser une demande à l’Urssaf et attendre la nouvelle année civile pour appliquer le rythme retenu.
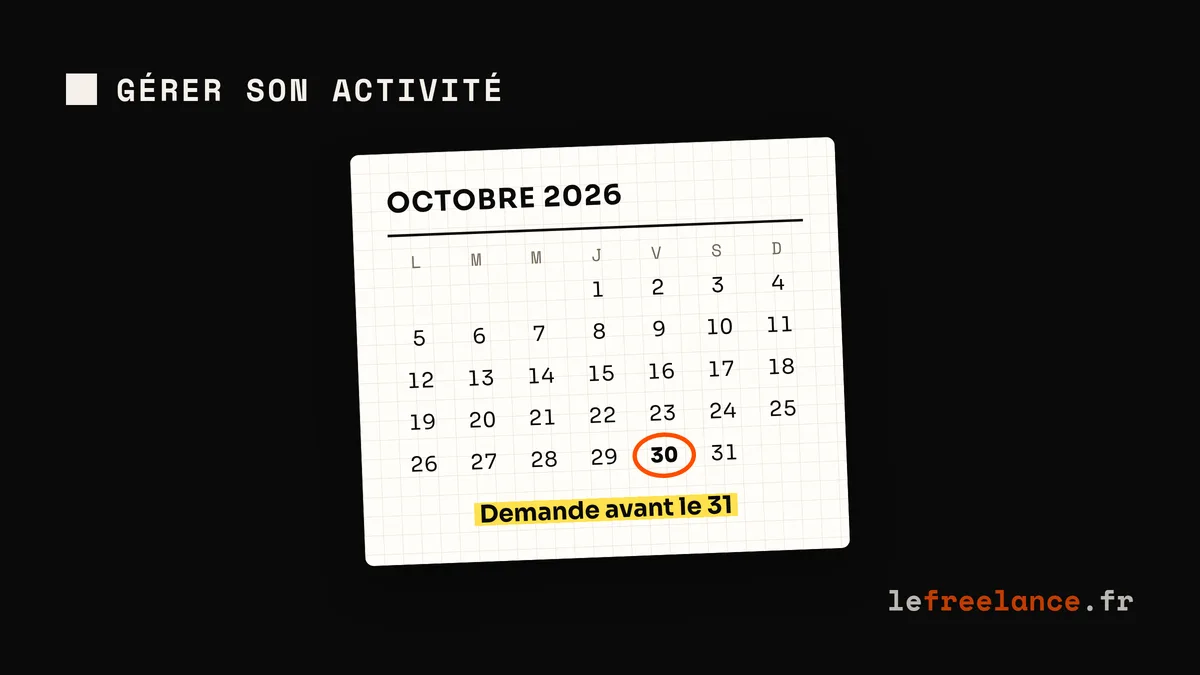
En octobre 2026, la date limite publiée par Service Public et celle qui ressort du Code de la sécurité sociale ne coïncident pas. Pour préparer 2027 sans dépendre de cette divergence, transmets ta demande avant le 31 octobre 2026 et conserve sa preuve d’envoi. Voici le parcours et les déclarations à maintenir entre-temps.
Que changes-tu en passant au mensuel ou au trimestriel ?
La déclaration du chiffre d’affaires est mensuelle par défaut. Le trimestre est une option demandée à l’Urssaf. En rythme mensuel, tu déclares les recettes encaissées pendant un mois avant la fin du mois suivant. En trimestriel, tu regroupes trois mois civils : janvier à mars, avril à juin, juillet à septembre, puis octobre à décembre. La fiche officielle des échéances donne les quatre dates trimestrielles : 30 avril, 31 juillet, 31 octobre et 31 janvier.
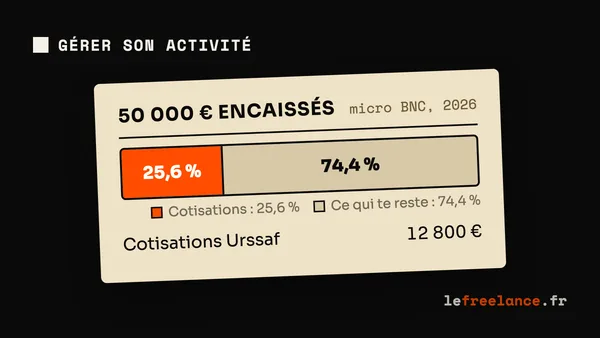
La périodicité concerne à la fois la déclaration Urssaf et le paiement des cotisations correspondantes. Le montant dû reste calculé sur les recettes déclarées et les taux applicables à ton activité. Passer au trimestre ne réduit donc pas les cotisations : tu les paies moins souvent, sur une période plus longue. Le guide Urssaf pour les freelances détaille le calcul et les autres obligations sociales.
Ne confonds pas cette option avec ta TVA. Une entreprise qui facture la TVA suit ses propres échéances fiscales sur impots.gouv.fr ; modifier le rythme Urssaf ne les décale pas. Même chose pour la déclaration annuelle de revenus : elle reste à faire auprès des impôts. Si tu as choisi le versement libératoire, l’impôt lié aux recettes est calculé avec la déclaration Urssaf, mais cela ne supprime pas la déclaration annuelle.
Au démarrage, tu peux demander l’option trimestrielle dans le mois qui suit le début de l’activité. Si tu exerces déjà, le choix vaut pour l’année civile et l’option trimestrielle se reconduit tant que tu ne demandes pas sa modification. Vérifie donc le rythme affiché dans ton compte avant de planifier tes prochaines échéances.
Quand demander le changement de périodicité Urssaf pour 2027 ?
Le changement concerne une année civile entière : une demande préparée en 2026 vise un rythme applicable à partir du 1er janvier 2027, après sa prise en compte par l’Urssaf. Tu ne transformes pas une déclaration trimestrielle déjà ouverte en trois déclarations mensuelles. Le même principe vaut dans l’autre sens.
La date demande une lecture attentive. Service Public indique une demande avant le 31 octobre 2026 pour modifier la périodicité en 2027. Mais, pour un passage du trimestriel au mensuel, l’article R. 613-7 du Code de la sécurité sociale permet de demander la modification au plus tard à l’occasion de la déclaration du quatrième trimestre 2026. Celle-ci a lieu début 2027. Les deux formulations officielles ne donnent donc pas le même délai pour ce passage au mensuel.
Si tu lis cet article en octobre 2026, envoie ta demande avant le 31 octobre. C’est la démarche la plus prudente au regard de la fiche administrative. Si cette date est passée et que tu déclares actuellement au trimestre, ne conclus pas que le passage au mensuel est impossible : le texte réglementaire prévoit un délai plus long pour modifier cette option. Dans les deux sens, écris à l’Urssaf depuis ton espace, cite l’année souhaitée et demande une confirmation écrite de la date d’effet. Évite de modifier tes déclarations sur la seule base d’une demande envoyée.
La date du 31 octobre 2026 sert aussi à déclarer le chiffre d’affaires de septembre ou du troisième trimestre 2026. Service Public précise que cette échéance déclarative ne sera exceptionnellement pas reportée au lundi 2 novembre. Une demande de changement de rythme et une déclaration de chiffre d’affaires sont deux démarches distinctes : fais les deux si elles te concernent.
Où envoyer la demande et comment contrôler le résultat ?
Connecte-toi à ton compte sur autoentrepreneur.urssaf.fr. Dans la messagerie, crée un nouveau message et choisis le motif « La modification de la périodicité de vos déclarations et paiements ». C’est l’intitulé donné par l’Urssaf dans son parcours d’accompagnement des auto-entrepreneurs. Les noms des menus peuvent évoluer : si tu ne vois pas immédiatement ce motif, cherche dans la messagerie de ton espace connecté, puis demande à l’Urssaf de t’orienter.
Ton message doit préciser ton rythme actuel, le rythme demandé et l’année visée. Par exemple : « Je déclare actuellement mon chiffre d’affaires chaque trimestre. Je souhaite passer à une déclaration et un paiement mensuels pour l’année 2027. Merci de me confirmer la prise en compte de cette demande et sa date d’effet. » Adapte les deux rythmes si tu demandes le passage au trimestre. Un message suffit ; ne cherche pas un formulaire de déclaration de chiffre d’affaires pour exprimer ce choix.
Après l’envoi, conserve la copie du message, sa date et la réponse de l’Urssaf. Une fois la modification annoncée, ouvre « Déclarer et Payer » et regarde les périodes proposées pour 2027. Si tu passes au mensuel, l’espace doit te proposer janvier 2027 comme première période de la nouvelle année ; si tu passes au trimestriel, ce sera le premier trimestre. La période affichée est un contrôle pratique, pas un substitut à la confirmation de ta demande.
Tu constates un décalage entre la réponse reçue et les échéances visibles ? Réponds dans le même fil en indiquant les périodes affichées et demande quelle déclaration déposer. Garde ta trace écrite et continue à respecter les échéances ouvertes jusqu’à clarification. Changer une préférence dans un outil de facturation ne change pas la périodicité de ton dossier Urssaf.
Quel rythme convient à des recettes irrégulières ?
Le bon choix dépend surtout de ta manière de réserver l’argent des cotisations. Voici un exemple fictif : tu encaisses 6 000 € en janvier 2027, puis 0 € en février et en mars. En mensuel, tu déclares janvier à l’échéance affichée fin février ou début mars, puis tu paies les cotisations calculées sur 6 000 €. Tu déclares ensuite zéro pour février et mars. En trimestriel, tu déclares les 6 000 € du premier trimestre avant fin avril et paies les cotisations correspondantes à cette échéance.
Rythme
Déclarations sur janvier-mars
Effet sur la trésorerie
Mensuel
6 000 €, puis 0 €, puis 0 €
Le paiement lié à janvier arrive plus tôt ; la somme à réserver quitte vite ton compte.
Trimestriel
6 000 € pour le trimestre
Le paiement arrive plus tard ; tu dois garder la part destinée à l’Urssaf disponible jusque-là.
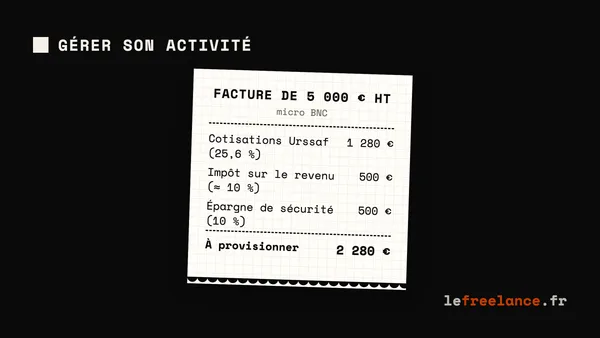
Le total des recettes déclarées est identique : 6 000 €. À taux inchangés et à situation comparable, la périodicité déplace le paiement, elle n’en efface aucune part. L’argent disponible après un gros encaissement n’est donc pas entièrement libre d’emploi. Notre méthode pour gérer ta trésorerie en freelance aide à isoler les sommes réservées aux échéances.
Le mensuel donne douze rendez-vous par an et rapproche chaque paiement des recettes qui l’ont créé. Le trimestriel ramène les démarches à quatre échéances, mais peut concentrer la sortie de trésorerie après plusieurs encaissements. Si tes clients paient de façon très variable, demande-toi quel suivi tu tiendras réellement : un point chaque mois ou une réserve que tu ne touches pas pendant trois mois ? C’est ce choix d’organisation qui doit guider ta demande.
Que déclarer pendant la transition entre 2026 et 2027 ?
Continue au rythme actuellement enregistré jusqu’à la fin de 2026. Si tu es trimestriel et demandes le mensuel pour 2027, déclare les recettes encaissées d’octobre à décembre 2026 au titre du quatrième trimestre 2026, à l’échéance affichée pour cette période début 2027. Ensuite, déclare janvier 2027 dans la première déclaration mensuelle, puis février dans la suivante. Un encaissement de décembre 2026 ne doit pas réapparaître dans janvier 2027.
Dans l’autre sens, si l’Urssaf accepte ton passage du mensuel au trimestriel pour 2027, termine par la déclaration de décembre 2026 à l’échéance affichée pour cette période début 2027. Les recettes encaissées entre janvier et mars 2027 alimentent alors la déclaration du premier trimestre 2027, normalement à échéance fin avril. La date à laquelle tu envoies la déclaration ne change pas la période à laquelle appartient une recette : c’est sa date d’encaissement qui compte.
Si tu ne reçois rien pendant une période, la déclaration reste obligatoire. Tu indiques « Néant » ou zéro selon le formulaire, puis tu valides l’envoi. Le guide micro-entreprise sans chiffre d’affaires explique comment vérifier ce montant et rattraper un oubli. La même règle s’applique pendant la transition : aucune recette ne dispense de déclarer.
Pour éviter un trou ou un doublon, note la dernière période déclarée sous l’ancien rythme, puis la première période ouverte sous le nouveau. Compare leur frontière avec ton relevé d’encaissements. Si les périodes se chevauchent ou laissent un mois absent, contacte l’Urssaf avant de valider un montant au mauvais endroit.
Passe au nouveau rythme avec une trace écrite
Pour changer la périodicité Urssaf en micro-entreprise, commence par lire le rythme actuel dans ton espace. Envoie ensuite un message avec le motif dédié, le rythme souhaité et l’année 2027 ; garde sa date et demande une confirmation. En octobre 2026, agis avant le 31 octobre pour respecter la consigne publiée par Service Public. Le délai plus long du Code concerne la modification de l’option trimestrielle.
Une fois la réponse reçue, vérifie les périodes ouvertes dans « Déclarer et Payer ». Termine les déclarations 2026 au rythme ancien, même si elles sont déposées début 2027, puis commence les périodes 2027 au rythme confirmé. Si l’affichage ne correspond pas à la réponse, signale l’écart dans ta messagerie avant de déclarer deux fois la même recette.