
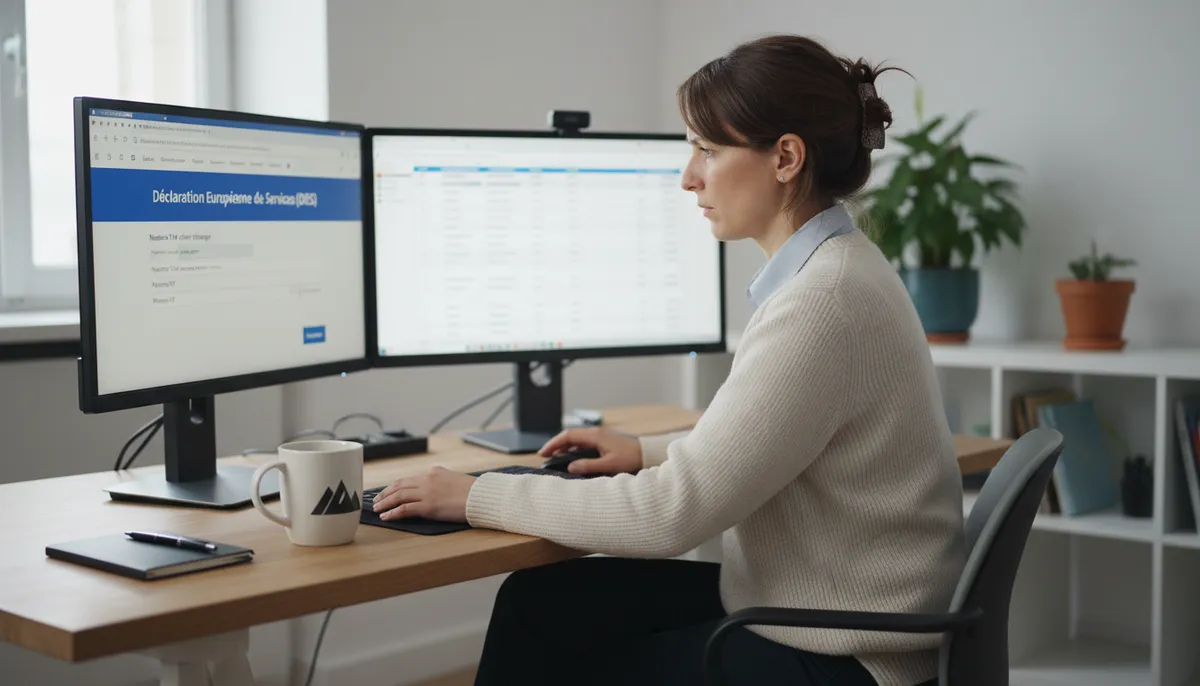
Tu ouvres ta première facture destinée à une société allemande. Le montant est prêt, la mention « autoliquidation » aussi. Puis tu découvres la déclaration européenne de services (DES). Faut-il encore déclarer quelque chose si tu es en franchise de TVA ? Ce doute est normal : la facture et la DES suivent deux démarches différentes.
On va vérifier si ta vente entre dans le champ de la DES, rassembler les chiffres et faire le dépôt sur le portail des douanes. Tu verras aussi comment choisir le bon mois, car la date de facture ne suffit pas toujours. Si tu débutes avec les clients étrangers, garde sous la main notre guide sur la facturation d’un client étranger.
Étape 1 : vérifie si ta prestation relève de la DES
La Douane définit la DES comme un récapitulatif des ventes de services donnant lieu à autoliquidation de la TVA par le client identifié dans un autre État membre. Un freelance établi en France métropolitaine est concerné, y compris lorsqu’il bénéficie de la franchise en base. Être assujetti à la TVA et devoir la facturer sont deux choses différentes.
Pose-toi ces questions dans l’ordre :
- Vends-tu un service depuis ton établissement en France métropolitaine ? Un achat de logiciel étranger ne relève pas de ta DES.
- Ton client est-il une entreprise d’un autre État de l’UE, assujettie et agissant comme telle ? Un particulier européen et un client suisse ou américain ne déclenchent pas cette déclaration.
- La prestation est-elle imposable dans l’État du client avec autoliquidation par celui-ci ? Pour une prestation B2B relevant de la règle générale, c’est habituellement le cas. On facture alors sans TVA française avec la mention « autoliquidation ».
Si les trois réponses sont oui, prépare une DES dès le premier euro. C’est le cas courant d’une mission de conseil à distance pour une société belge. Si une réponse est incertaine, vérifie d’abord la territorialité et le régime du service auprès de ton service des impôts des entreprises (SIE).
Le lieu où tu travailles sur ton ordinateur ne suffit pas à déterminer la DES. La qualité du client et la règle de TVA applicable à la prestation comptent aussi.
Certaines prestations sont exclues : services liés à un immeuble, transport de passagers, accès à un événement, restauration sur place, location de courte durée d’un moyen de transport, services d’agence de voyages et services exonérés chez le client. La liste officielle des exclusions t’aide à repérer ces cas. Ne transpose pas automatiquement la règle du conseil à une prestation immobilière ou événementielle.
Étape 2 : vérifie les numéros et prépare tes montants
Demande le numéro de TVA intracommunautaire du client et vérifie-le sur VIES, le service de la Commission européenne. Conserve la preuve de cette vérification avec le contrat et les factures. Si le numéro est absent ou invalide, demande une clarification au client avant de décider du traitement TVA.
En franchise en base, tu as aussi besoin de ton propre numéro de TVA intracommunautaire. Son attribution est gratuite : depuis ton espace professionnel sur impots.gouv.fr, ouvre « Messagerie », puis « Écrire », « Gérer votre entreprise », « Gérer vos régimes d’imposition », « TVA et taxes annexes » et « Demande de numéro de TVA intracommunautaire ». La DGFiP détaille ce parcours. Obtenir ce numéro ne te fait pas automatiquement sortir de la franchise en base.
Ensuite, prépare une ligne par client et par période avec :
- ton identification et le numéro de TVA du client ;
- le total HT en euros des prestations concernées, ou de l’acompte encaissé ;
- les régularisations, comme un avoir ou une remise ;
- les factures, justificatifs d’acompte et éléments qui établissent le mois de référence.
Le guide de Service Public précise que les montants sont arrondis à l’euro supérieur. Si tu as plusieurs opérations pour un même client sur le mois, rapproche-les avant la saisie ; une régularisation peut aussi figurer sur une ligne distincte.
Pour une facture de 1 200 € HT et un acompte déjà déclaré de 300 €, vérifie ce qui devient exigible sur la période. Ne déclare pas deux fois les mêmes 300 €.
J’ai appris avec mes premières factures approximatives qu’un dossier chronologique évite bien des recherches. Je range maintenant devis, validation, facture et correction ensemble ; ajoute la preuve VIES et l’accusé de DES au même endroit.
Étape 3 : choisis le bon mois et note l’échéance
La DES se rapporte au mois où la TVA devient exigible dans l’État du client, selon la règle rappelée par la Douane. Ce peut être le mois de réalisation de la prestation ou celui d’un acompte payé. Une facture émise en fin de mois, payée plus tard, ne permet donc pas à elle seule de trancher tous les cas. Pour une prestation continue ou une situation atypique, demande au SIE quelle période retenir.
Une fois le mois identifié, la déclaration doit parvenir à la Douane au plus tard le dixième jour ouvrable du mois suivant. Consulte le calendrier officiel 2026 : pour une opération rattachée à septembre 2026, la fenêtre de dépôt va du 1er au 12 octobre 2026. L’enregistrement définitif n’est possible qu’à partir du premier jour du mois suivant.
Le rappel à créer dans ton agenda porte sur la période d’exigibilité et la date du calendrier officiel, pas simplement sur l’envoi de la facture.
S’il n’y a aucune prestation à déclarer sur un mois, tu n’as pas de DES à déposer pour ce mois. Ne confonds pas cette règle avec les obligations statistiques relatives aux échanges de biens. En revanche, si tu retrouves une opération oubliée après la date limite, dépose-la sans attendre et conserve la trace de ta démarche. Le retard peut être sanctionné.
Étape 4 : saisis et envoie ta première DES
Crée un compte sur le portail de la Douane, ou connecte-toi si tu en possèdes déjà un. Ouvre ensuite le téléservice Déclaration européenne de services (DES). Il permet la saisie manuelle, adaptée à quelques clients, ainsi que l’import de fichiers pour des volumes plus importants. Les rubriques d’aide et les contrôles de cohérence accompagnent la saisie.
Choisis le mois de référence établi à l’étape précédente. Renseigne ton identification, puis le numéro de TVA de chaque client et le montant HT correspondant en euros. Ajoute les régularisations nécessaires, contrôle les totaux avec tes justificatifs, puis enregistre définitivement et transmets la déclaration. Une sauvegarde provisoire ne vaut pas envoi.
Après transmission, retrouve l’accusé de réception électronique et conserve-le avec une copie de la déclaration. Le téléservice permet aussi de consulter l’historique et de modifier une DES. Si tu détectes une erreur, recherche la déclaration concernée et corrige la ligne. Une ligne oubliée ne peut pas être ajoutée à une DES déjà enregistrée : l’aide du téléservice demande de créer une nouvelle DES contenant les lignes oubliées. Garde la trace de la correction. En cas de blocage technique, utilise l’assistance du portail ; pour une question sur la règle fiscale, contacte le SIE.
En franchise en base, tu peux choisir le formulaire papier Cerfa 13694 et l’envoyer au centre interrégional de saisie des données (CISD) compétent. Les autres assujettis doivent utiliser le téléservice.
La Douane distingue ainsi le canal de dépôt selon ton régime, pas l’obligation de déclarer la vente. Lors de ma veille administrative, je vérifie toujours le calendrier et la page du téléservice avant de suivre un vieux tutoriel : les écrans et les échéances peuvent évoluer.
Étape 5 : distingue la DES de tes autres déclarations
Prenons deux prestations de conseil relevant de la règle générale. Dans chaque cas, le client a un numéro de TVA valide et la prestation devient exigible en septembre 2026. Les montants ci-dessous sont des exemples, pas des seuils.
| Situation | Facture | DES de septembre | Autres démarches |
|---|---|---|---|
| Micro-entrepreneuse en franchise, société allemande, 1 200 € HT | Sans TVA française, avec « autoliquidation », « TVA non applicable, article 293 B du CGI » et les numéros de TVA | 1 200 € pour ce client, à transmettre au plus tard le 12 octobre 2026 | Pas de déclaration périodique de TVA française du seul fait de cette vente. Le chiffre d’affaires encaissé se déclare séparément à l’URSSAF selon ta périodicité. |
| Freelance redevable de la TVA, société belge, 2 500 € HT | Sans TVA française, avec « autoliquidation » et les numéros de TVA | 2 500 € pour ce client, même échéance | La vente figure aussi parmi les opérations non imposables de sa déclaration française de TVA, selon son régime. La DES ne remplace pas cette déclaration. |
La facture prouve ce que tu demandes au client. La mention de franchise reste requise dans le premier exemple. La DES informe la Douane des services soumis à autoliquidation chez le client. La déclaration de TVA française relève des impôts ; pour un redevable, impots.gouv.fr précise où reporter la vente. La déclaration de chiffre d’affaires à l’URSSAF suit, elle, les encaissements de la micro-entreprise. Ces calendriers peuvent donc diverger.
Si tu veux reprendre les règles de franchise et de régime réel, lis le guide TVA freelance, puis le tutoriel de déclaration de TVA. Pour une facture reçue d’un fournisseur étranger, suis plutôt notre guide sur l’autoliquidation des logiciels étrangers.
Avant d’envoyer : ta checklist DES
- Le client est un assujetti établi dans un autre État de l’UE et son numéro de TVA a été vérifié.
- La prestation relève de l’autoliquidation chez ce client et ne figure pas parmi les exclusions.
- Ton numéro de TVA intracommunautaire, le montant HT en euros, les acomptes et les avoirs sont prêts.
- Le mois retenu correspond à l’exigibilité chez le client et la date limite vient du calendrier de la Douane.
- La déclaration est transmise, puis son accusé est enregistré avec les justificatifs.
Pour ta prochaine mission européenne, ouvre ce dossier dès le devis. Tu sauras alors quoi contrôler au moment de facturer, puis comment préparer ta déclaration européenne de services le mois venu.
Questions fréquentes
Existe-t-il un seuil minimum pour la DES ? +
Non. La Douane demande la déclaration dès le premier euro de prestation entrant dans son champ. La franchise en base de TVA ne crée pas d'exemption de DES.
Dois-je déposer une DES pour un client particulier en Europe ? +
Non, la DES vise les services donnant lieu à autoliquidation chez un client assujetti dans un autre État membre. Les règles de TVA applicables aux particuliers doivent être examinées séparément.
Un acompte reçu avant la fin de la mission doit-il apparaître ? +
Oui, s'il rend la TVA exigible chez le client. Rattache-le au mois approprié et évite de le compter à nouveau lors de la facture de solde.
L'achat d'un abonnement logiciel étranger déclenche-t-il une DES ? +
Non. La DES concerne tes ventes de services dans l'UE. Un achat étranger peut en revanche entraîner une obligation d'autoliquidation sur ta déclaration française de TVA.
Que risque-t-on pour une DES oubliée ou erronée ? +
Une déclaration manquante ou tardive expose à une amende de 750 €, portée à 1 500 € si elle reste absente 30 jours après mise en demeure. Une omission ou inexactitude peut coûter 15 € par erreur, dans la limite de 1 500 €. Dépose ou corrige dès que tu constates le problème.
Poursuis ta lecture
Travailler avec des clients étrangers en freelance (facturation, TVA et paiements)
10 mai 2026 · 16 min
TVA freelance : seuils, déclaration et obligations (guide 2026)
31 mars 2026 · 15 min
TVA sur les logiciels étrangers : autoliquidation en freelance (guide 2026)
2 octobre 2026 · 8 min