
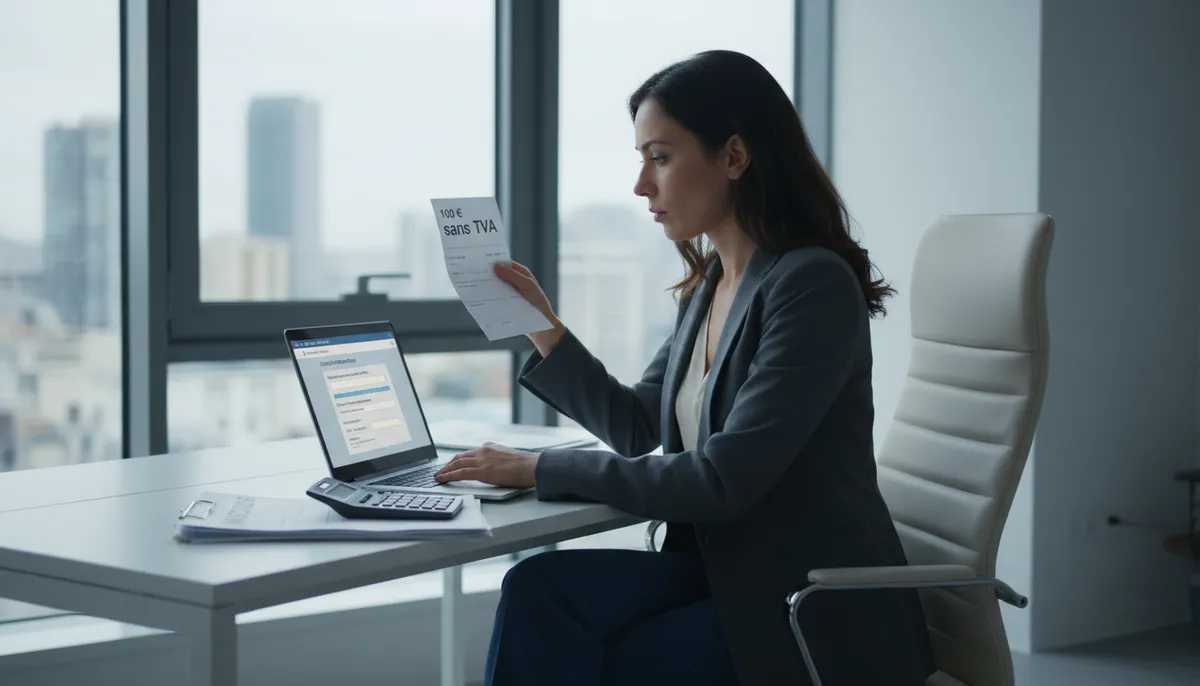
20 % : c’est le taux normal de TVA française en 2026 pour la plupart des logiciels et prestations intellectuelles, selon la documentation fiscale officielle. Un abonnement étranger facturé 100 € sans TVA peut donc t’obliger à déclarer 20 € de TVA française, même si tu es micro-entrepreneur en franchise en base.
Tu as peut-être déjà classé un abonnement sans TVA en pensant que le dossier était réglé. C’est normal : rien, sur une facture HT, ne te rappelle que la taxe peut rester à payer en France. J’ai vu, dans des équipes informatiques, une règle de calcul copiée d’un tableau à l’autre jusqu’à ce que plus personne ne sache laquelle était correcte. Le raccourci « facture sans TVA = aucune TVA » produit la même erreur.
On part de factures courantes : Adobe, Notion, OpenAI, AWS, Meta Ads ou une prestation achetée à un indépendant étranger. Tu sauras quand demander un numéro de TVA, combien te coûte l’achat et quelle déclaration remplir, pour une activité établie en France métropolitaine.
Pourquoi une facture étrangère sans TVA déclenche-t-elle une autoliquidation ?
Pour une prestation relevant de la règle générale entre professionnels, le lieu d’imposition est celui du client. Si ton entreprise est établie en France et le prestataire hors de France, tu es redevable de la TVA française : tu la calcules et la déclares. C’est l’autoliquidation, prévue par les articles 259, 1° et 283, 2 du CGI, pour les prestataires établis dans l’UE comme hors UE, comme l’explique l’administration.
La franchise en base te dispense de facturer la TVA sur tes ventes françaises. Elle ne te retire pas ta qualité d’assujetti quand tu achètes pour ton activité, et ne te donne aucun droit à déduction. Tu peux donc payer la TVA autoliquidée sans la récupérer.
Une facture étrangère à zéro TVA n’est pas forcément une facture à zéro obligation.
Étape 1 : lire l’entité qui facture, pas la marque
Ne te fie ni au nom de la marque ni à la devise : une marque américaine peut te facturer depuis une société européenne. Lis la raison sociale, l’adresse de l’émetteur et son numéro de TVA.
| Prestataire (règle générale) | Traitement habituel |
|---|---|
| Établi en France | Il facture la TVA française s’il en est redevable. Pas d’autoliquidation. |
| Assujetti établi dans un autre pays de l’UE | Facture B2B sans TVA ; tu autoliquides la TVA française. Vérifie son numéro sur VIES. |
| Assujetti établi hors UE | Tu autoliquides aussi. Il n’a pas nécessairement de numéro de TVA européen. |
Adobe ou OpenAI ne sont pas des catégories fiscales. L’entité qui facture et le service vendu déterminent le traitement.
Étape 2 : qualifier le service acheté
Un abonnement SaaS, des crédits cloud, l’accès à une API, une campagne publicitaire ou une prestation intellectuelle achetée à un freelance étranger sont généralement des prestations de services relevant de la règle B2B. Le pays où ce freelance travaille physiquement ne suffit pas : vérifie qu’il agit comme professionnel. Un écran expédié depuis l’étranger n’est pas un service : les biens suivent d’autres règles, détaillées dans la FAQ.
Comment demander un numéro de TVA sans renoncer à la franchise ?
Si tu es en franchise en base et achètes un service étranger à autoliquider, demande un numéro de TVA intracommunautaire français à ton service des impôts des entreprises (SIE). Le modèle officiel pour les assujettis non redevables prévoit cette situation : la TVA se déclare sur CA3, avec paiement, quel que soit le montant.
Dans ton espace professionnel sur impots.gouv.fr, ouvre Messagerie > Écrire > Gérer votre entreprise > Gérer vos régimes d’imposition > TVA et taxes annexes > Demande de numéro de TVA intracommunautaire. Indique que tu restes en franchise sur tes ventes et que tu achètes des prestations auprès d’un assujetti non établi en France, avec autoliquidation selon l’article 283, 2 du CGI. Si la rubrique n’apparaît pas, écris au SIE par messagerie sécurisée. L’administration décrit ce parcours.
L’obtention du numéro ne vaut pas option pour facturer la TVA à tes clients français. Vérifie le régime enregistré dans ton espace professionnel.
Renseigne ensuite ta raison sociale, ton adresse et ce numéro dans chaque compte fournisseur avant le prochain prélèvement, puis télécharge la facture à ton nom. Pour un prestataire de l’UE, contrôle son numéro sur VIES, le service de la Commission européenne, et conserve le résultat.
Combien coûte réellement la TVA autoliquidée ?
Pars de la base hors taxe en euros. Si la facture est en devise, convertis-la à la date d’exigibilité et garde le taux retenu. Applique ensuite le taux français du service. La calculatrice TVA te donne le montant. Les prix suivants sont des hypothèses, pas des tarifs de marques.
| Achat professionnel hypothétique | Facture HT | TVA française à 20 % | Coût en franchise | Coût si déduction intégrale |
|---|---|---|---|---|
| SaaS facturé depuis l’UE | 30 € | 6 € | 36 € | 30 € |
| Cloud facturé depuis les États-Unis | 100 € | 20 € | 120 € | 100 € |
| Mission de design facturée par un indépendant étranger | 500 € | 100 € | 600 € | 500 € |
Si tu es redevable de la TVA et que l’achat ouvre entièrement droit à déduction, tu déclares 20 € de TVA due et 20 € de TVA déductible : le solde est nul. Si tu es en franchise, tu paies ces 20 € sans déduction. La déduction peut être partielle si l’achat sert aussi à des opérations n’ouvrant pas droit à déduction.
Être micro-entrepreneur n’interdit pas en soi la déduction de TVA : c’est la franchise en base qui l’empêche. La déductibilité fiscale de la dépense suit d’autres règles, expliquées dans notre guide des charges déductibles.
En franchise, la TVA autoliquidée est un coût définitif. Au réel, elle peut être neutre si l’achat ouvre entièrement droit à déduction.
Comment déclarer ces achats sur CA3 ou CA12 en 2026 ?
Rassemble les factures de la période et sépare celles de l’UE de celles hors UE. Selon le BOFiP sur les prestations de services, la TVA devient exigible au fait générateur de la prestation ou lors de l’encaissement d’un acompte. Dans l’espace professionnel, ouvre Déclarer > TVA : le tutoriel de déclaration sur impots.gouv.fr décrit le parcours.
Cas 1 : franchise en base, CA3 et paiement
Le modèle officiel d’identification indique une 3310-CA3 pour les prestations étrangères à autoliquider, même si tes ventes restent en franchise. Demande au SIE d’activer les périodes adaptées si aucune CA3 n’apparaît. Pour le SaaS européen à 30 € HT, tu déclares 30 € de base dans la rubrique d’achat de service étranger, puis 30 € de base et 6 € de TVA due au taux normal. Ne déduis rien en ligne 20. Tu paies 6 €.
Cas 2 : réel normal, CA3 mensuelle ou trimestrielle
La fiche pratique officielle précise les lignes suivantes :
| Prestataire | Base HT sur CA3 | TVA due | TVA déductible, si droit ouvert |
|---|---|---|---|
| Établi dans un autre État de l’UE | A3 | 08 au taux normal : base et taxe | 20, autres biens et services |
| Établi hors UE | A2, selon la fiche pratique | 08 au taux normal : base et taxe | 20, si déductible |
L’intitulé A3 du formulaire CA3 officiel, millésime 2026 vise plus largement les prestataires « non établis en France ». Si ton portail présente une ventilation différente, confirme la rubrique auprès du SIE. La ligne B4 concerne d’autres opérations de l’article 283, 1 du CGI : ne l’utilise pas pour un SaaS.
Cas 3 : réel simplifié, CA12 pour les périodes 2026
La fiche officielle indique la ligne AC pour un service de l’UE, la ligne 13 pour un service hors UE, puis la ligne 20 pour la TVA déductible, ou 23 pour une immobilisation. Le régime simplifié prend fin à compter de 2027 selon la loi de finances pour 2025 : prépare la suite avec notre article sur la fin du régime simplifié.
Que faire si la facture est incorrecte ou ancienne ?
Le fournisseur a facturé une TVA, française ou étrangère
Une facture avec 20 % de TVA française ne prouve pas que l’achat a été traité comme un service B2B. Contrôle l’entité qui facture, ton numéro français et la nature du service. Si le service relève de la règle générale et que le prestataire n’est pas établi en France, tu restes redevable. Demande au fournisseur une facture rectificative avec remboursement de la taxe. Même logique pour une TVA étrangère, souvent facturée parce que le compte a été ouvert comme particulier ou sans ton numéro : ne la reporte jamais dans la TVA déductible de ta déclaration française, et sa présence ne supprime pas l’obligation d’autoliquider. S’il refuse, présente les pièces au SIE.
Tu as ajouté ton numéro après le paiement
Le numéro améliore les factures futures, pas celles déjà émises. Demande une facture rectificative, ou un avoir suivi d’une nouvelle facture, et garde les deux versions. Vérifie ensuite avec le SIE comment déclarer l’achat passé.
Tu retrouves plusieurs anciennes factures
Crée un tableau par période, émetteur, pays, service, base en euros, TVA facturée et TVA française due. Pour une déclaration déjà déposée, l’administration permet une déclaration rectificative de la même période : elle remplace la précédente, et tu paies seulement le complément. Si des déclarations manquent, contacte le SIE. Ne reporte pas les oublis sur la prochaine déclaration. J’ai vu des équipes perdre des mois à corriger un chiffre recopié d’une période à l’autre : traite toute la série, puis corrige le paramètre de facturation.
Ce que tu peux faire aujourd’hui
Choisis une facture récente et déroule cette routine, à répéter chaque mois :
- Télécharge les factures de tes abonnements, crédits prépayés et prestations ponctuelles.
- Note l’entité facturante, son pays, son numéro de TVA et le service vendu. Sépare les services des biens.
- Vérifie ton numéro français dans chaque compte et garde le contrôle VIES des fournisseurs de l’UE.
- Totalise les bases par période, calcule la TVA due et isole la part qui reste à ta charge.
- Rapproche factures, déclaration et preuve de paiement dans un même dossier.
Trois pièces suffisent à retracer le raisonnement : la facture, ton calcul et la déclaration.
En franchise, demande ton numéro au SIE et fais préciser les CA3 attendues. Au réel, ajoute l’achat à la déclaration de la période. Les commissions de plateforme sont aussi des services étrangers : lis notre guide sur les frais Upwork et Fiverr. Si tu vends hors de France, pars de l’article sur les clients étrangers en freelance.
Questions fréquentes
Faut-il aussi déposer une DES pour cet achat ? +
Non. La déclaration européenne de services vise les entreprises françaises qui vendent des prestations à des clients établis dans un autre État de l'UE. Pour un abonnement acheté, seule la déclaration de TVA française adaptée à ton régime compte.
Un ordinateur acheté à l’étranger suit-il la même règle ? +
Non. Un bien expédié depuis l'UE relève des acquisitions intracommunautaires, et une livraison depuis un pays hors UE de la TVA à l'importation. Le seuil de 10 000 € prévu pour certaines acquisitions de biens ne dispense pas d'autoliquider un service de faible montant.
Tous les services étrangers suivent-ils la règle générale ? +
Non. L'hébergement hôtelier, l'accès à des événements ou les prestations liées à un immeuble suivent des règles de localisation particulières. Vérifie le lieu d'imposition avant d'appliquer l'autoliquidation.
Poursuis ta lecture
TVA freelance : seuils, déclaration et obligations (guide 2026)
31 mars 2026 · 15 min
Déclarer sa TVA sur impots.gouv en freelance (tuto pas à pas)
20 juillet 2026 · 17 min
Travailler avec des clients étrangers en freelance (facturation, TVA et paiements)
10 mai 2026 · 16 min