CESU préfinancé pour dirigeant : SASU, EURL ou entreprise individuelle (guide 2026)
Président de SASU, gérant d'EURL ou entrepreneur individuel : ce que le CESU préfinancé te fait gagner, comment le commander et comment l'enregistrer en comptabilité.
Le CESU préfinancé est l’un des avantages les plus rentables qu’un dirigeant de société puisse se verser. En 2026, ta société peut te financer jusqu’à 2 591 € de ménage, de garde d’enfants ou de soutien scolaire par an, sans cotisations sociales ni impôt sur le revenu, et déduire la somme de son résultat.
Le dispositif reste pourtant peu utilisé par les indépendants. Il est pensé pour les salariés des grandes entreprises, et les textes qui l’ouvrent aux dirigeants sont éparpillés entre le Code du travail et la doctrine fiscale. Résultat : beaucoup de présidents de SASU et de gérants d’EURL ignorent qu’ils y ont droit, même sans aucun salarié.
On va voir qui peut en bénéficier, ce qu’il rapporte selon ton statut, comment le commander et comment l’enregistrer en comptabilité.
Qui peut en bénéficier ?
L’article L7233-5 du Code du travail étend l’aide financière aux services à la personne au chef d’entreprise et aux dirigeants de société : président et directeur général de SAS, gérant de SARL ou d’EURL. La doctrine fiscale (BOI-BIC-CHG-40-50-10) le confirme pour les mandataires sociaux comme pour l’entrepreneur individuel.
Sans salarié : aucune autre condition
C’est le cas de la plupart des freelances en société. Le BOFiP le dit sans détour : une entreprise qui n’emploie personne peut allouer une aide à son dirigeant, CESU préfinancé compris, « sans autre condition ». Tu n’as pas à embaucher pour y avoir droit.
Avec des salariés : la même règle pour tous
Dès que ta société emploie quelqu’un, l’aide versée au dirigeant doit pouvoir bénéficier à l’ensemble des salariés, selon les mêmes règles d’attribution. Si tu t’accordes le plafond, un salarié dans la même situation doit pouvoir l’obtenir aussi. Avant ton premier recrutement, pose donc une règle écrite (montant, critères) qui tient pour toute l’équipe.
Micro-entreprise : rien à gagner
En micro-entreprise, il n’y a pas de résultat réel. Ton bénéfice est calculé par un abattement forfaitaire sur ton chiffre d’affaires : pas de charge à déduire, pas de bénéfice à réduire. Le CESU préfinancé ne te fait donc rien gagner. Il te reste le CESU déclaratif, qui ouvre droit au crédit d’impôt emploi à domicile de 50 % sur tes dépenses.
Combien tu gagnes selon ton statut
Le bon point de comparaison n’est pas zéro. C’est la rémunération que ta société te verserait à la place, pour le même coût. Quand je suis passée en SASU, j’ai été surprise par le poids des charges sur mon salaire : c’est précisément ce que le CESU préfinancé évite.
En SASU et en EURL : cotisations et impôt évités
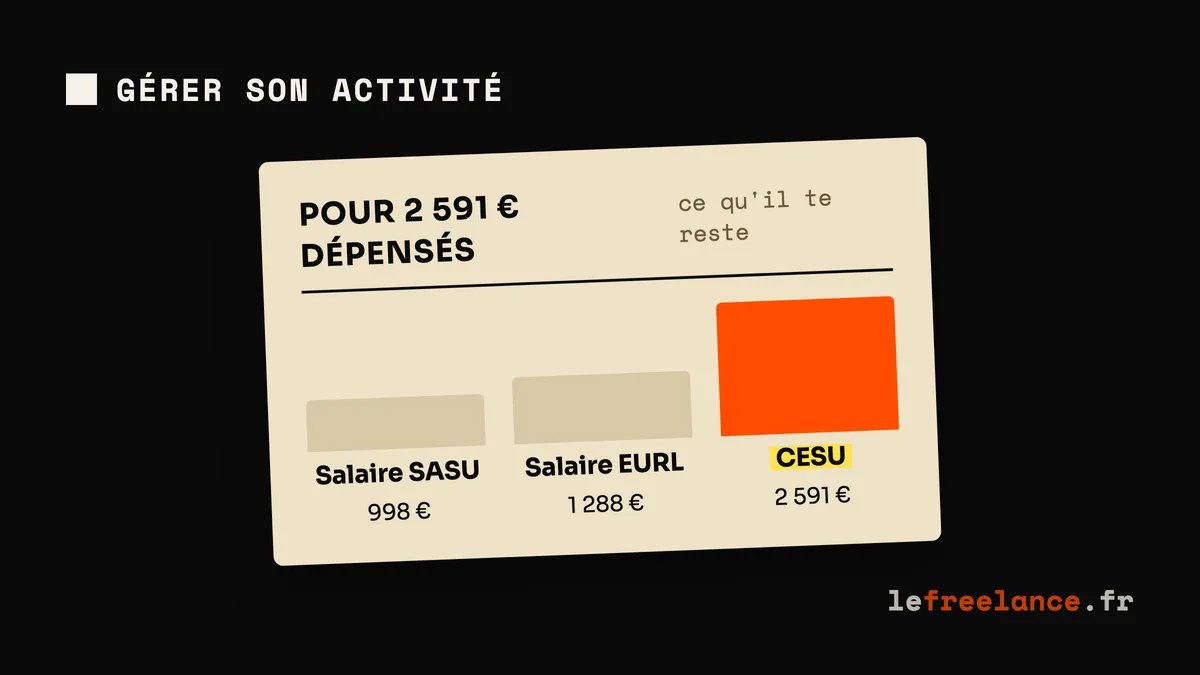
Pour la société, le CESU est une charge déductible, comme un salaire. Pour toi, il arrive sans cotisations ni impôt sur le revenu, dans la limite du plafond. Le gain se mesure donc en cotisations et en impôt évités. Exemple pour 2 591 € dépensés par la société, avec une tranche marginale d’imposition à 30 % :
Statut
Ce que tu garderais en salaire, après impôt
En CESU préfinancé
Gain approximatif
SASU (président assimilé salarié)
environ 998 €
2 591 €
environ 1 593 €
EURL (gérant majoritaire)
environ 1 288 €
2 591 €
environ 1 303 €
Le gain est plus fort en SASU, où les cotisations sur salaire pèsent plus lourd. Si tu te rémunères surtout en dividendes, le calcul change : notre guide salaire ou dividendes en SASU aide à situer ton cas.
En entreprise individuelle au réel : l’impôt seulement
L’entrepreneur individuel est éligible, mais le mécanisme est différent. L’aide qu’il s’alloue n’est pas déductible, pas plus que sa propre rémunération. Elle est en revanche exonérée d’impôt sur le revenu : à 30 %, 2 591 € de CESU font environ 777 € d’impôt en moins. Le détail du régime est dans notre article sur l’entreprise individuelle au réel.
Le CESU préfinancé ne rapporte que si tu as déjà des dépenses de services à la personne. Sans ménage, garde ou cours à payer, il n’y a rien à financer.
Comment commander tes CESU préfinancés
La démarche tient en trois étapes, et seule la première demande un peu de rigueur.
Étape 1 : formaliser la décision
Rédige une décision de l’associé unique (ou un procès-verbal d’assemblée si vous êtes plusieurs associés) qui fixe le bénéficiaire, le montant annuel et la règle d’attribution. Ce document justifie la charge en cas de contrôle. Avec des salariés, il devient la règle commune à toute l’équipe.
Étape 2 : commander auprès d’un émetteur habilité
Seuls des émetteurs habilités par l’État peuvent émettre des CESU préfinancés. La société passe commande en ligne avec son numéro SIRET, choisit le format (chéquier papier ou e-CESU dématérialisé) et paie depuis son compte professionnel. L’émetteur ajoute des frais de gestion, facturés à la société.
Étape 3 : payer tes intervenants
Les CESU servent à régler un salarié à domicile que tu emploies directement, un organisme de services à la personne déclaré, ou une garde d’enfants hors du domicile (crèche, assistante maternelle agréée, garderie périscolaire). L’intervenant se fait ensuite rembourser auprès du centre de remboursement des CESU. Si tu proposes toi-même ce type de services, notre article sur les services à la personne en micro-entreprise explique l’autre côté du guichet.
Comment enregistrer le CESU préfinancé en comptabilité
Côté société, l’opération est simple, à condition de ranger chaque montant au bon endroit.
La valeur des titres est une charge de personnel. Elle s’enregistre en général au compte 647 « Autres charges sociales » du plan comptable général, au moment de la commande. Les frais de gestion de l’émetteur sont une charge distincte, à classer avec les services extérieurs. Ton expert-comptable confirmera le sous-compte qu’il utilise.
Trois pièces suffisent pour justifier la dépense : la décision écrite, la facture de l’émetteur et le relevé bancaire du paiement. Garde-les avec ta comptabilité de l’exercice, comme toutes tes charges déductibles.
Deux points de vigilance :
La date de commande : une commande passée avant la clôture rattache la charge à l’exercice qui se termine. Si tu clôtures au 31 décembre, commande avant cette date pour réduire le résultat de l’année.
Le plafond : il s’apprécie par bénéficiaire et par année civile. Au-delà de 2 591 €, l’excédent perd son exonération et se traite comme une rémunération.
En entreprise individuelle au réel, la comptabilisation est différente. L’aide est réintégrée au résultat fiscal, puis retranchée du bénéfice imposable, sans pouvoir créer de déficit. C’est une ligne à signaler à ton expert-comptable avant la liasse fiscale.
CESU préfinancé et crédit d’impôt : le cumul possible
Les deux avantages se cumulent, mais jamais sur la même dépense. Le crédit d’impôt emploi à domicile de 50 % ne porte que sur ce qui reste à ta charge personnelle, après déduction des CESU payés par ta société.
Prenons 6 000 € de ménage sur l’année. Ta société en finance 2 591 € en CESU préfinancé. Il reste 3 409 € payés de ta poche, qui ouvrent droit à 1 705 € de crédit d’impôt. Sur ta déclaration de revenus, tu indiques le total des dépenses en case 7DB et la part payée en CESU préfinancé en case 7DR : l’administration fait la soustraction.
Remplir la case 7DB sans reporter les CESU préfinancés en case 7DR revient à compter deux fois le même avantage. L’attestation fiscale d’un organisme de services à la personne indique la part réglée en CESU préfinancé : appuie-toi dessus.
Un autre avantage circule sur les sites des émetteurs : le crédit d’impôt famille de 25 %, réservé aux entreprises qui financent des services pour leurs salariés. Rien ne confirme qu’il s’applique à une aide versée à un dirigeant seul. Ne l’intègre pas à ton calcul sans l’avoir vérifié avec ton expert-comptable.
Pour combiner les deux CESU sur tes propres chiffres, le simulateur CESU calcule le préfinancé et le crédit d’impôt sans double comptage.
Mettre en place le CESU préfinancé cette année
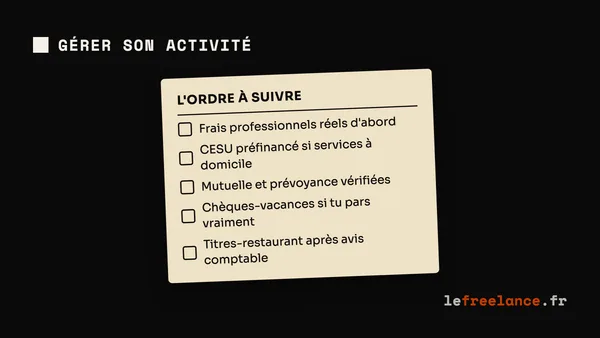
Le CESU préfinancé dirigeant se prépare en quelques heures, et le meilleur moment est avant la clôture de ton exercice. Dans l’ordre :
Pour comparer avec les autres avantages possibles (chèques-vacances, titres-restaurant), notre guide des avantages dirigeant freelance les classe par statut.
FAQ
Questions fréquentes
Combien de temps les CESU préfinancés restent-ils valables ?
+
Un CESU préfinancé est valable jusqu'au 31 janvier de l'année qui suit son émission. Commande donc des montants que tu utiliseras dans l'année : l'échange des titres périmés, possible une seule fois jusqu'à fin février, dépend de ce que la société a prévu avec l'émetteur, et il est facturé.
Peut-on commander des CESU préfinancés en cours d'année ?
+
Oui, la société peut passer commande à tout moment, en une ou plusieurs fois. Le plafond se calcule sur l'année civile : additionne toutes les commandes de l'année pour rester dessous.
Un directeur général de SAS peut-il aussi en recevoir ?
+
Oui, le Code du travail vise le président, le directeur général et les directeurs généraux délégués. Le plafond s'applique à chaque bénéficiaire séparément.
Le CESU préfinancé est-il imposable si je dépasse le plafond ?
+
La part au-delà du plafond annuel n'est plus exonérée. Elle est soumise aux cotisations et à l'impôt sur le revenu comme une rémunération : mieux vaut caler la commande sur le plafond dès le départ.