Cadeau client en freelance : peux-tu le déduire et récupérer la TVA ?
Un cadeau de fin d'année à un client ne coûte pas la même chose selon ton régime. Déduction, TVA, justificatifs et déclaration : les règles à vérifier avant l'achat.

Un cadeau de fin d'année à un client ne coûte pas la même chose selon ton régime. Déduction, TVA, justificatifs et déclaration : les règles à vérifier avant l'achat.
Tu veux offrir un cadeau client en freelance avant les fêtes. Un coffret acheté 60 € TTC peut devenir une charge professionnelle de 50 €, de 60 €, ou ne rien changer à ton bénéfice imposable. Tout dépend de ton régime et de ton droit à récupérer la TVA. Le montant affiché sur le ticket ne dit donc pas, à lui seul, ce que ce geste te coûtera.
Deux questions se posent séparément : la dépense est-elle déductible du bénéfice, et la taxe payée sur l’achat est-elle récupérable ? En 2026, le seuil de 73 € TTC concerne la TVA, pas la déduction du cadeau. Voici comment décider, facture en main, sans mélanger les règles.
La première vérification porte sur ton régime fiscal. Une micro-entreprise et une société qui tient une comptabilité au réel ne calculent pas leur bénéfice de la même manière. Le régime de TVA se vérifie à part : être en micro-entreprise n’empêche pas d’être redevable de la TVA.
| Régime | Déduction du bénéfice | TVA sur le cadeau |
|---|---|---|
| Micro-entreprise | Aucune déduction de la dépense réelle : l’abattement forfaitaire couvre les frais | Récupérable uniquement si tu es redevable de la TVA et si le cadeau remplit les conditions des biens de très faible valeur |
| Entreprise individuelle au réel | Dépense déductible si elle sert l’activité et reste justifiée et raisonnable | Même condition de TVA, indépendamment de la déduction du bénéfice |
| EURL ou SASU | Charge déductible pour la société sous les mêmes conditions professionnelles | Même condition de TVA, si la société dispose d’un droit à déduction |
En micro, acheter un cadeau ne réduit ni le chiffre d’affaires déclaré à l’Urssaf ni la base calculée avec l’abattement fiscal. Si tu bénéficies de la franchise en base de TVA, tu ne récupères pas non plus la TVA figurant sur la facture. Mais une micro-entreprise sortie de cette franchise peut récupérer la TVA d’un petit cadeau dans les conditions décrites plus bas, même si son coût reste non déductible au réel. Pour comprendre la place des autres dépenses dans chaque régime, consulte notre guide des charges déductibles en freelance.
Au réel, on ne « récupère » pas le prix du cadeau par une baisse d’impôt équivalente. La charge diminue le bénéfice imposable ; l’économie d’impôt dépend ensuite de ta situation. La TVA, elle, suit son propre calcul.
Un cadeau à un client ou à un prospect peut servir une relation commerciale : remercier après une mission, entretenir un contact ou accompagner une prospection réelle. Pour être admise en charge au réel, la dépense doit être engagée dans l’intérêt de l’activité et pouvoir être prouvée. Le cadeau doit aussi garder une valeur raisonnable par rapport à ton chiffre d’affaires et aux usages de ton métier. L’administration ne fixe aucun plafond chiffré de déduction du bénéfice pour les cadeaux d’affaires. Elle peut, en revanche, écarter une dépense manifestement excessive ou étrangère à l’activité. C’est la règle rappelée par le ministère de l’Économie.
La facture prouve l’achat, pas son motif. Associe-lui le nom du bénéficiaire, son entreprise, la date de remise et une note courte sur le contexte commercial : fin d’une mission, rendez-vous de prospection ou remerciement pour une collaboration. Si la facture regroupe plusieurs cadeaux, indique à qui chacun a été remis. Un suivi par bénéficiaire sert aussi à additionner les achats de l’année pour la TVA. Conserve la facture avec ta comptabilité ; un relevé bancaire seul ne décrit ni le bien ni la taxe.
Dépasser 73 € TTC ne rend pas la charge non déductible du bénéfice. Ce seuil sert à décider si la TVA de l’achat est récupérable. La charge peut rester admise au réel si tu peux expliquer son intérêt professionnel et sa proportion. À l’inverse, un petit objet payé sous le seuil ne devient pas déductible parce qu’il est peu coûteux : un achat personnel reste personnel.
Le destinataire compte aussi. Un présent destiné à une relation d’affaires identifiable se justifie plus facilement qu’une dépense sans bénéficiaire connu. Et un cadeau dont la remise est interdite par un texte, comme un présent à un agent public pour obtenir un marché, ne se déduit jamais. La doctrine fiscale sur les cadeaux d’affaires rappelle ces limites. Si ton geste prend la forme d’une invitation au restaurant, lis plutôt notre article sur les frais de repas en freelance : ce n’est pas le même type de dépense.
En principe, la TVA d’un bien remis gratuitement n’est pas déductible. Une exception existe pour les biens de très faible valeur : en 2026, la valeur ne doit pas dépasser 73 € TTC par bénéficiaire et par année civile. Le seuil vient de l’article 28-00 A de l’annexe IV du code général des impôts. Il s’applique si tu es redevable de la TVA, si l’achat ouvre normalement droit à déduction et si tu disposes d’une facture permettant de justifier la taxe.
On compare au seuil le prix TTC avec les frais d’emballage et de livraison que tu prends en charge. Un colis de plusieurs objets se regarde comme un ensemble. Si tu offres plusieurs cadeaux à la même personne pendant l’année, additionne leur valeur. Le BOFiP sur les objets de très faible valeur précise ce calcul.
Non. Dès que le total des cadeaux remis à un même bénéficiaire dépasse 73 € TTC sur l’année, la TVA des cadeaux concernés n’est pas récupérable : on ne déduit pas la taxe sur les « premiers 73 € ». Si un second achat fait franchir le seuil après une première déduction, il faut régulariser la TVA déjà récupérée. Un tableau avec une ligne par remise, le bénéficiaire et le cumul annuel t’évitera cette surprise.
Le bénéficiaire est la personne à qui le bien est donné. Garde cette identité dans ton suivi, surtout quand plusieurs contacts travaillent chez un même client. Le plafond se calcule sur l’année civile, alors que la déclaration des frais généraux regarde les dépenses de l’exercice comptable : deux calendriers qu’il ne faut pas confondre.
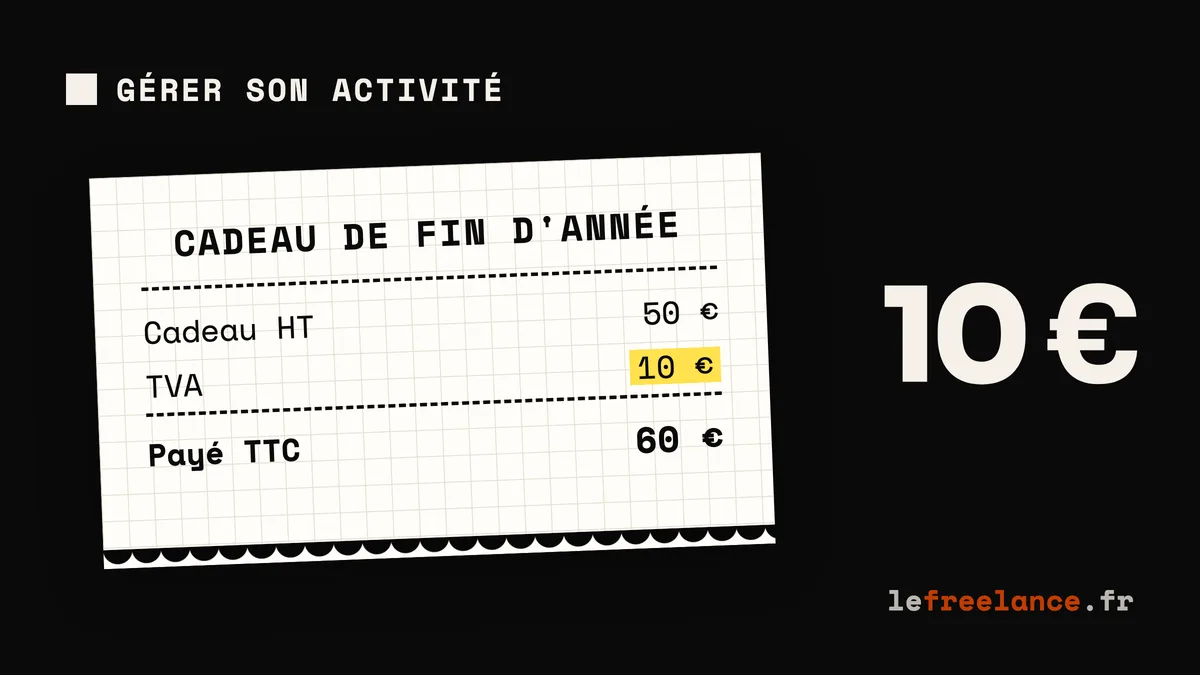
Prenons un coffret offert à un client en décembre 2026. Sa facture indique 50 € HT et 10 € de TVA, soit 60 € TTC, sans port supplémentaire (la calculatrice de TVA fait la conversion pour ton propre achat). C’est le seul cadeau remis à cette personne pendant l’année. La dépense a un motif commercial documenté, la facture est au nom de l’activité et l’achat ouvre droit à déduction de TVA.
| Situation | Somme payée | TVA récupérée | Charge déduite du bénéfice |
|---|---|---|---|
| Micro en franchise de TVA | 60 € | 0 € | 0 € de charge réelle |
| Micro redevable de la TVA | 60 € | 10 € | 0 € de charge réelle |
| EI au réel, EURL ou SASU redevable de la TVA | 60 € | 10 € | 50 € |
| EI au réel, EURL ou SASU en franchise de TVA | 60 € | 0 € | 60 € |
Pour le professionnel au réel qui récupère les 10 € de TVA, le cadeau consomme donc 50 € de trésorerie après TVA, puis ces 50 € réduisent son bénéfice imposable. Pour la micro en franchise, la sortie de trésorerie est de 60 € et aucune charge réelle ne vient réduire la base fiscale. Ce tableau ne chiffre pas une économie d’impôt : elle dépend du bénéfice et du taux d’imposition du foyer ou de la société. La récupération de TVA ne doit jamais être confondue avec la déduction de la charge.
Un troisième seuil intervient si les cadeaux se multiplient : plus de 3 000 € de cadeaux sur l’exercice, tous bénéficiaires confondus. Cette limite déclenche une obligation déclarative pour les entreprises concernées ; elle ne transforme pas les dépenses en charges interdites. On exclut du total les objets spécialement conçus pour la publicité dont la valeur ne dépasse pas 73 € TTC par bénéficiaire. Un objet simplement marqué d’un logo ne suffit pas toujours : le BOFiP sur le relevé des frais généraux précise les conditions de cette exception.
En EURL ou en SASU soumise à l’impôt sur les sociétés, le montant se porte sur le relevé 2067-SD, joint à la déclaration de résultats lorsque le seuil est franchi. Pour une entreprise individuelle au réel imposée en BIC, les renseignements se portent dans le cadre dédié de l’annexe 2031 Bis-SD, sans déposer le formulaire 2067-SD. Si ton EI relève des BNC en déclaration contrôlée, sa déclaration de résultat est la 2035 : le relevé 2067-SD visé par cette règle BIC/IS ne s’applique pas à cette activité. La micro-entreprise n’a pas de relevé de frais généraux à déposer.
Ne regarde pas un seul client pour ce seuil : additionne les cadeaux entrant dans la catégorie sur l’ensemble de l’exercice. Garde cependant le détail par bénéficiaire, car le cumul individuel reste indispensable pour la TVA. Le seuil de 3 000 € correspond à une formalité ; il ne sert ni à autoriser le cadeau ni à calculer la TVA.
Pour ton prochain cadeau client en freelance, commence par vérifier ton régime fiscal et ton régime de TVA. Puis note le bénéficiaire, le motif commercial et le cumul des cadeaux qui lui ont déjà été remis cette année. Un devis ou une intention ne suffit pas : garde la facture d’achat et la trace de la remise. Si le total dépasse 73 € TTC, prévois un coût sans récupération de TVA, même si la charge peut rester déductible au réel.
Si le cadeau accompagne une relation commerciale plus large, notre article sur la fidélisation des clients freelance donne d’autres pistes. Pour cette dépense précise, c’est ton suivi par personne qui rend la décision fiscale vérifiable à la clôture.
Oui, si la prospection est réelle et liée à ton activité. Note le nom du prospect et le contexte de l'échange pour justifier l'intérêt professionnel de la dépense au réel.
Il faut une pièce qui permette de justifier la TVA facturée et l'achat professionnel. Demande une facture au nom de ton activité, puis conserve-la avec le nom du bénéficiaire du cadeau.
Le plafond de 73 € TTC s'apprécie par bénéficiaire et par année civile. Un cadeau remis en janvier entre donc dans le cumul de la nouvelle année, même si ton exercice comptable se clôture à une autre date.
13 avril 2026 · 8 min
1 mai 2026 · 7 min
5 novembre 2026 · 7 min