Repas du midi en freelance : quand peux-tu déduire ton déjeuner ?
Repas pris seul, déjeuner avec un client ou pause près de chez toi : reconnais les frais déductibles et calcule leur montant avec le barème 2026.

Repas pris seul, déjeuner avec un client ou pause près de chez toi : reconnais les frais déductibles et calcule leur montant avec le barème 2026.
Tu ne peux pas déduire chaque déjeuner acheté pendant une journée de travail. Pour qu’un frais de repas freelance réduise ton bénéfice imposable, il faut d’abord une raison professionnelle de manger dehors, puis un justificatif. Le ticket de caisse ne suffit pas à prouver cette raison.
On va séparer trois situations : le repas pris seul pendant une mission, celui partagé avec un client et le déjeuner choisi près de chez soi. Le calcul change selon le cas et selon ton régime fiscal.
La première question porte sur la nécessité de la dépense, avant son prix. Entreprendre Service Public demande que le repas soit nécessité par l’activité, justifié par la distance entre le domicile et le lieu d’exercice, et payé avec une pièce justificative. La distance s’apprécie selon le contexte : densité de la ville, activité, implantation des clients et horaires. Il n’existe pas de nombre universel de kilomètres qui rendrait tous les tickets admissibles.
On travaille à domicile, puis on commande un déjeuner parce qu’on manque de temps : c’est une dépense personnelle. Même résultat pour le restaurant choisi à côté du domicile alors qu’on pouvait y déjeuner. Le fait de payer avec la carte de l’entreprise ne transforme pas ce choix en charge. Un repas préparé chez soi, même emporté dans une boîte, n’est pas non plus une dépense supplémentaire déductible.
Un bureau habituel éloigné du domicile appelle davantage de nuance. Si ses horaires et la distance empêchent raisonnablement de rentrer pour déjeuner, les frais supplémentaires peuvent entrer dans le calcul. On conserve alors les éléments qui expliquent la contrainte, plutôt que de classer automatiquement tous les repas de la semaine.
On passe la journée sur un site client éloigné et la pause ne permet pas de rentrer : le déjeuner pris seul répond généralement à une nécessité professionnelle. Un rendez-vous dans la même ville ne suffit toutefois pas à lui seul. Si l’on rentre normalement chez soi entre midi et deux, le déjeuner dehors reste un choix personnel.
Le tri se fait repas par repas. Note le lieu de mission et les horaires utiles à côté du ticket. Cette courte trace explique pourquoi le trajet retour était impossible ou déraisonnable. Pour les frais de transport et les autres dépenses de mission, le guide des charges déductibles prend le relais.
En entreprise individuelle au réel, on peut déduire de son résultat les frais supplémentaires de repas qui remplissent les conditions. Cela couvre notamment les BNC en déclaration contrôlée et les BIC au réel. Le passage de la micro au régime réel change donc le traitement des notes de frais, mais il implique aussi d’autres obligations comptables.
En micro-entreprise, aucun déjeuner ne se soustrait du chiffre d’affaires déclaré à l’Urssaf. L’impôt repose sur un abattement forfaitaire censé représenter les charges, et les cotisations se calculent sur le chiffre d’affaires. On peut suivre ses repas pour mesurer sa rentabilité ou négocier ses frais de mission, sans les déduire une seconde fois. Service Public détaille le régime micro-fiscal. Être devenu redevable de la TVA ne change pas, à lui seul, ce régime d’imposition des bénéfices.
En société, une EURL ou une SASU peut comptabiliser un repas engagé dans l’intérêt de son activité, à condition de le justifier et d’écarter la consommation personnelle. Si le dirigeant a payé lui-même, il présente une note de frais avec le ticket et le motif pour être remboursé. On ne transpose pas mécaniquement au dirigeant de société le calcul forfaitaire présenté ci-dessous pour l’entrepreneur individuel : sa situation et le traitement comptable doivent être examinés séparément. Les conditions générales de déduction des charges restent le point de départ.
La question à poser reste la même dans les trois structures : qui a payé, pourquoi et au nom de quelle activité ? Elle évite de confondre remboursement d’une dépense professionnelle et prise en charge d’un déjeuner privé. Pour organiser ces pièces selon ton statut, le guide de comptabilité freelance donne une méthode plus large.
Pour un entrepreneur individuel au réel qui doit déjeuner hors de chez lui, seule la dépense supplémentaire est déductible. On retire du prix payé la valeur fiscale d’un repas à domicile. Le barème 2026 fixe celle-ci à 5,50 € et la limite ordinaire du repas à 21,40 €, soit 15,90 € déductibles au maximum par repas. Ces valeurs concernent les dépenses engagées en 2026, selon la fiche officielle sur les frais de repas.
Le calcul pratique est : prix TTC payé, limité à 21,40 €, moins 5,50 €, avec un résultat qui ne descend pas sous zéro. Il ne commence qu’après avoir établi la nécessité professionnelle et conservé le ticket. Le plafond de 15,90 € n’est donc jamais une somme accordée pour chaque journée travaillée.
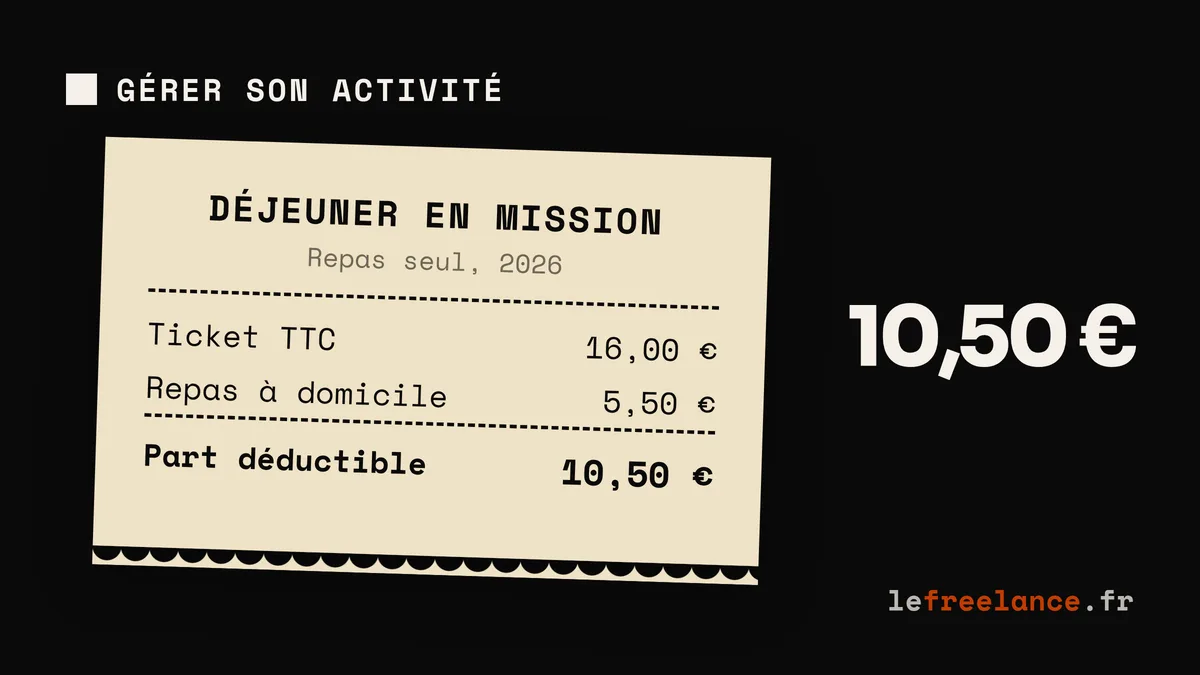
Premier exemple : une intervention loin du domicile impose un déjeuner seul à 16 € TTC. Avec le ticket et la preuve de la mission, on obtient 16 € - 5,50 € = 10,50 € de frais supplémentaires déductibles. On ne déduit ni les 16 € entiers ni le plafond de 15,90 €.
Second exemple : le restaurant coûte 35 € TTC pendant une autre journée de mission. Dans le calcul ordinaire, on retient au plus 21,40 € - 5,50 € = 15,90 €. Les 13,60 € au-dessus de la limite du repas restent hors déduction ordinaire. Une dépense supérieure ne se défend que si des circonstances exceptionnelles peuvent être justifiées ; le BOFiP sur les frais de repas BNC détaille cette possibilité. Ne la traite pas comme une majoration automatique.
À l’inverse, un sandwich à 5 € ne génère aucune fraction supplémentaire. Et si la journée ne rendait pas nécessaire un repas dehors, même un ticket de 16 € donne zéro déduction. C’est la condition qu’un calculateur seul ne peut pas vérifier.
Non. Un déjeuner avec un client, un prospect ou un partenaire relève des repas d’affaires s’il sert l’activité : discussion d’une mission, négociation, suivi d’un projet. Le BOFiP admet ces frais de restaurant s’ils sont justifiés, engagés dans l’intérêt de l’exploitation et d’un montant normal au regard de l’activité et de l’avantage attendu. Le barème de 5,50 € et 21,40 € du repas individuel n’est pas le calcul à appliquer à l’addition d’un repas d’affaires.
Prenons une addition de 64 € pour un rendez-vous avec un prospect. Si l’échange porte sur une mission identifiable, que l’on a invité le prospect et que la dépense reste proportionnée, l’addition peut constituer une charge professionnelle. Ce n’est pas un droit à déduire 64 € à chaque rencontre : une sortie personnelle requalifiée en prospection, ou un repas disproportionné, ne répond pas aux critères.
On inscrit sur la note la date, les noms et qualités des convives, l’entreprise concernée et le motif professionnel. Une mention comme « échange sur le devis de refonte du site » est plus utile que « repas client ». Conserve aussi le rendez-vous ou le devis associé quand il existe. Le justificatif doit raconter la même opération que ta comptabilité.
Si le client rembourse ton repas, il faut encore distinguer une dépense refacturée d’un véritable débours. Le remboursement ne rend pas le ticket invisible dans tes recettes. Le mode d’emploi des frais de débours explique les conditions strictes de ce mécanisme ; elles ne sont pas remplies par une simple note de restaurant à ton nom.
Pour un repas seul, garde la note et l’adresse du client ou l’agenda. Un relevé bancaire ne prouve pas la nécessité du repas. Pour un repas d’affaires, note les convives et le motif.
Pour la TVA, l’administration fiscale exige une entreprise redevable, une dépense affectée à une opération ouvrant droit à déduction et une facture indiquant la taxe. En franchise en base, aucune TVA n’est récupérable.
La TVA d’un repas d’affaires peut être récupérée si l’invitation sert l’activité. Celle d’un repas pris seul en mission peut l’être aussi si le déplacement imposait de manger dehors. Un déjeuner personnel n’ouvre aucun droit. Les exemples de déduction du bénéfice ci-dessus supposent que la TVA n’est pas récupérée : une TVA récupérée ne se comptabilise pas aussi en charge. Notre guide de la TVA explique la franchise en base.
Avant de saisir tes frais de repas freelance, vérifie la nécessité du déjeuner, puis sa catégorie. Pour un repas seul admissible en EI au réel, applique le barème 2026. Pour un repas d’affaires, note les convives et l’objet de l’échange. Range le justificatif avec le contexte de la mission.
Un café ne relève pas du barème des frais supplémentaires de déjeuner. Payé pour une réunion professionnelle, il peut constituer une dépense de réception : garde le ticket et le motif.
Le moyen de paiement ne décide pas du caractère professionnel. En EI au réel, conserve la note et la preuve du contexte. En société, joins-les à une note de frais pour demander le remboursement.
Non. On retient le barème de l'année où la dépense a été engagée. Pour les repas de 2025, la valeur du repas à domicile était de 5,45 € et la limite du repas de 21,10 €, soit 15,65 € de frais supplémentaires au plus si les conditions étaient réunies.
13 avril 2026 · 8 min
21 mars 2026 · 7 min
19 avril 2026 · 7 min