TVA en cours de mission : peux-tu l'ajouter à un devis signé ?
Tu deviens redevable de la TVA alors que ton client a déjà accepté ton devis ? Vérifie le prix convenu, chiffre l'effet sur ta rémunération et prépare un accord écrit avant la prochaine facture.
Tu viens de passer à la TVA en cours de mission : peux-tu ajouter 20 % au devis déjà signé ? Si ton client te paie 300 € par mois depuis des mois, la prochaine facture à 360 € peut vite provoquer une contestation. Et une facture à 300 € TVA comprise réduit la part qui te revient.
Ton hésitation est légitime. La date à partir de laquelle tu dois facturer la taxe répond à une question fiscale. Le montant supplémentaire que ton client doit accepter relève du devis ou du contrat. Pour trancher, on va lire les mots signés, faire le calcul, puis préparer le message à envoyer avant la prochaine échéance.
Étape 1 : à partir de quand la TVA concerne-t-elle ta mission ?
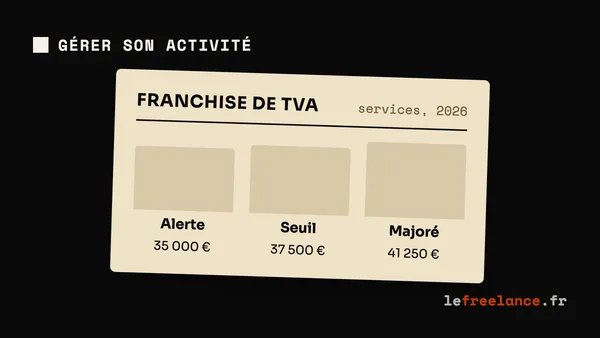
Un devis signé pendant ta franchise en base ne fige pas ton régime de TVA pour toute la mission. Si tu franchis le plafond majoré de chiffre d’affaires en cours d’année, la franchise cesse à la date du dépassement pour les opérations dont le fait générateur intervient à partir de cette date. Une option volontaire pour la TVA, ou la perte de la franchise au 1er janvier, suivent d’autres dates d’effet. Le BOFiP précise cette règle pour le dépassement en cours d’année.
Pour une prestation ponctuelle, regarde quand elle est exécutée. Si tu livres une illustration achevée avant la sortie de franchise et que ton client paie ensuite, ce seul paiement tardif ne rend généralement pas la prestation taxable. Pour une mission continue avec décomptes ou paiements successifs, la période à laquelle chaque décompte se rapporte compte aussi. La date inscrite sur la facture, prise seule, ne suffit donc pas à décider.
Note la date exacte de sortie de franchise et rattache chaque somme à la prestation qu’elle rémunère avant de modifier tes factures.
La TVA sur les prestations de services devient en principe exigible à l’encaissement, y compris pour les acomptes, sauf option pour les débits. Fait générateur et exigibilité sont deux moments différents : le premier aide à déterminer si la prestation entre dans le régime taxable, le second quand la taxe doit être déclarée. Le BOFiP explique cette distinction.
Tu cherches la date de sortie, les seuils ou les démarches auprès du service des impôts ? Le guide TVA pour freelances les détaille. Dépasser la franchise de TVA ne te fait pas automatiquement quitter la micro-entreprise : ce sont deux seuils distincts.
Étape 2 : TVA et devis signé, que dit exactement le prix accepté ?
Reprends le devis signé, le contrat, les conditions générales acceptées et les échanges sur le prix. Cherche « HT », « TTC », « TVA non applicable, art. 293 B du CGI » et une éventuelle clause fiscale. Vérifie aussi si les 300 € sont mensuels ou forfaitaires.
Un tarif clairement exprimé hors taxes
« 300 € HT par mois, TVA en sus au taux applicable » soutient un prix de base de 300 €. Une clause fiscale acceptée peut aussi prévoir l’ajout de la TVA. Mais si le devis annonce ailleurs un total ferme de 300 € à payer, lis l’ensemble avant de facturer davantage.
Un total TTC ou un prix ferme à payer
Si le devis promet « total à payer : 300 € TTC », la sortie de franchise ne transforme généralement pas ce total en 360 €. Le nouveau régime fiscal change la composition du prix, pas automatiquement la somme promise. Pour percevoir davantage, il faut une clause applicable ou l’accord du client.
Un prix sans précision
« Mission : 300 € », sans autre indication, ne permet pas de décider à coup sûr si la TVA s’ajoute ou se loge dans le prix. Le contexte contractuel, les échanges, les factures précédentes et la qualité du client peuvent compter. La mention « TVA non applicable » décrit ton régime au moment du devis ; elle ne prouve pas, à elle seule, que le client a accepté de payer 20 % de plus plus tard.
Une obligation de facturer la TVA ne te donne pas, à elle seule, le droit d’augmenter un prix déjà accepté.
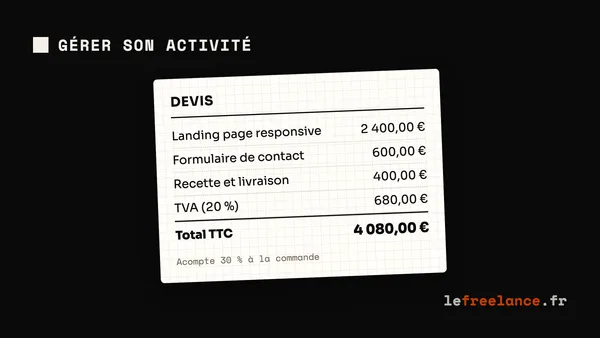
L’article 1193 du Code civil pose le principe : un contrat se modifie par consentement mutuel, sauf cause autorisée par la loi. Si le texte est ambigu ou si ton client est un particulier, fais relire le dossier avant de traiter une interprétation comme acquise. Notre modèle de devis freelance montre où présenter le prix et les mentions de TVA ; le guide du contrat de mission aide à retrouver les clauses qui complètent le devis.
Étape 3 : que deviennent tes 300 € après le passage à la TVA ?
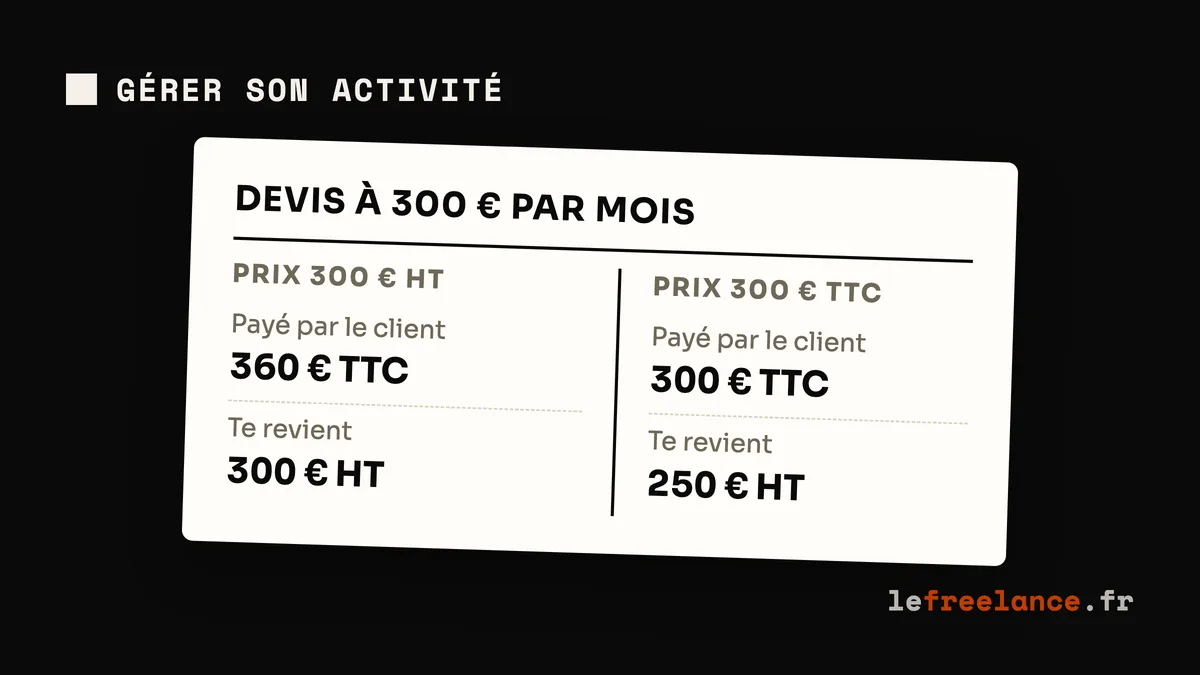
Prenons la même mensualité de 300 €, pour une prestation réalisée après la sortie de franchise et soumise, dans cet exemple, au taux normal de 20 %. Avant la sortie, tu encaissais 300 € sans TVA. Après, deux résultats sont possibles selon le prix convenu ou renégocié :
Lecture retenue
Facture après sortie de franchise
Payé par le client
Prix hors TVA qui te revient
300 € HT, TVA en sus prévue ou acceptée
300 € HT + 60 € de TVA
360 € TTC
300 €
300 € TTC, total maintenu
250 € HT + 50 € de TVA
300 € TTC
250 €
Dans la seconde ligne, le calcul est 300 ÷ 1,20 = 250 € HT ; la calculatrice TVA permet de le refaire avec ton tarif. Les 50 € restants correspondent à la TVA collectée à reverser, sous réserve des règles de déclaration et de déduction. Ta recette hors TVA baisse donc de 50 € par mois par rapport aux 300 € initiaux. Ce n’est pas exactement une « perte de marge » de 50 € : les cotisations de micro-entreprise, les frais et une éventuelle TVA déductible influencent aussi le résultat final.
Dans une relation qui démarre vite, une précision de prix oubliée paraît anodine, jusqu’à la première facture qui change. Montre le total à payer et le montant hors TVA dans le même message, sans laisser le client faire la conversion.
Si le prix reste 300 € TTC, tu ne reverses pas 60 € de TVA : la taxe incluse est de 50 €.
Un client professionnel qui récupère intégralement la TVA peut avoir un coût économique inchangé à 360 € TTC, mais sa trésorerie et son circuit de validation changent. Un particulier, ou une entreprise qui ne déduit pas la TVA, supporte réellement les 60 € supplémentaires. Ce contexte aide à négocier ; il ne remplace pas son accord.
Étape 4 : comment demander un accord écrit avant la prochaine facture ?
Si ton devis prévoit clairement la TVA en sus, préviens quand même le client avant la prochaine facture. Indique la date d’effet, la période concernée, le montant HT, le taux applicable et le total TTC. Tu évites ainsi une surprise au service comptable et tu peux corriger un malentendu avant l’échéance.
Si le prix est TTC ou incertain et que tu veux conserver 300 € hors TVA, propose un avenant pour les prestations futures. Il précise la nouvelle mensualité, sa date de prise d’effet, le traitement des acomptes déjà versés et la période facturée. Un nouveau devis accepté peut remplir ce rôle si les deux parties identifient clairement ce qu’il remplace. Conserve la réponse écrite du client ; ne considère pas son silence comme une acceptation automatique.
Voici un message court à adapter :
Bonjour [prénom], je deviens redevable de la TVA à compter du [date]. Pour les prestations réalisées à partir de cette date, je dois la faire apparaître sur mes factures. Notre devis prévoit actuellement [reprendre les mots exacts]. Je te propose, pour la période à partir du [date], un prix de 300 € HT, soit 360 € TTC au taux de 20 %. Peux-tu me confirmer ton accord écrit sur cet avenant avant la prochaine facturation ? Si tu préfères maintenir le total actuel de 300 €, dis-le-moi pour que nous fixions ensemble la suite de la mission.
Le client peut refuser. Examine alors le contrat avant de poursuivre au prix initial, de renégocier le périmètre ou de résilier. Ne change pas la facture sur la base d’un courriel sans réponse.
Pour les prochains devis, tu peux envisager cette clause, à faire vérifier juridiquement avant de l’utiliser : « Les prix sont exprimés hors taxes. Si le prestataire devient redevable de la TVA pendant l’exécution du contrat, la TVA légalement applicable aux prestations concernées s’ajoute au prix hors taxes à compter de la date d’effet de ce changement. » Affiche aussi un total et une information intelligible pour le client, particulièrement s’il est consommateur.
Étape 5 : que faire des acomptes et d’une période à cheval ?
Un acompte payé pendant la franchise ne règle pas le sort du solde. Vérifie quelle prestation il rémunère. Le BOFiP écarte la TVA sur les services réalisés avant le dépassement, même payés après. Pour les opérations suivantes, il prévoit des factures rectificatives aux clients assujettis, y compris pour les acomptes afférents.
Si la facture couvre du 1er au 31 octobre et que la franchise cesse le 16 octobre, sa date ne suffit pas à trancher. Pour une prestation continue avec décompte mensuel à terme échu, le fait générateur intervient en principe le 31 octobre : la mensualité entière peut relever de la TVA. Des prestations distinctes achevées avant et après le 16 peuvent suivre des traitements différents. Ne répartis pas automatiquement le prix au nombre de jours ; fais vérifier le décompte et les acomptes par ton service des impôts des entreprises ou ton comptable.
Avant la prochaine facture liée à ton devis signé :
Fixe la date de sortie et rattache chaque acompte à sa prestation.
Relis le prix accepté : HT, TTC, total et clause fiscale.
Calcule le total client et ta recette hors TVA.
Obtiens un accord écrit si le prix change, puis facture les prestations taxables.
FAQ
Questions fréquentes
La mention « TVA non applicable, art. 293 B du CGI » prévoit-elle une hausse de prix ?
+
Non. Elle indique ton régime lors du devis ou de la facture. Relis les clauses de prix et obtiens un accord écrit si le total doit augmenter.
Ton numéro de TVA est encore en cours d’attribution : que faire ?
+
La sortie de franchise ne dépend pas de la réception du numéro. Signale le dépassement à ton service des impôts, demande le numéro et vérifie avec lui les mentions des factures concernées.
La même règle vaut-elle si ton client est à l’étranger ?
+
Pas nécessairement. Le lieu d’imposition et l’autoliquidation éventuelle peuvent changer la facture. Vérifie le pays et le statut du client avant d’appliquer l’exemple à 20 %.