Changer d'expert-comptable en freelance : dates et dossier à récupérer
Tu peux changer de cabinet en cours d'année en vérifiant ta lettre de mission, la répartition des déclarations et les pièces du dossier transmis.

Tu peux changer de cabinet en cours d'année en vérifiant ta lettre de mission, la répartition des déclarations et les pièces du dossier transmis.
Tu veux changer d’expert-comptable alors que ta prochaine TVA approche et que l’exercice n’est pas clos ? Tu peux organiser ce départ en cours d’année. Le vrai point de vigilance est la continuité : qui déposera la prochaine déclaration, qui terminera les travaux commencés et avec quelles données ?
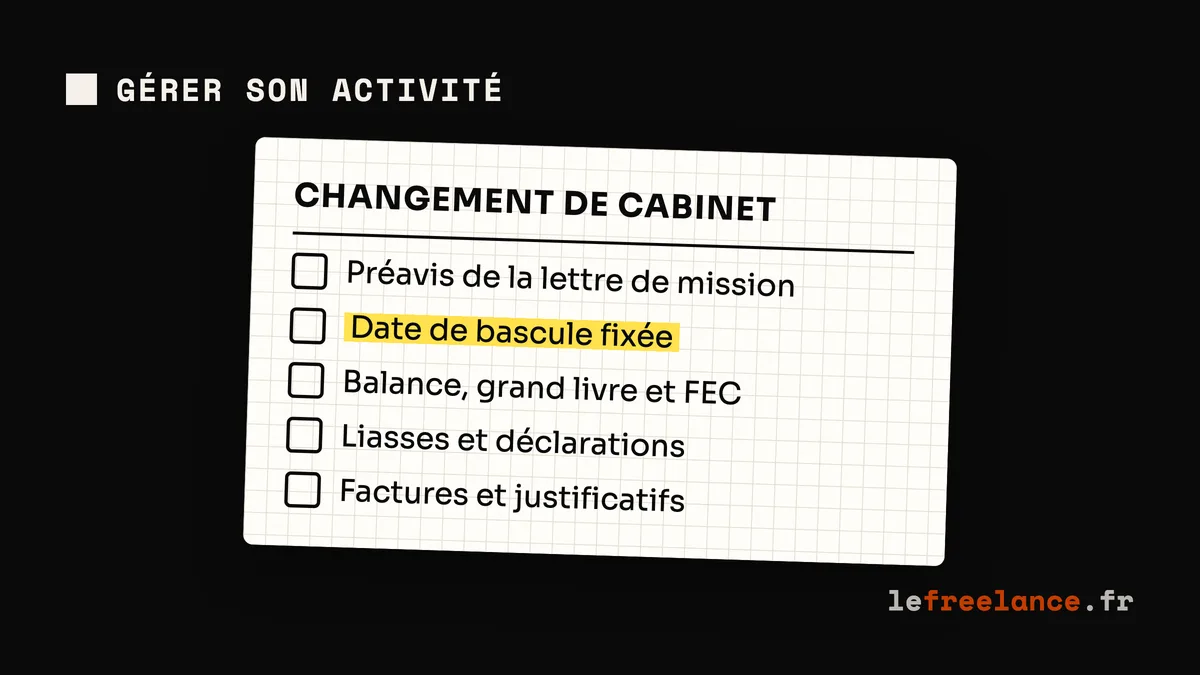
La réponse tient en trois documents : ta lettre de mission actuelle, une nouvelle lettre de mission et un inventaire du dossier transmis. Avant d’envoyer ta résiliation, fixe une date de bascule avec le cabinet entrant. Tu pourras ensuite demander au cabinet sortant des pièces précises, sans supposer que tous ses fichiers internes font partie de la remise.
La lettre de mission est ton point de départ. Le code de déontologie des experts-comptables, article 151, prévoit un contrat écrit qui définit la mission et les obligations de chacun. Cherche la version signée, ses avenants et ses conditions générales. Un changement de forfait ou l’ajout de la paie peut avoir modifié le périmètre initial.
Repère quatre éléments :
Il n’existe pas de préavis unique applicable à toutes les lettres de mission. L’Ordre des experts-comptables des Pays de la Loire distingue la dénonciation en cours de mission du non-renouvellement à la fin d’un exercice : leurs conditions peuvent différer. Si la clause est ambiguë, demande au cabinet de confirmer par écrit sa lecture et la date de fin proposée avant de notifier le départ.
Tu peux changer même si ton exercice n’est pas terminé. Mais une résiliation envoyée aujourd’hui ne règle pas, à elle seule, le sort d’une liasse déjà en préparation. Traite le calendrier séparément du contrat.
Demande au cabinet entrant quelle date il peut prendre en charge. Une bascule au premier jour d’un mois facilite le partage des déclarations périodiques ; ce n’est pas une obligation. Évite une période sans responsable entre deux lettres de mission. La nouvelle doit préciser les prestations reprises et celles exclues.
Établis un tableau de passation avant l’envoi de la résiliation. Pour chaque obligation, écris la période concernée, la date de dépôt, le cabinet chargé de préparer et de transmettre, puis la personne qui vérifiera l’accusé de réception. Par exemple, si l’ancien cabinet a déjà préparé la TVA de septembre, décide explicitement s’il la dépose ou si le nouveau cabinet la reprend après contrôle. La date du paiement mérite aussi une ligne : préparer une déclaration et autoriser le prélèvement sont deux actions différentes.
| À attribuer selon ton activité | Décision à écrire |
|---|---|
| TVA et autres déclarations périodiques | Dernière période traitée par le sortant, première traitée par l’entrant |
| Paie et déclarations sociales, si tu as un salarié ou un président de SASU rémunéré | Dernier bulletin, transmission des données et première échéance reprise |
| Clôture, comptes annuels et liasse fiscale | Cabinet qui achève l’exercice en cours, même si la tenue change avant |
| Déclarations personnelles ou sociales liées à ton statut | Mission incluse ou à traiter toi-même, avec sa prochaine échéance |
En EURL ou en SASU, ajoute le juridique annuel et le dépôt des comptes si ces prestations figuraient dans la mission. En EI au réel, vérifie la déclaration de résultat correspondant à ton régime, notamment BNC ou BIC. Les obligations ne sont pas identiques ; la liste sert à poser des questions, pas à ajouter des prestations inutiles.
Le cabinet entrant doit contacter son prédécesseur avant d’accepter la mission, selon l’article 163 du code de déontologie. Si tu cherches un repreneur, demande à Dougs1 mois offert de préciser la reprise des écritures, de la TVA et de la clôture. Compare ce périmètre avec la mission sortante. Pour les critères de choix et les tarifs, consulte notre guide expert-comptable freelance.
Ne te contente pas d’un « dossier transmis ». Demande au repreneur sa liste de reprise, puis envoie-la au sortant. Distingue ce qui existe déjà, ce qui reste à produire et ce que tu conserves dans tes outils. Une balance provisoire n’a pas le même statut qu’une balance après clôture.
Pour une EI au réel, une EURL ou une SASU, la demande porte généralement sur :
Ajoute les éléments de paie si tu en as : bulletins, déclarations sociales et paramètres nécessaires. Pour la micro-entreprise qui achetait une prestation comptable, le transfert est plus léger : contrats, factures, registres et déclarations. N’exige pas une liasse ou un FEC qui n’existe pas dans ton régime.
Télécharge tes documents avant la fermeture des accès. Vérifie les droits de l’espace fiscal professionnel, du compte bancaire, du logiciel de facturation et de la plateforme de paie. Mets à jour les accès délégués après la dernière déclaration du sortant. Service Public détaille les délais de conservation ; les pièces comptables se gardent en principe dix ans après la clôture. Notre guide comptabilité freelance précise les obligations selon le statut.
Une fois la date et les échéances validées avec le repreneur, annonce ton départ selon la forme prévue dans la lettre de mission. Un échange cordial ne remplace pas une notification formelle si le contrat en impose une. Adresse ensuite le même tableau de passation aux deux cabinets et demande un retour écrit sur les lignes qui restent ouvertes.
Tu peux partir de ce message, à adapter aux clauses de ton contrat :
Objet : fin de la lettre de mission et transmission du dossier
Bonjour,
Je souhaite mettre fin à notre lettre de mission conformément à sa clause de résiliation, avec une date d’effet proposée au [date]. Merci de me confirmer la date retenue, les prestations que vous terminerez d’ici là et le détail des honoraires ou frais de sortie éventuels.
Pour préparer la reprise, merci de m’indiquer quand vous pourrez transmettre les pièces disponibles : balances, grands livres, FEC si applicable, déclarations et accusés, liasses, immobilisations et justificatifs déposés. Je vous transmettrai les coordonnées du cabinet entrant et mon accord pour les échanges nécessaires. Merci aussi de signaler les travaux en cours ou les éléments manquants.
Bien cordialement, [Nom et entreprise]
Ce modèle est une demande de coordination, pas une garantie de remise immédiate de chaque document cité. La nature des fichiers, l’état des travaux, la lettre de mission et un éventuel différend sur les honoraires comptent. L’article 163 prévoit que le prédécesseur favorise la transmission du dossier avec ton accord. Si une facture est contestée, demande le détail par écrit et parle-en au cabinet entrant : le même article prévoit une démarche particulière avant sa prise de fonction.
En cas de blocage, le conseil régional de l’Ordre peut proposer une conciliation pour un différend sur la mission ou les honoraires. Le code de déontologie encadre aussi la rétention de travaux pour impayé : l’article 168 impose au professionnel d’informer le président du conseil régional du litige envisagé. Garde les courriers, les demandes de pièces et les réponses datées.
Le changement d’expert-comptable n’est achevé que lorsque le nouveau cabinet a pu ouvrir et contrôler le dossier. Demande-lui de confirmer la balance de départ, les pièces manquantes et les écritures qu’il devra reprendre. Contrôle de ton côté que les factures émises, les encaissements et les prélèvements autour de la date de bascule apparaissent une seule fois. Une vision à jour de ta trésorerie t’aidera à repérer un paiement fiscal oublié ou compté deux fois.
Pour la première TVA, la prochaine paie ou la prochaine liasse, demande trois preuves simples : le nom du cabinet responsable, la déclaration déposée et son accusé de réception. Si la clôture reste au sortant alors que la tenue a changé, fais préciser qui passera les écritures de régularisation et qui transmettra la balance définitive. Conserve ce partage écrit jusqu’à la fin de l’exercice.
La séquence tient en cinq actions :
Une facture impayée ne rend pas le changement automatiquement impossible. Le cabinet entrant doit suivre la procédure de l'article 163 du code de déontologie et, si les honoraires sont contestés, te suggérer par écrit la conciliation ou l'arbitrage de l'Ordre.
Évite de partager tes identifiants personnels. Utilise les délégations prévues par chaque service, puis vérifie les accès du cabinet sortant après sa dernière intervention.
Demande un état écrit des travaux réalisés, des pièces manquantes et des honoraires correspondants. Le cabinet entrant pourra alors chiffrer la reprise de la clôture et préciser qui déposera la liasse.
26 septembre 2026 · 9 min
21 mars 2026 · 7 min
5 avril 2026 · 8 min