Portabilité de la mutuelle en freelance : peux-tu garder celle de ton employeur ?
Tu quittes un emploi salarié pour travailler à ton compte ? Vérifie si tu peux garder gratuitement ta mutuelle d'entreprise, pendant combien de temps et comment préparer la suite.
Créer ton activité ne coupe pas forcément ta mutuelle d’entreprise. La portabilité de la mutuelle en freelance peut te laisser les mêmes garanties gratuitement après ton départ salarié. Encore faut-il que la fin de ton contrat ouvre droit à l’assurance chômage. L’immatriculation de ton entreprise, à elle seule, ne décide pas de ce droit.
On peut donc éviter deux erreurs : perdre une couverture que tu pouvais conserver et payer trop tôt un contrat individuel. Voici comment vérifier ton cas, transmettre les justificatifs et fixer une date pour préparer la relève. Les règles ci-dessous sont celles de l’article L. 911-8 du Code de la sécurité sociale, vérifiées en octobre 2026.
Ton départ ouvre-t-il droit à la portabilité de la mutuelle ?
Le premier filtre n’est pas ton futur statut de freelance. Il faut avoir bénéficié de la couverture collective chez ton dernier employeur, quitter l’entreprise pour un motif autre qu’une faute lourde et avoir une fin de contrat ouvrant droit à une prise en charge par l’assurance chômage. Les trois conditions se cumulent. Si tu avais été dispensé d’adhérer à la mutuelle de l’entreprise, ne pars pas du principe que tu peux la conserver.
Mode de départ
Portabilité possible ?
Point à vérifier
Rupture conventionnelle homologuée
Oui, si des droits au chômage sont ouverts
La décision de France Travail et la date de fin du contrat
Fin de CDD
Oui, sous les mêmes conditions
L’ouverture effective de droits et la couverture déjà acquise dans l’entreprise
Licenciement
Oui, sauf faute lourde, sous condition de droits
Le motif de rupture et la prise en charge par l’assurance chômage
Démission ouvrant droit au chômage
Possible
La reconnaissance du droit dans ton dossier personnel
Démission sans droit au chômage
Non
Prévoir une autre complémentaire dès la fin du contrat
Ce tableau sert à trier les situations, pas à remplacer la décision de France Travail. Une rupture conventionnelle pour devenir freelance ou une fin de CDD ne suffit pas si les conditions d’indemnisation ne sont pas remplies. La démission mérite encore plus d’attention : certains départs ouvrent des droits, la démission ordinaire n’en ouvre généralement pas. Demande une confirmation individuelle avant de compter sur la portabilité.
Pendant un congé pour création d’entreprise, le contrat de travail est suspendu, pas rompu. La portabilité décrite ici ne démarre donc pas au début du congé. Vérifie séparément auprès de ton employeur les conditions de maintien de la mutuelle pendant cette période.
Combien de temps gardes-tu les garanties, et lesquelles ?
La portabilité commence à la date de cessation du contrat de travail. Elle ne se déclenche pas le jour de l’immatriculation de l’activité, ni à la réception du premier paiement de France Travail. Le maintien est gratuit pour l’ancien salarié : il n’y a pas de nouvelle cotisation individuelle à verser pour ces garanties pendant la période de portabilité.
Sa durée suit la période d’indemnisation du chômage, dans la limite de la durée du dernier contrat de travail. Des contrats consécutifs chez le même employeur peuvent être pris en compte. La durée s’apprécie en mois, avec un arrondi au mois supérieur si nécessaire, et ne dépasse jamais 12 mois. Un dernier CDD de quatre mois ne donne donc pas automatiquement un an de mutuelle, même si les droits au chômage durent plus longtemps.
Tu gardes les garanties de frais de santé en vigueur dans l’ancienne entreprise. Si celle-ci avait aussi un régime de prévoyance, les garanties concernées, notamment décès, incapacité et invalidité, suivent la même logique de maintien. Les ayants droit déjà couverts à la date de fin du contrat peuvent également en bénéficier dans les mêmes conditions. Vérifie leur présence sur l’attestation de couverture : on ne crée pas un nouveau droit familial après le départ.
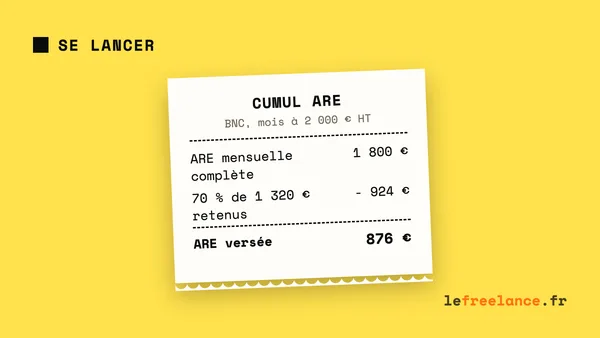
La couverture peut s’arrêter avant la date maximale si la prise en charge par l’assurance chômage prend fin. Lancer une micro-entreprise n’y met pas automatiquement fin : on peut, sous conditions, cumuler une activité indépendante et l’ARE. En revanche, l’ARCE interrompt le versement de l’ARE. Si tu choisis cette aide, demande à France Travail et à l’assureur de confirmer par écrit la date de fin de ta portabilité avant de compter sur le plafond de 12 mois.
Quelles démarches pour garder ta mutuelle après ton départ ?
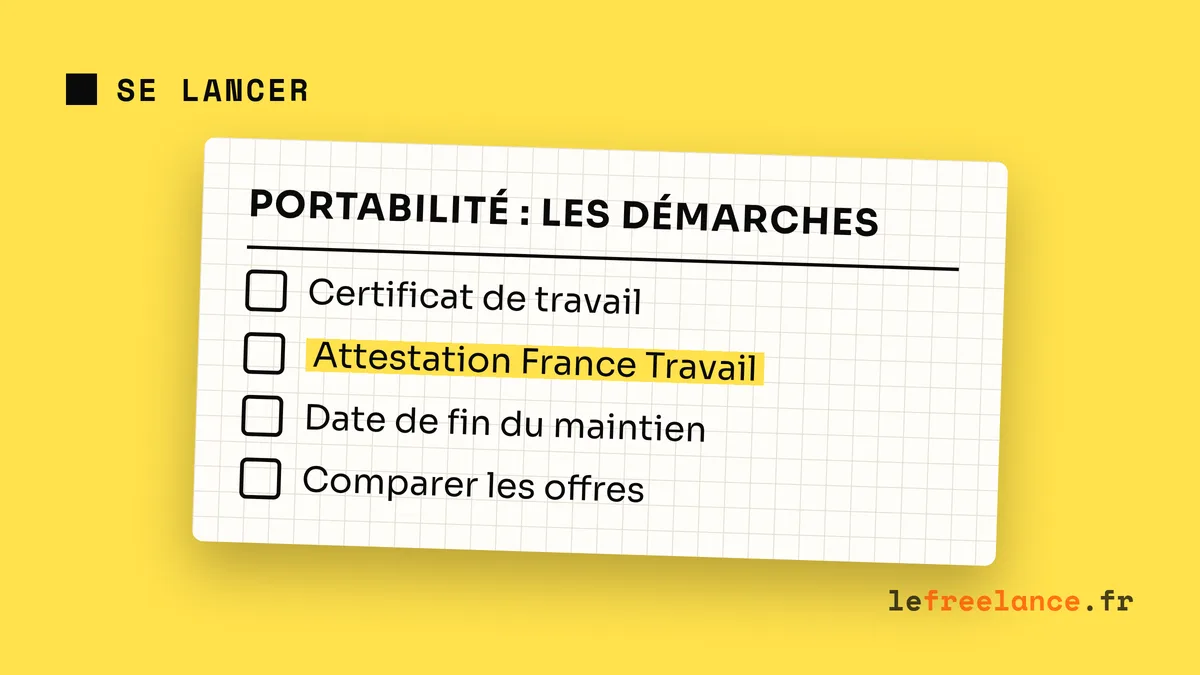
Avant de rendre ton matériel, récupère ton certificat de travail. L’employeur doit y signaler le maintien des garanties et informer l’organisme assureur de la fin du contrat. Demande aussi la notice des garanties santé et prévoyance, ainsi que la liste des ayants droit couverts. Ces documents te permettront de contrôler ce qui continue réellement.
Inscris-toi à France Travail puis télécharge, depuis ton espace personnel, l’attestation justifiant ta prise en charge par l’assurance chômage. Transmets-la à l’assureur selon ses modalités. L’administration précise que cette justification est nécessaire ; l’article L. 911-8 prévoit aussi de justifier les conditions de maintien au cours de la portabilité. Garde donc les justificatifs actualisés et informe l’assureur si ton indemnisation prend fin. Le certificat de travail seul ne remplace pas l’attestation de France Travail.
Un calendrier simple pour te repérer
Prenons un CDI de deux ans qui se termine le 31 octobre 2026 par rupture conventionnelle homologuée. Si le départ ouvre droit à la prise en charge par l’assurance chômage, la portabilité débute le 1er novembre 2026. Avec une indemnisation qui se poursuit et toutes les conditions maintenues, elle peut aller jusqu’au 31 octobre 2027, au plus tard. Le fait de créer l’activité en décembre 2026 ne décale pas cette limite.
Note dès le départ une alerte pour septembre 2027 : demande la date exacte de fin à l’assureur, puis compare les solutions pour faire commencer la nouvelle couverture sans trou. Si tes droits au chômage cessent plus tôt, avance cette comparaison. La durée de 12 mois est un plafond, pas une promesse de couverture jusqu’à son dernier jour.
Que se passe-t-il quand la portabilité s’arrête ?
À la fin de la portabilité, l’assureur doit t’adresser, au plus tard dans les deux mois, une proposition de maintien individuel des garanties de frais de santé. C’est le dispositif dit loi Evin. Tu disposes de six mois après la fin de la portabilité pour demander à en bénéficier. Cette proposition est payante, sans durée maximale, et ne prolonge pas la prévoyance. On change donc de contrat et de mode de financement.
Le tarif de la première année est égal au tarif global applicable aux salariés actifs, soit les parts patronale et salariale réunies. La deuxième année, il peut être majoré de 25 % au maximum ; la troisième, de 50 % au maximum. À partir de la quatrième, le tarif est libre. Le prix de référence n’est donc pas la seule somme que tu voyais prélevée sur ta fiche de paie. L’assureur n’est pas non plus tenu de maintenir tes ayants droit dans ce contrat individuel.
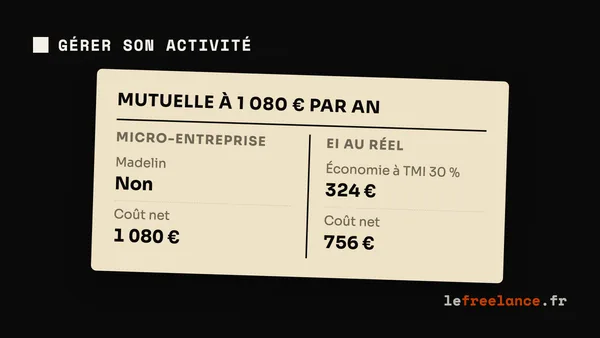
Compare l’offre Evin avec une mutuelle adaptée à ton activité freelance. Regarde le prix total pour toi et les proches à couvrir, les remboursements des soins que tu utilises, les délais éventuels avant certaines garanties et la date de prise d’effet. Si tu avais une prévoyance collective, examine-la à part : une complémentaire santé individuelle ne la remplace pas automatiquement. Ne signe pas sur le seul argument de la continuité des garanties si leur coût ou leur périmètre ne correspondent plus à ta situation.
Comment préparer la fin de ta portabilité sans trou de couverture ?
Pour savoir si tu peux garder gratuitement la mutuelle de ton ancien employeur en devenant freelance, commence par faire confirmer tes droits au chômage. Puis vérifie le certificat de travail, transmets l’attestation France Travail à l’assureur et demande la date prévisionnelle de fin de la portabilité, ayants droit compris. Programme une comparaison des offres avant cette date. Si tu n’as pas droit au maintien, cherche une couverture individuelle qui débute dès la fin du contrat salarié.
FAQ
Questions fréquentes
Peux-tu refuser la portabilité et choisir tout de suite une autre mutuelle ?
+
Tu peux souscrire une couverture individuelle si tu préfères ses garanties. Avant de souscrire, vérifie auprès de l’assureur les modalités de ton maintien et la date d’effet du nouveau contrat.
Que faire si l’assureur n’a pas enregistré ton maintien ?
+
Contacte-le avec ton certificat de travail et ton justificatif de prise en charge par France Travail. Demande une confirmation écrite des garanties maintenues, des ayants droit concernés et de la date de fin retenue.
La fin de la portabilité coupe-t-elle tes remboursements par l’Assurance maladie ?
+
Non. La portabilité concerne la complémentaire santé et, lorsqu’elle existe, la prévoyance collective. Les droits aux remboursements du régime obligatoire obéissent à leurs propres règles : vérifie ton dossier auprès de l’Assurance maladie si ta situation change.